热门资讯> 正文
美科技巨头财报接连“踩雷”,亚洲芯片股再重挫,避险资金转向美债
2026-10-30 10:39
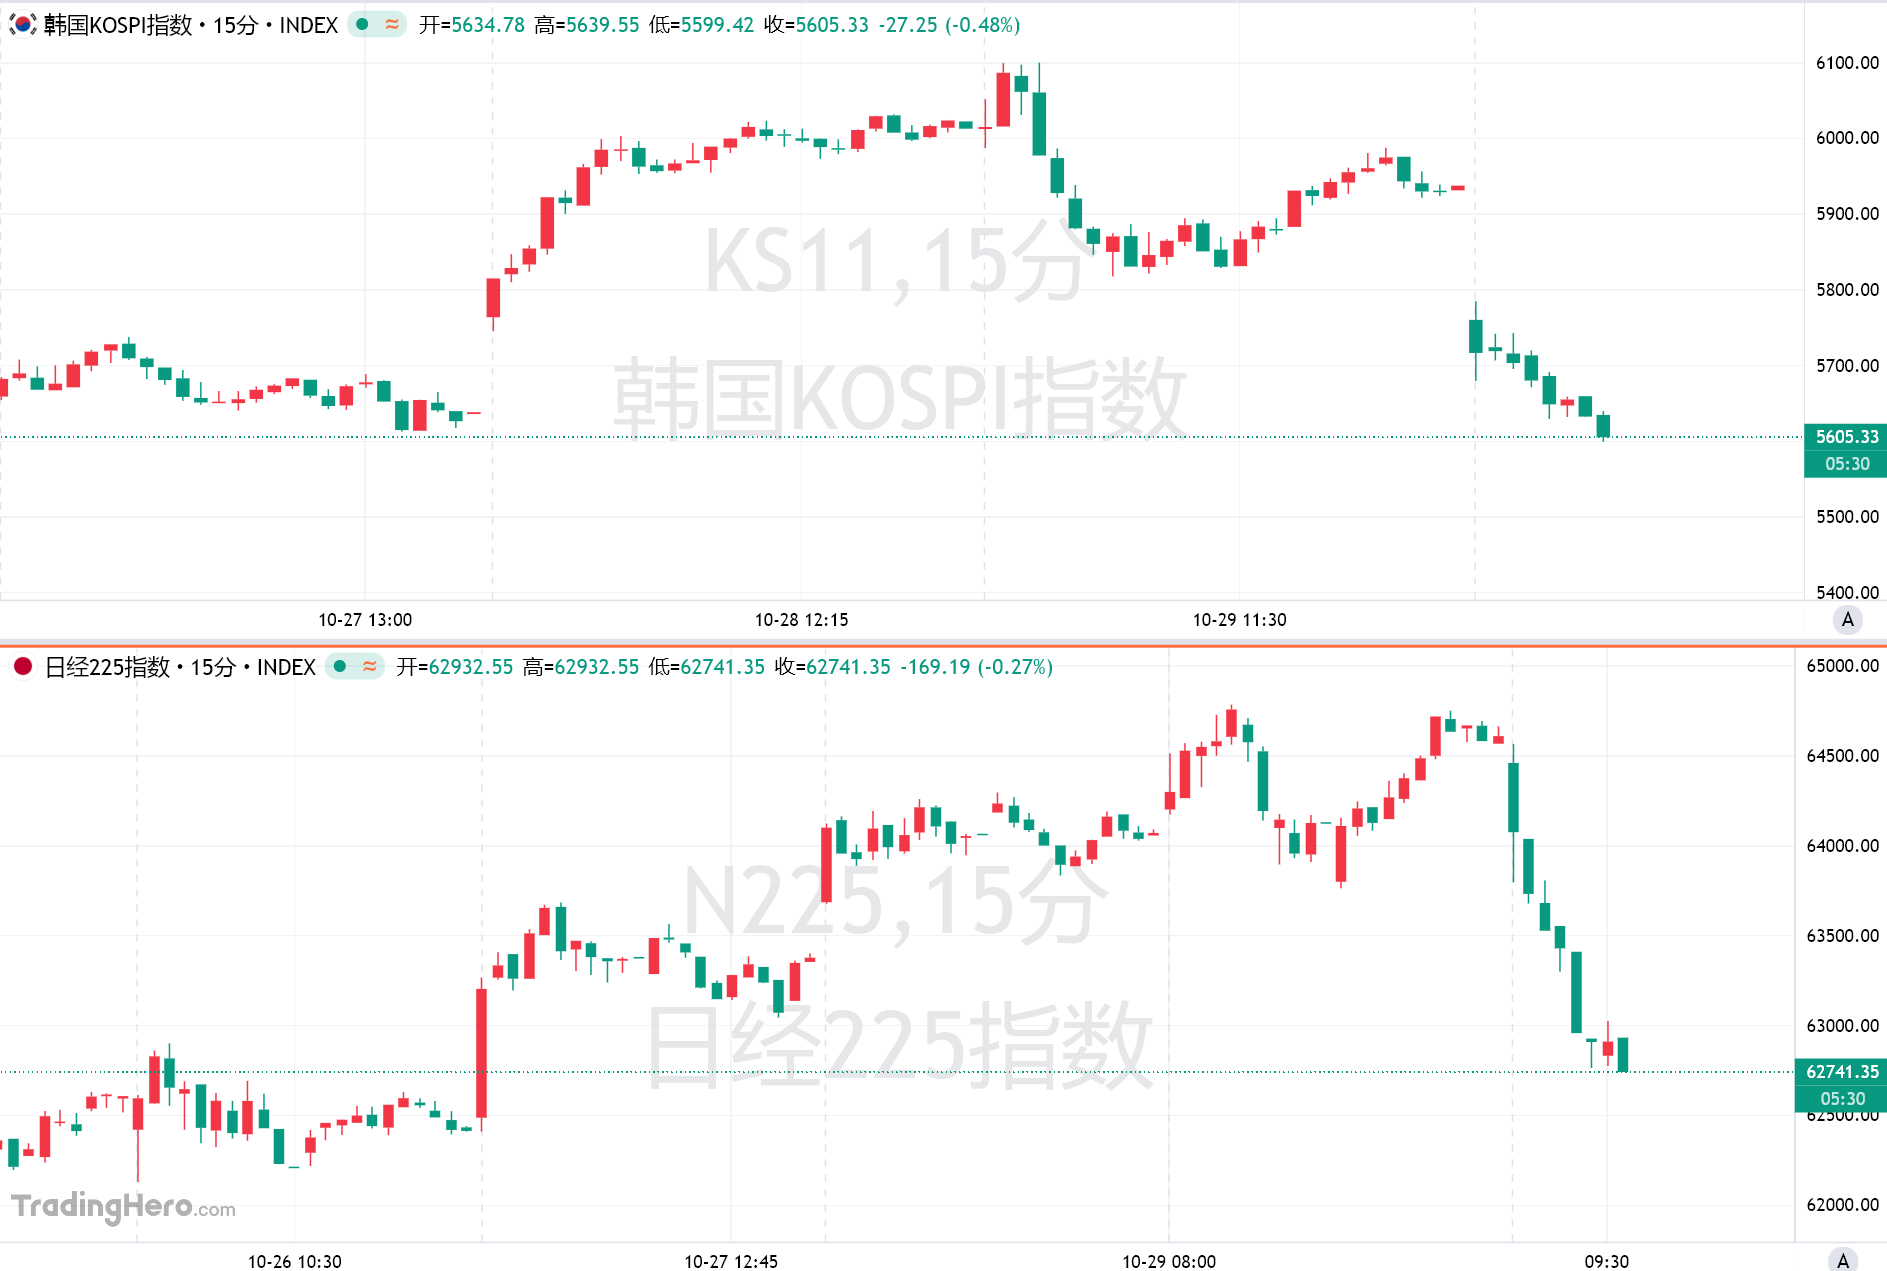
周五盘中,亚洲芯片股遭遇新一轮抛售。彭博亚洲芯片股指数下跌超过4.5%,SK海力士(SK Hynix Inc.)和日本爱德万测试(Advantest Corp.)跌幅均接近9%,台积电下跌超过2%。
美国科技巨头最新财报及业绩展望成为这轮抛售的直接导火索。英特尔(INTC.O)对个人电脑市场的悲观预测,引发投资者对半导体需求能否持续的担忧;亚马逊(AMZN.O)公布巨额AI资本开支后,股价不涨反跌,进一步动摇市场对AI投资回报的信心。
Alphabet(GOOG/GOOGL)此前公布令人失望的营收数据,并警告支出高企,股价随之创下历史最大跌幅。美国科技股的接连受挫,促使投资者重新审视此前因AI热潮而大幅上涨的科技股。
纳指期货周五亚盘跌幅扩大至2%以上,亚马逊与英特尔夜盘分别下跌7.7%和23%,英伟达(NVDA.O)夜盘跌2.5%,美光科技(MU.O)跌4.4%,甲骨文(ORCL.N)跌4%。
截至发稿,以芯片股为主要权重的韩国KOSPI指数跌超5.6%,韩国交易所盘中对KOSPI指数启动了侧车机制;日经225指数跌近3%。
英特尔下调PC市场预期,亚洲硬件股承压
英特尔疲软的业绩展望,主要反映出个人电脑市场表现不佳。该公司预计,2027年全球个人电脑市场将萎缩10%,而2026年这一市场已经下滑12%。
这一预测迅速波及亚洲电脑产业链。周五,联想集团和华硕电脑股价均下跌约7%。
市场的担忧已不再局限于单家公司的业绩表现。大型科技企业的财报让投资者更加关注两个问题:半导体需求能否维持,以及投入AI领域的巨额资金能否转化为足够的商业回报。
KCM Trade首席市场分析师蒂姆·沃特(Tim Waterer)表示:“对人工智能持怀疑态度,仍是今天亚洲科技股和芯片股市场普遍存在的主题。”
他指出:“亚洲芯片股的市场反应,反映出投资者持续关注一个问题:当前人工智能领域的巨额支出,能否按照此前预期的速度转化为商业收入。”
AI投资回报受到审视,芯片股跌势扩大
AI基础设施投资的融资压力,也是市场担忧的重要来源。随着融资成本上升、信用风险加剧,投资者开始质疑大型云服务商能否继续维持此前的建设速度。
Floodlines Research创始人、投资策略师安娜·吴(Anna Wu)表示:“本轮财报季对人工智能相关企业来说并不容易。在人工智能泡沫和通胀担忧的背景下,大多数相关企业的股价都遭到了市场惩罚。”
她警告称:“融资成本上升和信用风险加剧,最终可能迫使超大规模云服务提供商放慢基础设施建设步伐。”
这轮抛售也延续了亚洲科技股此前的疲软走势。在经历了一个表现惨淡的夏季后,市场卖压再次加大。投资者的担忧不仅涉及AI基础设施建设的融资问题,也延伸至存储芯片行业景气周期能否持续。
彭博亚洲芯片股指数本月累计下跌约14%,韩国KOSPI指数同期下跌17%。
企业业绩亮点难抵市场挑剔,英伟达财报成焦点
尽管市场情绪低迷,亚洲芯片制造商近期公布的业绩中仍不乏积极因素。SK海力士利润大幅增长,并推出力度可观的股东回报方案。
但投资者对企业表现的要求正在提高。三星电子推迟公布股东回报计划,令市场失望;闪迪公司财报公布后股价也出现下跌,未能延续2026年以来的上涨行情。
美国中期选举也是投资者接下来需要关注的因素。随着竞选活动展开,候选人中反对数据中心建设的声音正在增加,相关政策立场可能影响科技行业的发展环境。
在大多数大型科技公司已经公布财报后,市场接下来的焦点将转向英伟达。该公司定于11月17日公布业绩,这也将成为本轮财报季最受关注的压轴事件。
吴表示:“英伟达的业绩可能是本轮财报季最后一个有机会提振市场情绪的时刻。”
科技股抛售潮引发避险买盘,美债携全球债市延续涨势
随着美国科技股遭遇抛售,投资者转向美国国债寻求避险,周五亚洲交易时段,美国国债涨势进一步加快。
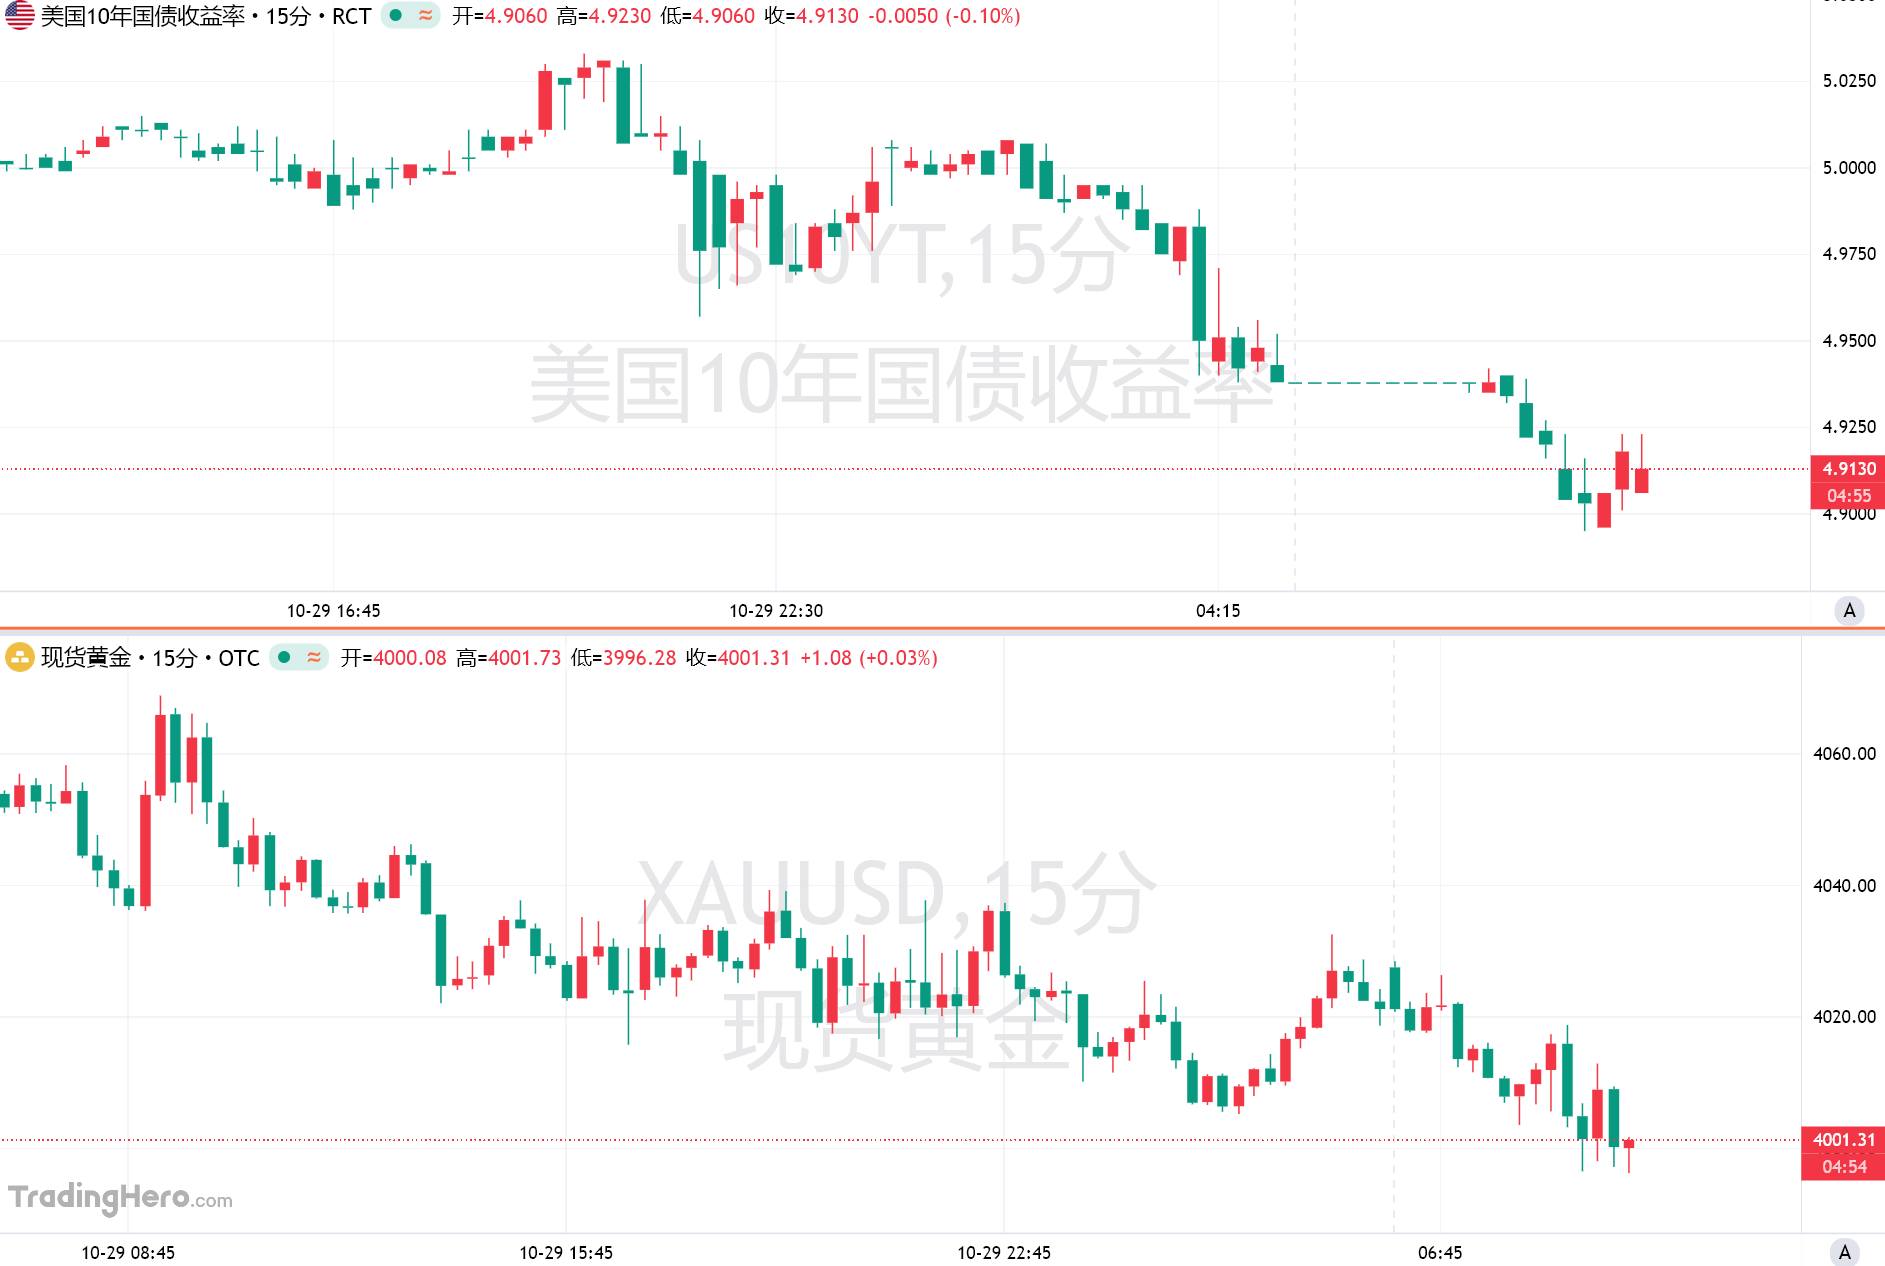
美国国债收益率全期限下跌至少4个基点,延续了纽约交易时段以来的跌势。澳大利亚和新西兰国债也跟随走强,两国基准10年期国债收益率均下跌超过5个基点。
随着Alphabet公司等科技巨头公布令人失望的业绩,市场对人工智能交易能否持续的疑虑进一步加深,避险买盘也随之升温。
10月以来,美国基准国债收益率已累计下跌约40个基点,有望录得2月以来首次月度下跌。
澳大利亚国民银行驻悉尼利率策略主管肯尼斯·克朗普顿(Kenneth Crompton)表示:“本周科技公司公布财报后,避险情绪再次升温,今天早间债券市场延续了上涨势头。”
与此同时,现货黄金失守4000美元/盎司,日内跌幅0.53%。现货白银日内跌1美元,报51.16美元/盎司,跌幅1.92%。
推荐文章
美股前瞻 | 科技股惨遭血洗!纳指期货重挫近3%,英特尔暴跌近25%;特朗普:伊朗战事将“很快结束”!

一周财经日历 | 美国中期选举下周来袭!特朗普成败如何影响市场?苹果、Palantir等将放榜;美股进入冬令时
新股申购 | 六只新股齐招股!宏芯宇引入传音等知名基石投资者;登临科技居国产通用GPU厂商收入第三
海力士周内暴涨25%!存储双雄业绩“炸场”,华尔街、高管集体喊话,“超级周期”还远没结束?
美股前瞻 | 9月核心PCE同比涨3.1%,市场进一步押注美联储12月加息!谷歌绩后重挫近11%
沃什心心念念的议息降频终将实现 美联储明年起减少利率决策次数
Alphabet营收和利润令人失望 股价盘后下跌
一文读懂|尽管担忧通胀 美联储仍维持利率不变 两人反对 沃什称将减少制定利率的会议


