热门资讯> 正文
AI融资忧虑笼罩美股 云巨头财报成关键考验
2026-10-26 18:01
智通财经APP获悉,人工智能(AI)融资成本担忧持续升温,正成为美股重返新高前必须跨过的障碍。受此影响,债券重新成为科技股的对冲工具,半导体板块逼近超卖;而随着超大规模云厂商财报周将至,AI交易正迎来技术面与基本面交汇的关键考验。
科技股的抛售并不意味着投资者已转向避险。他们正全速轮动仓位,转向更具防御性的板块,并回补AI交易中跌得最惨的一些股票。与此同时,随着融资成本持续攀升,他们也在撤离AI领域的最大赢家。政治不确定性和地缘政治冲突又增添了更多风险。
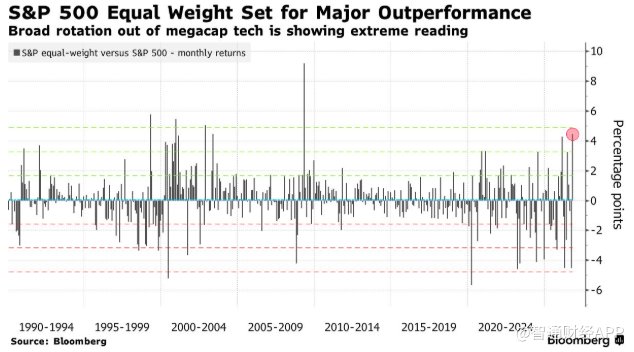
因此,标普500等权重指数本月跑赢市值加权版本的幅度,势将跻身有记录以来最大的月度差距之列。这一差距在可追溯至1990年的数据中位列第六大,偏离历史均值近三个标准差。
标普500等权重指数表现出色
“人们在担心一切”
由迈克尔·哈特尼特领导的美国银行策略师团队表示:“我们将维持规避风险的策略,直至11月中旬。”他们预计,在中期选举民主党大胜被市场定价之前,债券收益率、股票和美元将持续下跌。其他潜在转折点包括:干预以遏制法国债券抛售、削减AI资本支出,或股票增发推动债务利差见顶。
这些策略师表示,如果俄罗斯与乌克兰、或美国与伊朗的和平协议推动油价每桶下跌10至20美元,市场可能获得短期提振。下行方面,他们警告称,若超大规模云厂商债券利差升破200个基点,随着对影子银行压力的担忧加剧,投资者可能会被迫降低风险敞口。
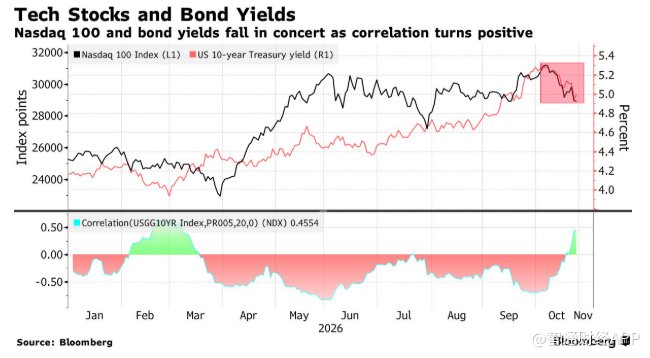
半导体和超大规模云厂商的动荡正迫使投资者重新评估经济增长预期,这有助于解释美国债券收益率的下降。事实上,债券已再次开始充当科技股的对冲工具,纳斯达克100指数与10年期美债收益率之间的相关性尤为突出。如果说市场此前面临高收益率的困境,那么AI支出担忧正在解决这个问题。
纳斯达克100指数和债券收益率同步下跌,相关性转为正
“AI输,债券赢,”高盛集团欧洲one-delta交易主管理查德·普里沃罗茨基表示,并称市场正人为地削减资本支出、降低增长预期,并减轻久期压力。“人们在担心一切,”他表示。这些担忧包括“兑现吉瓦级算力的能力、吉瓦级算力过剩、资本不足、电力不足、中期选举后的政治影响、网络安全”。
半导体逼近超卖,财报周成关键考验
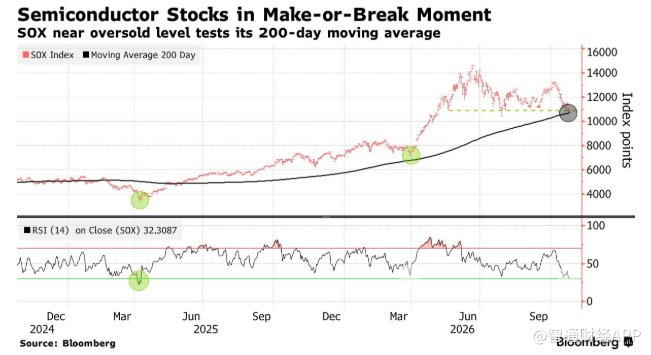
半导体行业是这轮市场轮动中受冲击最严重的板块。费城半导体指数正逼近超卖水平以及200日移动均线。此外,半导体行业远期市盈率已降至约17倍,这一水平在过去两年中曾两次标志着该基准指数的底部。
费城半导体指数正逼近超卖水平
此轮走势发生在主要超大规模云厂商财报发布之前,预示着AI交易将迎来关键的一周。微软(MSFT.US)、亚马逊(AMZN.US)、Alphabet(GOOGL.US)和甲骨文(ORCL.US)的业绩将揭示它们将积压订单转化为收入的速度、部署进度以及计划支出规模。这将是技术面与基本面交汇的关键时刻。
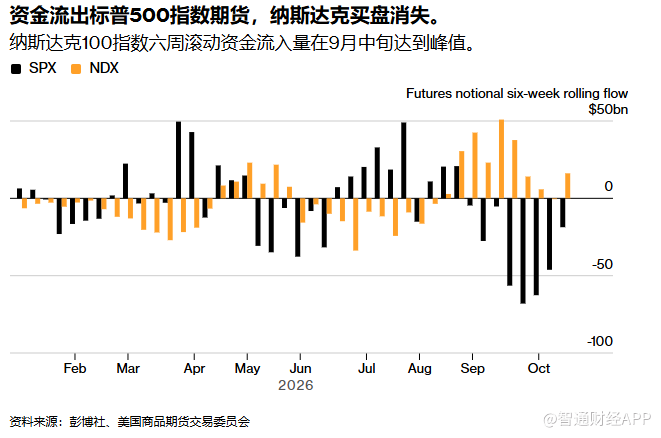
与此同时,交易商的仓位表明市场情绪并不乐观。根据美国商品期货交易委员会(CFTC)的数据,标普500指数期货的资金流向仍然偏向卖出。截至10月20日的六周滚动数据显示,资金流出速度虽有所放缓,但仍然持续。纳斯达克期货的买盘在10月中旬前后消失,尽管六周滚动数据上周有所反弹,但尚未反映上周四的暴跌。
如果要用一张图概括当前市场,或许下图最为贴切。自美股10月6日创下新高以来,纳斯达克100指数和标普500指数的走势充分展示了AI的重要性。前者仍处于正常的统计范围内,而后者则正朝着异常值区域移动。这种背离反映了市场轮动、回撤深度以及投资者重新配置仓位时保护成本的上升。
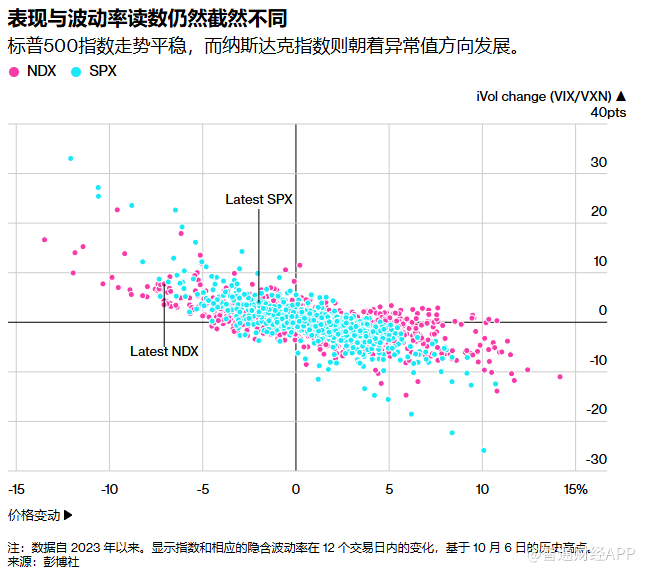
“如果货币化进程令人失望,资本支出和估值可能会下降,而债务依然存在,这将损害经济增长并给股市带来压力。这是主要的风险情景,”由莫妮卡·德芬领导的东方汇理投资研究院策略师表示,并称盈利可见性和可持续的融资环境将至关重要。“基准情景是债务能够被吸收,而不是破裂。名义增长依然强劲,通胀预期稳定,信贷市场有序,投资依然强劲。”
推荐文章
美股前瞻 | Anthropic提交IPO申请!代码为ANT,上半年净亏损高达807亿美元;Meta盘前巨震7%!拟增发股票募资350亿美元

绿色动力环保午后涨超4% 前三季度归母净利润同比增长16.9%
巴西市场或将迎来大跌 卢拉意外胜选料颠覆“博索纳罗交易”
华盛早报|标普重磅调整!将影响3750亿美元资金;SK海力士拟派发16万亿韩元特别股息;巴西总统卢拉赢得连任,巴西指数ETF急泻19%
SK海力士拟依托铠侠股权处置收益派发16万亿韩元特别分红
港股10月以来回购36.75亿港元 思摩尔国际、李宁年内首度回购
美股前瞻 | SpaceX突发!但斌已出手建仓,公司正进军移动通信市场;业绩股齐跌,西部数据、“储能妖股”BE盘前跌逾3%!
3.5万亿美元世纪合体!SpaceX最终要“吞并”特斯拉?对投资者手中股票有何影响?


