热门资讯> 正文
恒科创两年新低之际,港股反弹机会是否正在酝酿?机构研判:等待恐慌情绪出清,关注这些板块
2026-10-26 11:07
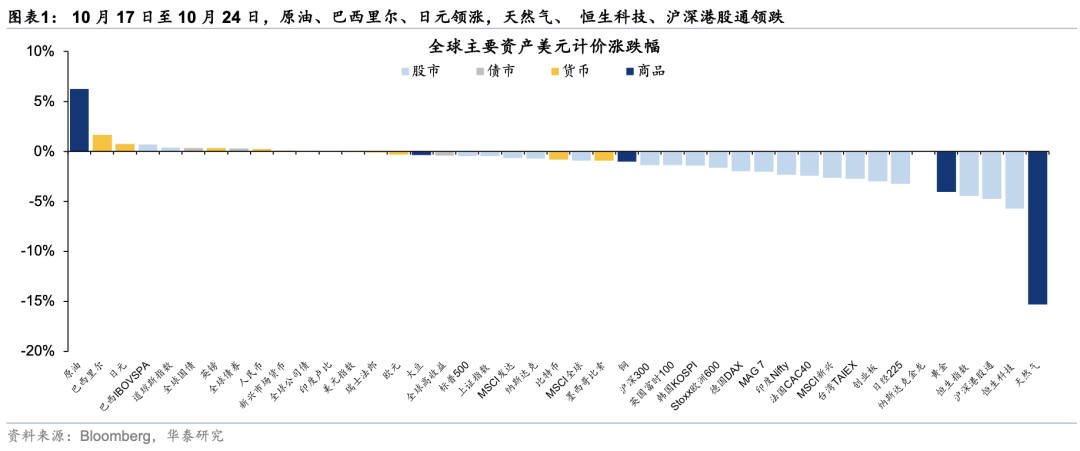
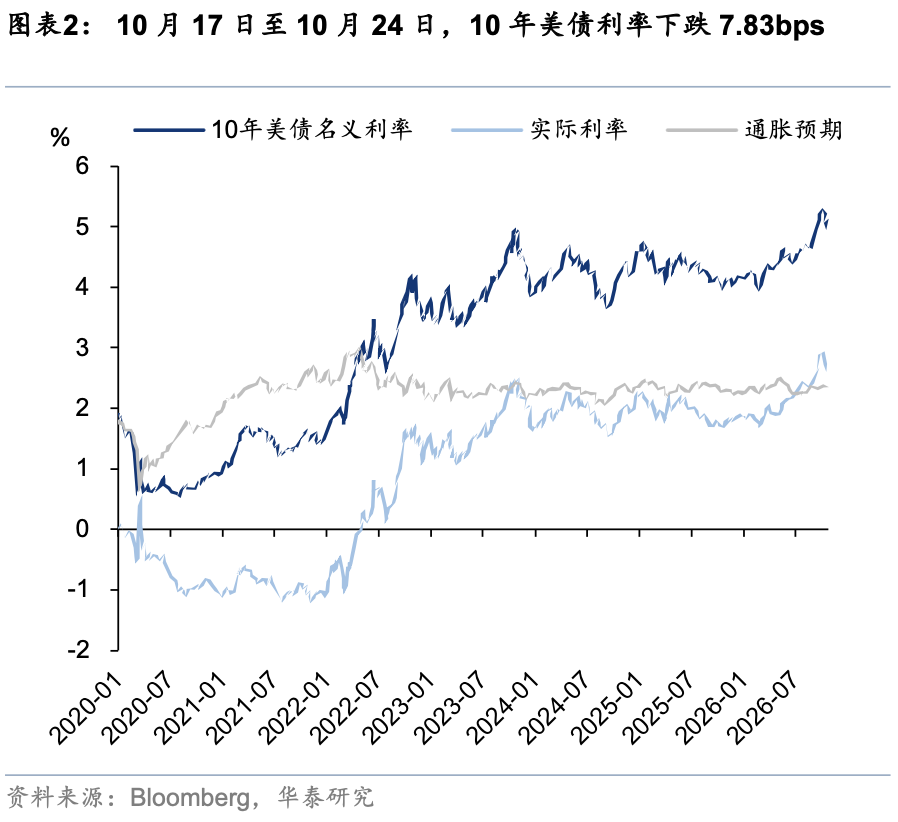
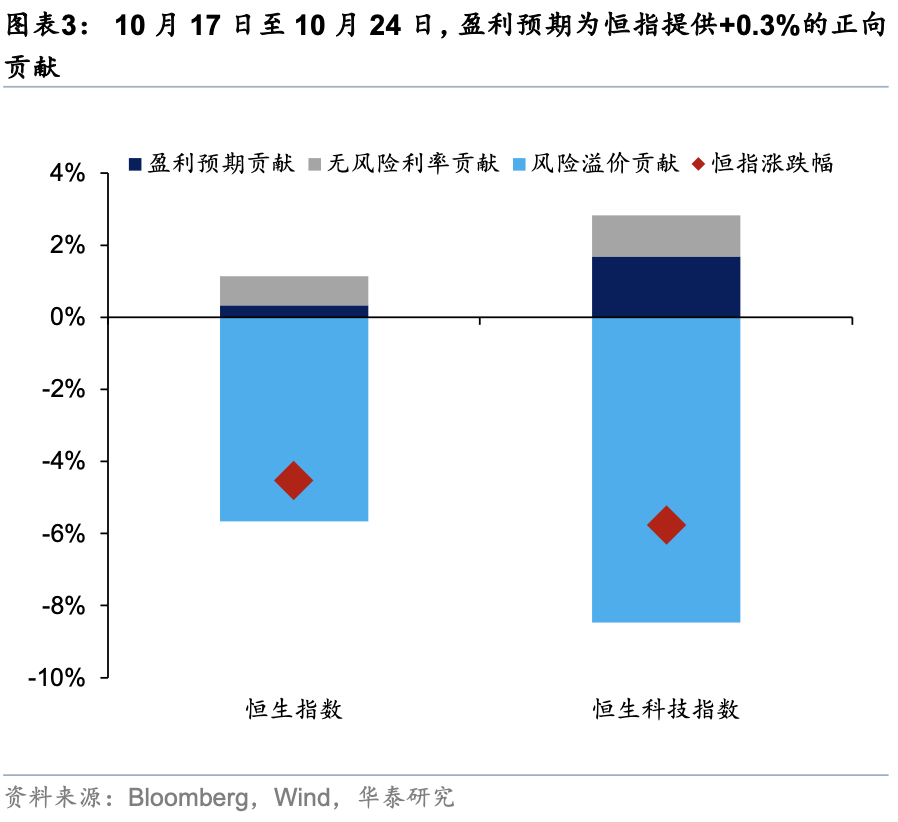
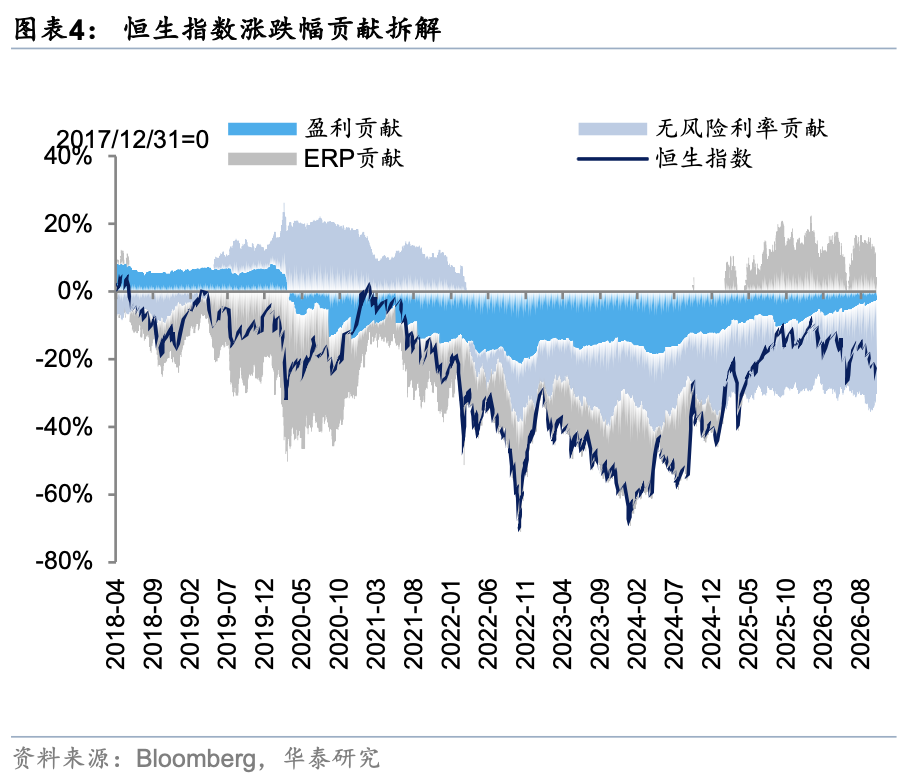
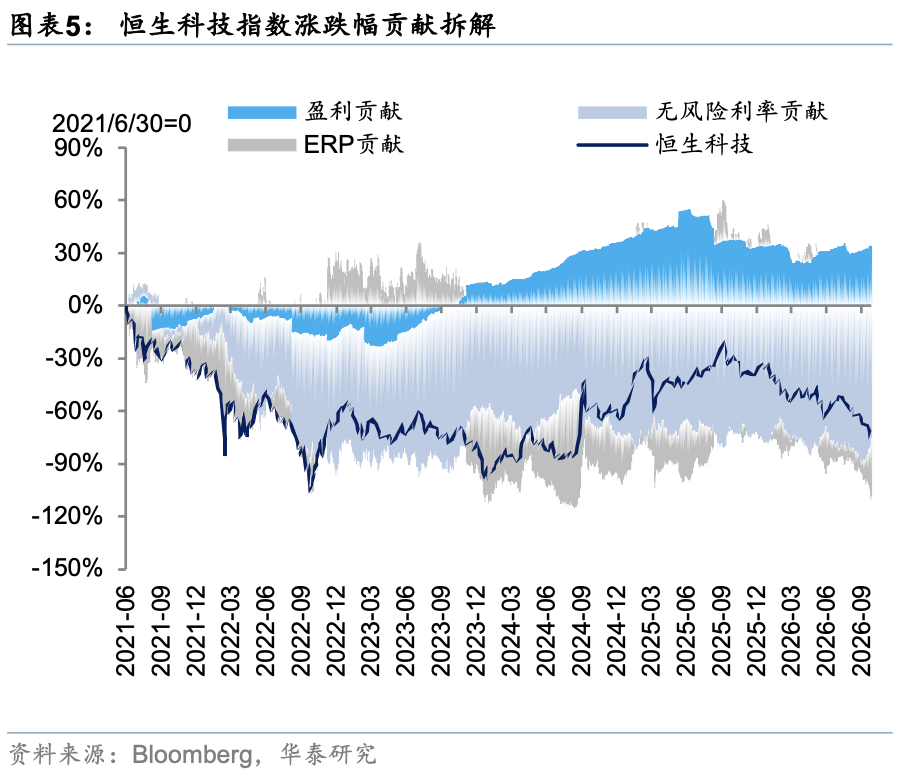
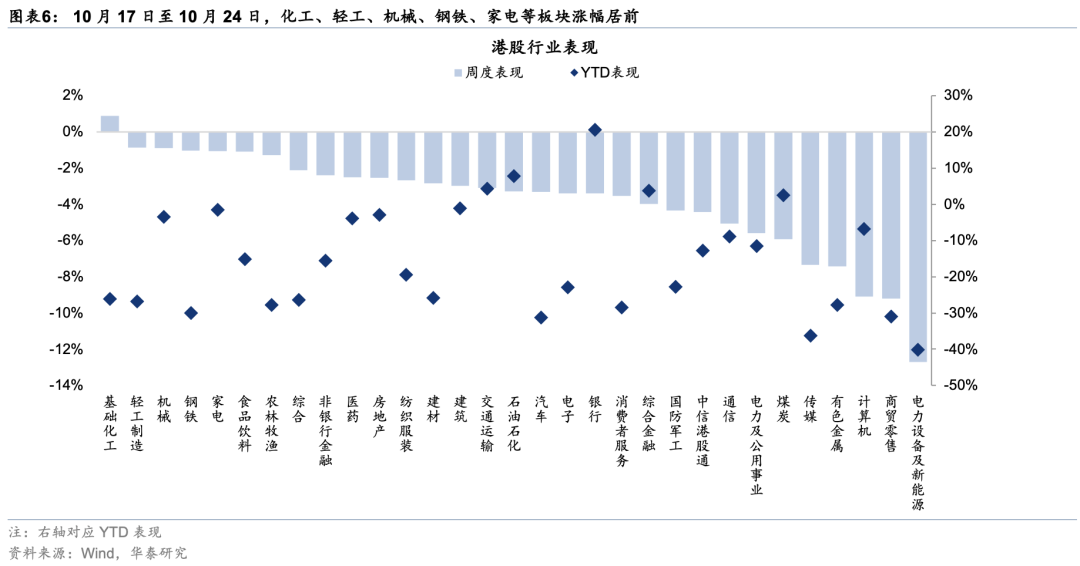
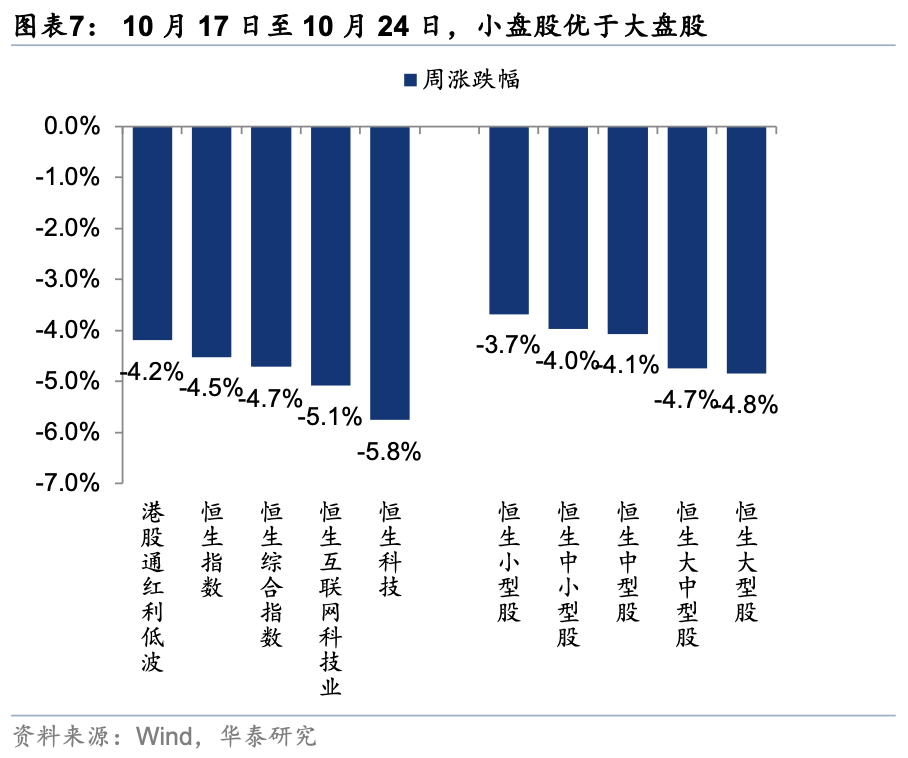
上周美债延续回落,10年期收益率跌破5%,但由于AI投入回报的疑虑再起、国内政策刺激预期降温、减持担忧、部分头部个股业绩不及预期等因素,恒指、恒生科技分别下跌4.5%、5.8%,其中恒生科技创2024年9月以来新低。短期看,恐慌情绪上行但不极致,情绪指数回落至接近择时策略满仓阈值但并未触发信号,波动率期限结构周五出现7月下旬以来首次倒挂,后续抄底机会或仍需等待情绪充分释放。配置上,油价及美债利率高位等中期约束未解,宜以结构应对而非追逐贝塔,红利继续做底仓,主配铁路公路、港口等运营性资产。创新药及CXO龙头中期盈利仍向上,但南向获利盘仍在兑现,选股持有,不急于逢低加仓。科技硬件盈利上修但南向持续减持,做多窗口仍需等待,互联网龙头继续等待业绩期验证。
基本面:盈利预期整体走平,计算机改善、电新、汽车下修走阔
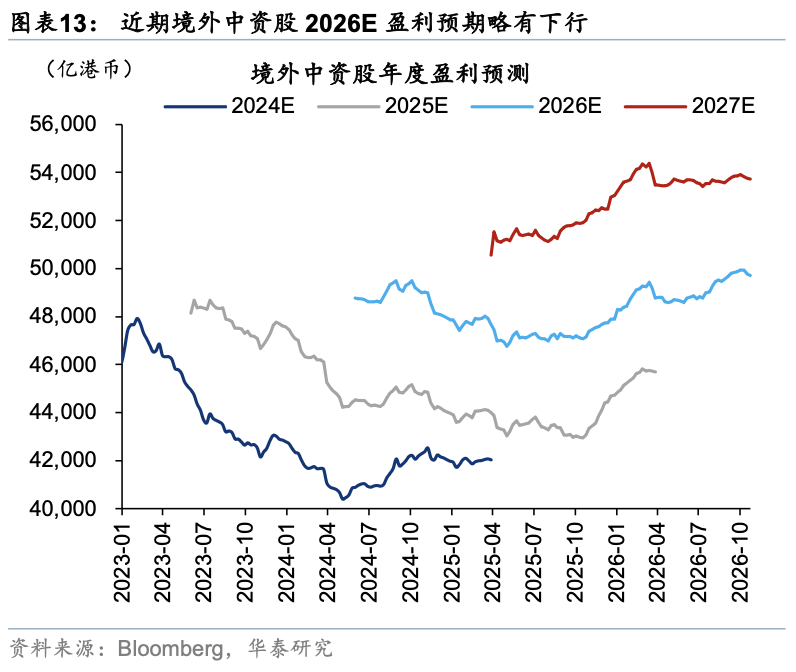
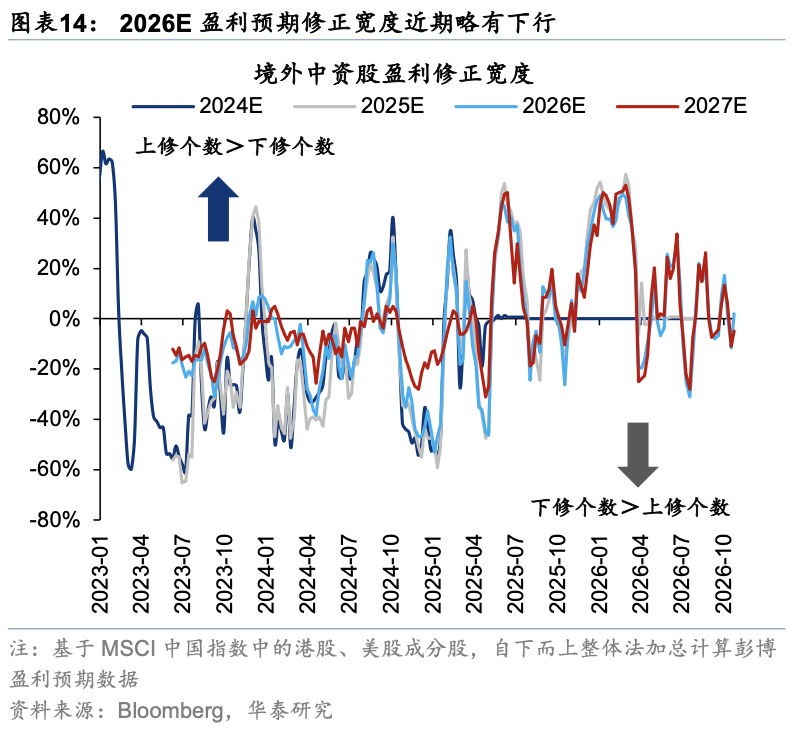
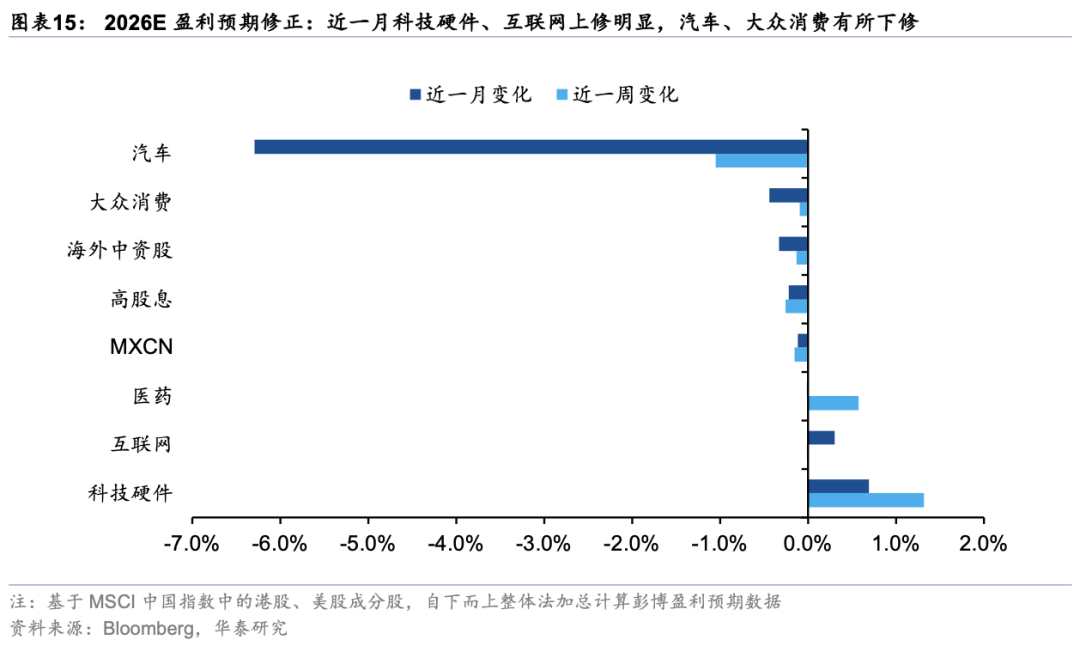
截至10月23日,港股非金融FactSet一致预期2026年盈利(简称盈利预期)近4周-0.2%、维持走平,近1周-0.3%。板块层面,创新药上修放缓(近4周+0.8%、近1周-0.1%);高股息上修加速(近4周+0.7%、近1周+0.3%),上修占比61%;互联网上修延续(近4周+0.3%、近1周+0.1%),上修占比升至61%;消费下修走阔(近4周-1.4%、近1周-0.9%)。行业层面,计算机由降转升(近4周+1.5%、近1周+1.7%),上修占比升至70%,权重股上修较多;电新降幅走阔(近4周-4.3%、近1周-4.1%),主要由权重股宁德时代驱动,上修占比仍有53%;汽车下修走阔(近4周-1.8%、近1周-1.1%),上修占比回落至48%。
资金面:南向转为大额净卖出,被动外资延续流入
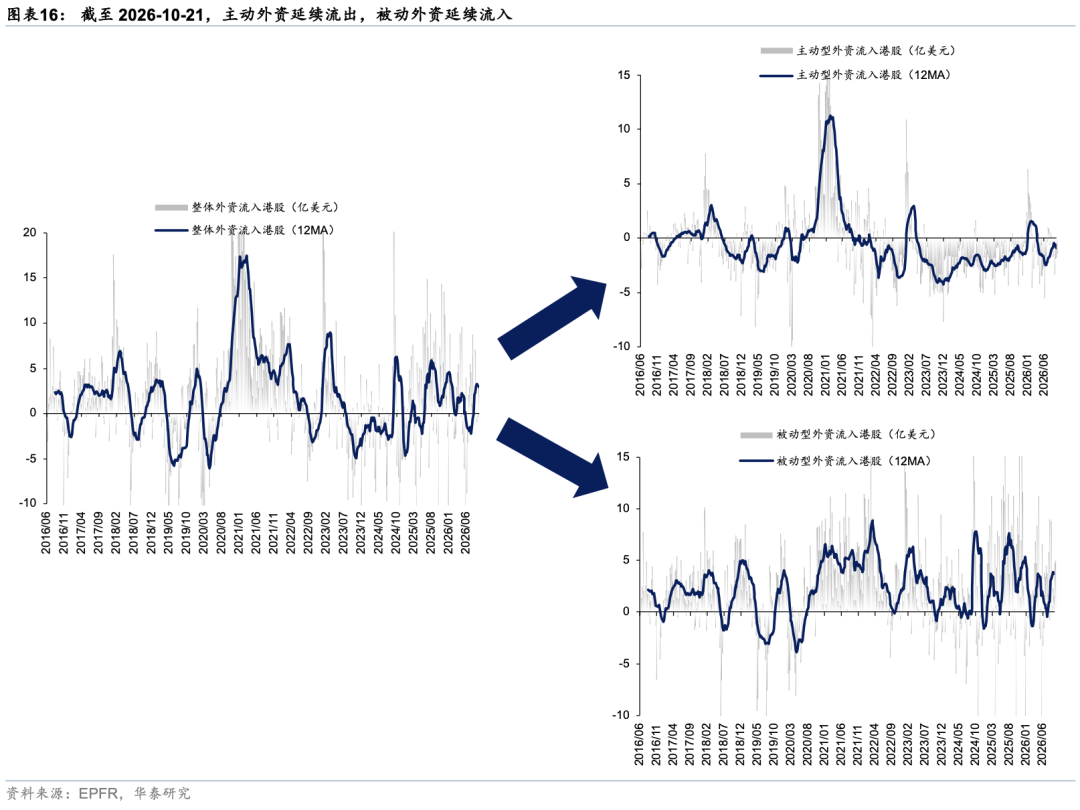
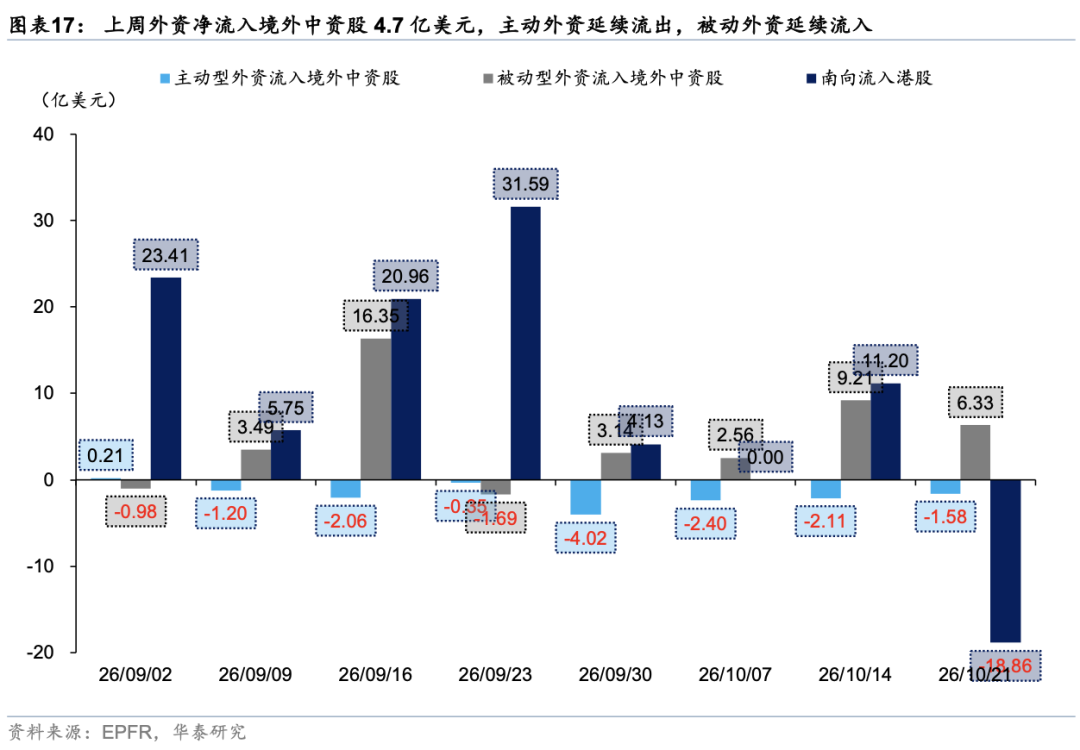
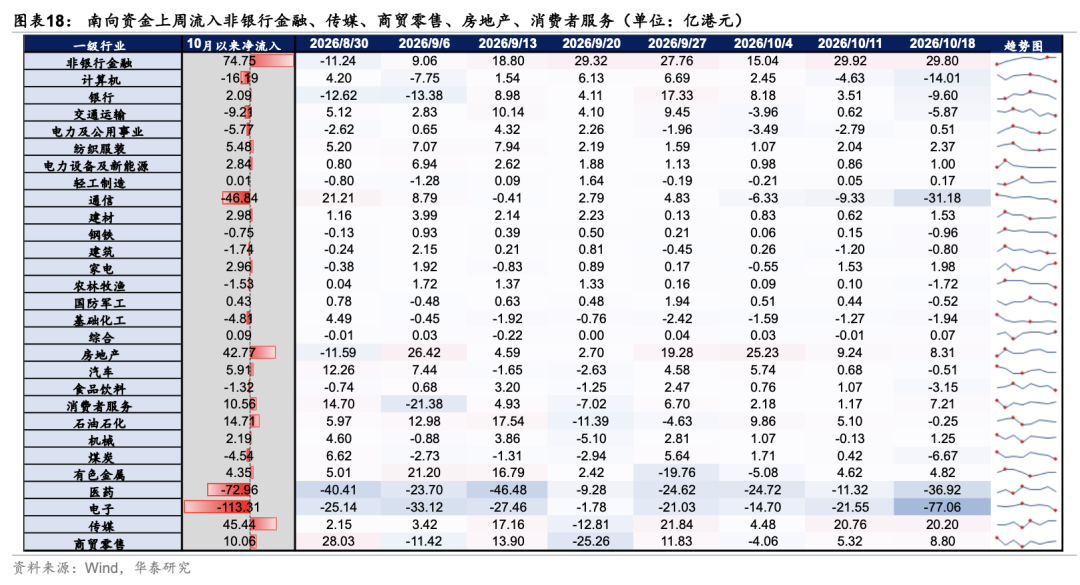
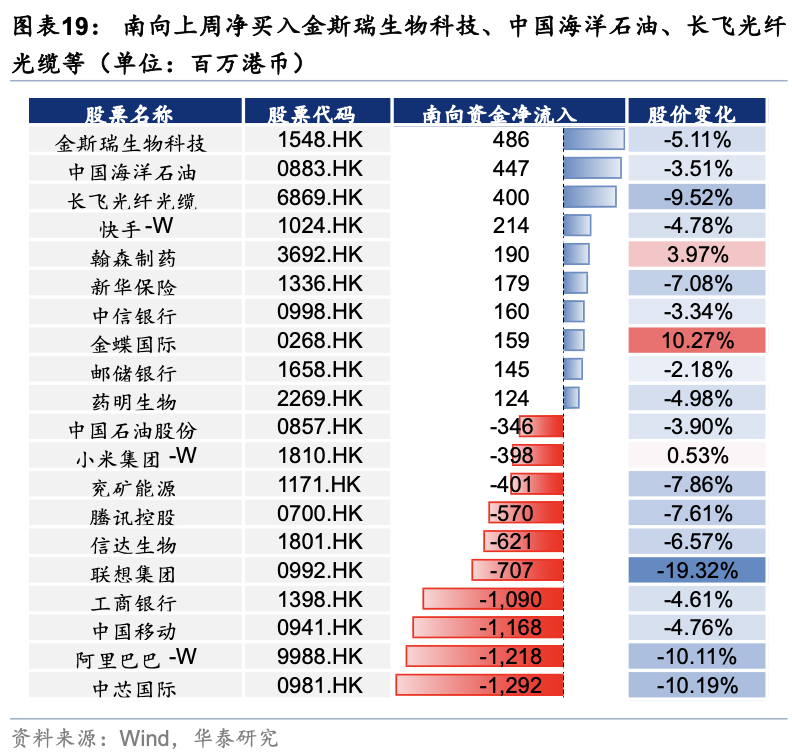
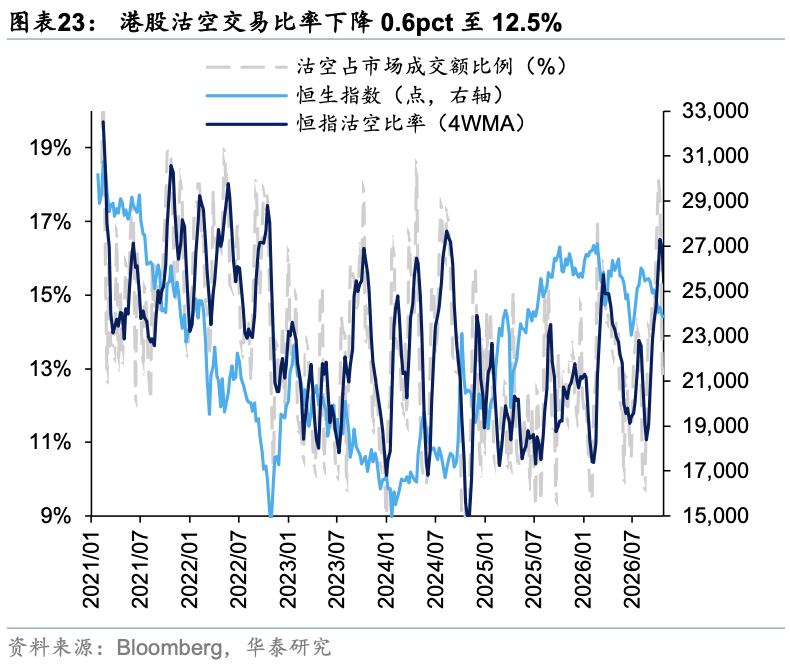
1)外资方面,截至周三(10/21),EPFR口径下整体外资净流入港股3.6亿美元,连续第二周流入,其中主动外资净流出1.4亿美元(前一周-1.8亿美元),被动外资净流入5.0亿美元。2)沽空方面,最新一期港股沽空交易比例周均值环比下降0.5pct至12.5%,延续自阶段高位的回落,指数下跌过程中沽空交易并未放大。3)南向方面,上周合计净卖出约170亿港币,前一周净卖出约66亿港币,流出扩大约104亿港币,为7月底以来最大单周净流出。分行业看,非银行金融、传媒、商贸零售、房地产、消费者服务流入居前,电子、医药、通信、计算机流出居前。
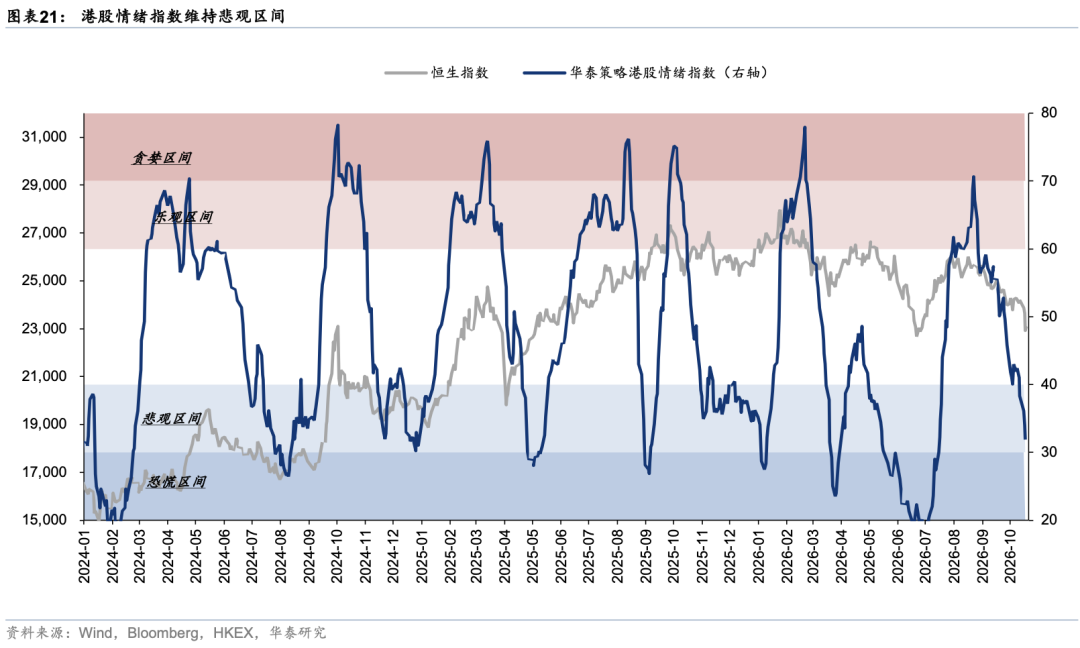
市场情绪:降至7月下旬以来低位,接近恐慌区间
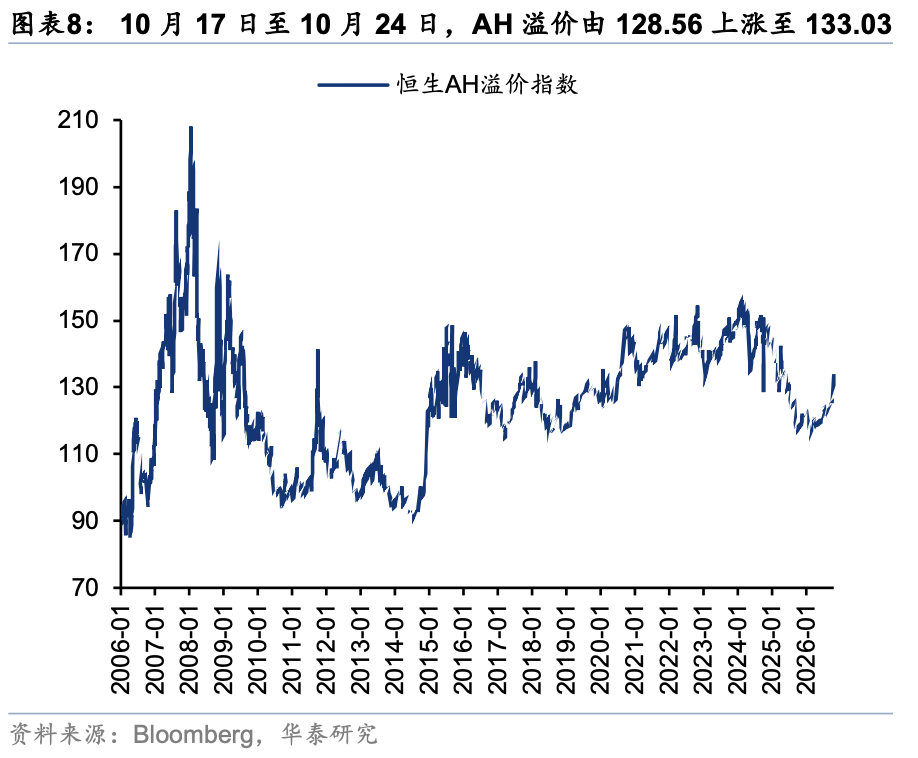
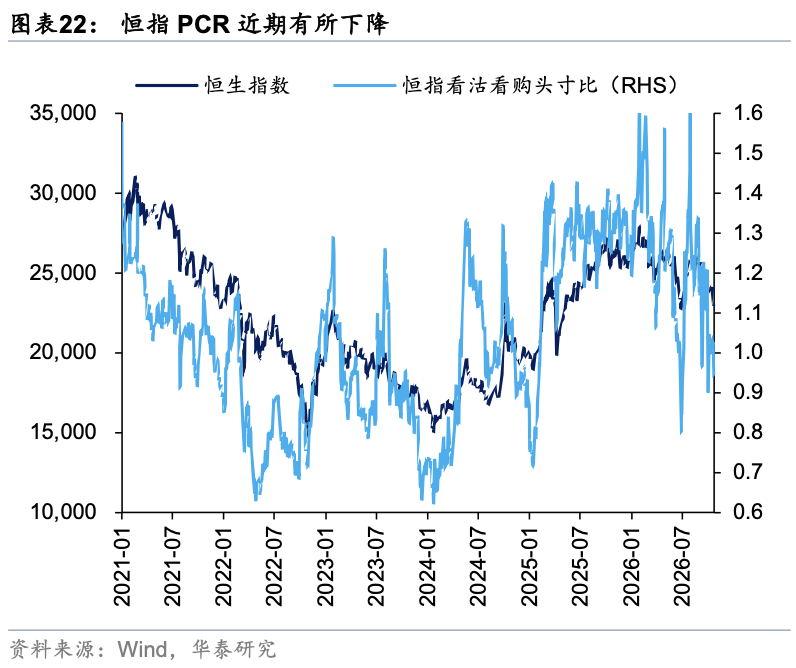
港股情绪指数最新读数32.0,较上周五(10/16)的38.3回落6.2,10月22日一度降至31.9,为7月20日以来最低,读数已接近策略30的满仓阈值。归因来看,南向资金流入强度(下降22至28)、净买入强度(下降30至30)大幅回落,是上周主要拖累;看沽看购(下降10至10)、AH溢价(下降12至0)续创低位,恒指RSI(下降6至40)随指数下行。
配置:红利+创新药,内部选股重于板块选择
上周美债收益率回落,但对港股拉动有限,南向持续流出叠加大股东减持担忧是制约港股的主要微观因素。我们继续建议红利做底仓,但需控制股息率优势相对A股收敛、派息率提升难度较大的行业的敞口,主要配置铁路公路、港口等运营性资产。短期视角,创新药仍是景气占优且中美共振的进攻方向,CXO龙头盈利仍在上修,但南向获利盘较厚且仍在兑现,不急于逢低买入,选股持有即可。食品乳品等必需消费仍是小仓位赔率配置,不追涨,保持耐心。海外科技硬件因AI资本开支回报的疑虑走弱,港股硬科技跟跌,南向持续减持半导体龙头,做多窗口尚需等待。互联网龙头估值处于低位,但盈利预期尚未企稳,等待业绩期验证。
风险提示:地缘局势波动、政策力度不及预期。
正文
市场表现
估值比较
港股盈利
港股资金面和市场情绪
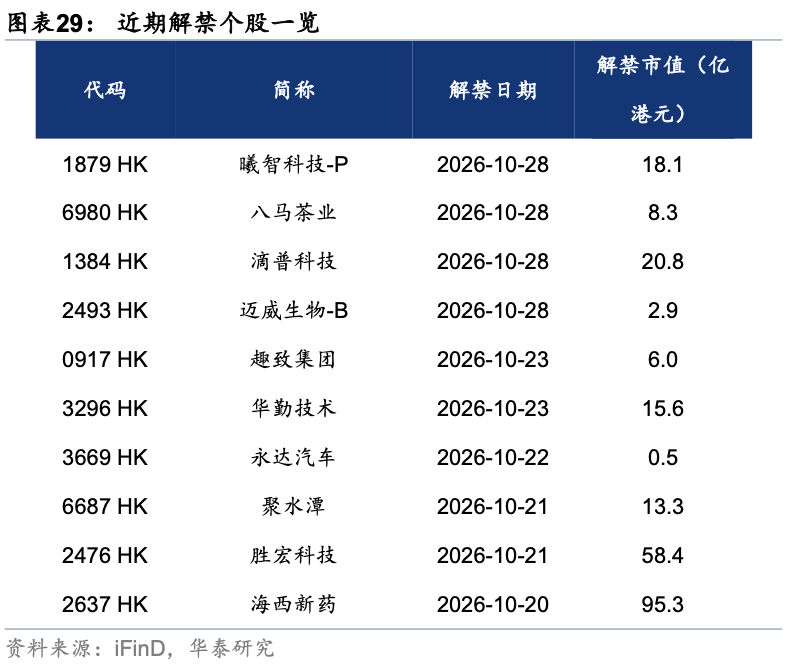
回购、增发、IPO及解禁
风险提示
地缘局势波动风险:地缘冲突可能抑制风险偏好,导致外资流出与市场波动性急剧升高,使得行情走势与我们的观点有所差异。
政策力度不及预期风险:若后续市场过热使得相关支持政策力度减弱,可能逆转当前的估值向上趋势或压缩交易活跃度,使得市场的走势与我们的观点有所差异。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
华盛早报|标普重磅调整!将影响3750亿美元资金;SK海力士拟派发16万亿韩元特别股息;巴西总统卢拉赢得连任,巴西指数ETF急泻19%

美股前瞻 | SpaceX突发!但斌已出手建仓,公司正进军移动通信市场;业绩股齐跌,西部数据、“储能妖股”BE盘前跌逾3%!
一周财经日历 | 重磅!海力士、谷歌、微软、闪迪等密集放榜;美联储利率决议来袭!沃什将释放什么信号?苹果下周举行新品发布
3.5万亿美元世纪合体!SpaceX最终要“吞并”特斯拉?对投资者手中股票有何影响?
华盛早报|纳指重挫逾2%,油价狂飙!特朗普威胁对伊打击将“更进一步”;10年期美债收益率跌破5%;8250亿美元支出计划!Meta信用风险创新高
美股前瞻 | AI交易熄火,中东局势恶化!纳指期货盘前跌逾1.6%;特斯拉绩后一度跌逾5%,财报未能“打动”市场!
财报前瞻 | SK海力士市盈率跌至2倍、闪迪重挫40%!存储“超级周期”真要落幕?华尔街喊话绩前逢低建仓
丘盛一筹 | 市场错杀AI?科技巨头业绩或带来上车机会


