热门资讯> 正文
财报季“重头戏”来了:逾1/3标普500公司本周公布业绩!
2026-10-26 11:33
财联社10月26日讯(编辑 潇湘)美股第三季度财报季最关键的一周即将拉开帷幕——这给了美国企业界一个驱散股市阴霾的机会。
据FactSet数据显示,约36%的标普500指数成分股公司(共计179家)将于本周公布业绩。备受瞩目的企业包括亚马逊、Alphabet和微软等巨头——标普500指数近年来的涨幅一直依赖于这些公司。但投资者目前也对各种因素感到担忧,从人工智能交易的可持续性,到高企的汽油价格,再到债券市场的动荡。
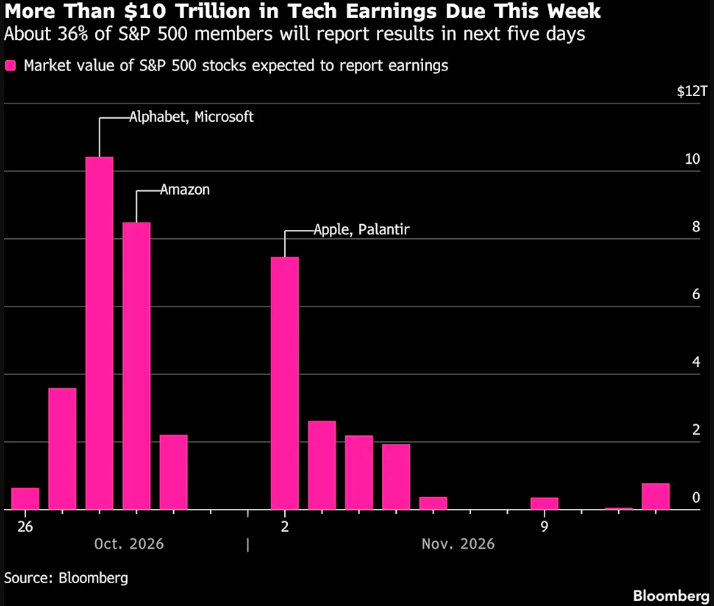
根据上周五发布的一份FactSet报告,分析师仍预计标普500指数第三季度的整体利润将实现29.5%的惊人增长。但投资者留给企业的容错空间已经变小——即便是那些业绩超出华尔街预期的公司也不例外。
Equity Armor Investments首席执行官Luke Rahbari表示,未来一周将是本财报季最重要的一周。他指出,微软、Alphabet和亚马逊——这三家公司的总市值接近11万亿美元——很可能会决定市场的走向。
“我认为许多公司面临的门槛都很高,而且在谨慎甚至负面的市场情绪下,这可能是棘手的一周,”Rahbari在电子邮件中表示。
据FactSet数据显示,目前标普500指数成分股中约有四分之一的公司已公布财报业绩。其中,83%的公司每股收益超出分析师预期。
但Seaport Research Partners首席投资策略师Jonathan Golub表示,这些业绩超出预期的幅度并没有达到投资者所希望的水平,而那些业绩仅堪堪微幅超出预期的公司,更有可能遭到投资者的冷落。“这几乎就像是未达预期一样,因为我们本以为表现会更强劲,”Golub指出。
Mahoney Asset Management首席执行官Ken Mahoney表示,市场如此强烈的负面反应表明,“预期已经高得离谱,而且很多因素早已被市场消化。”
巨头直面考验
华尔街对强劲盈利增长的期望一直是支撑股市的主要动力之一。但近来,对通胀、政府赤字、导致汽油价格上涨的伊朗战争,以及科技巨头在人工智能建设上的巨额支出——这主要源于市场对CoreWeave和人工智能企业所背负债务的担忧——这些因素都给市场带来了压力。
尽管标普500指数今年迄今仍上涨了11.4%,但过去一个月已下跌1.6%。
亚马逊和Alphabet上次公布财报时,其来自人工智能投资的一次性收益导致利润增幅异常巨大,这推动了标普500指数整体盈利增长。Golub表示,本周科技巨头的财报将尤为重要,因为这些财报数据可能会导致股价出现更大的波动。Alphabet和微软将于周三盘后公布财报,亚马逊则于周四跟进。
对华尔街而言,所有一切可能都取决于两个关键数据:这些公司在人工智能领域的投入支出有多少,以及何时能从中获得实质性的回报。鉴于上周市场对Meta资本支出增长的剧烈反应,一旦出现任何令人失望的情况,市场的反应恐怕也不会手下留情。
Gabelli Funds的投资组合经理John Belton表示:“投资者目前对资本支出的增加‘完全没有耐心’。‘股市或许能暂时视而不见,但最终这将产生影响,或者至少会导致市场更加脆弱。’”
随着油价飙升——布伦特原油交易价格目前已升至4月以来的最高水平,投资者在上周的焦虑情绪已然高涨。交易员们也纷纷回流至相对安全的美国国债,推动10年期美债收益率时隔一个月首次回落至5%以下。再加上伊朗持续的战事以及下周即将举行的关键性美国中期选举,当前的宏观环境可谓充满挑战。
这种紧张不安在上周三Meta公布财报后的市场交易中表现得尤为明显。由于业绩显示出令人鼓舞的趋势,该股在盘后交易中一度大涨。但到了周四美股开盘时,随着该公司计划将未来支出承诺提高1250亿美元至8250亿美元的消息开始被市场消化,市场情绪发生了逆转。该股周四收盘下跌6.1%,创下7月以来的最大单日跌幅,同时Meta的五年期信用违约互换(CDS)价格飙升至新高,因为巨额支出意味着它将需要发行更多债券。
“这是艰难的宏观环境、放缓的AI收入和激增的AI资本支出,所构成的一个棘手组合,”Belton指出。
多年来,超大型科技股一直是推动股市走高的主要力量,但这一情况在2026年发生了改变。彭博七巨头指数今年仅上涨6.5%,远低于标普500指数11%的涨幅以及以科技股为主的纳斯达克100指数15%的涨幅。在该群体的七个成员中,只有苹果和英伟达跑赢了大盘。而剔除这些科技巨头后的标普500指数版本,在2026年已经上涨了12%。
事实上,眼下不少投资者对AI支出似乎心态矛盾。一方面,人们普遍乐观地认为,随着时间的推移,AI将成为强大的市场驱动力。但与此同时,关于投入的数千亿美元是否以及何时会在净利润上体现出来,争论仍在继续。这一点尤为敏感,因为这一支出周期已经将许多AI支出大户从“印钞机”变成了自由现金流为负的公司。
“如果再次出现不得不下调自由现金流预期的情况,那将加剧人们对AI支出持久性以及对增量资本依赖的担忧,而且这种担忧还会传导至新云服务商以及市场的其他领域,”BNY Wealth高级股票分析师Kevin Shea表示。
“然而,如果我们能看到自由现金流预期获得上调,市场就会松一口气,认为负面修正已经触底,并且我们已经度过了支出周期中最艰难的阶段。”
推荐文章
美股前瞻 | Anthropic提交IPO申请!代码为ANT,上半年净亏损高达807亿美元;Meta盘前巨震7%!拟增发股票募资350亿美元

绿色动力环保午后涨超4% 前三季度归母净利润同比增长16.9%
巴西市场或将迎来大跌 卢拉意外胜选料颠覆“博索纳罗交易”
华盛早报|标普重磅调整!将影响3750亿美元资金;SK海力士拟派发16万亿韩元特别股息;巴西总统卢拉赢得连任,巴西指数ETF急泻19%
SK海力士拟依托铠侠股权处置收益派发16万亿韩元特别分红
港股10月以来回购36.75亿港元 思摩尔国际、李宁年内首度回购
美股前瞻 | SpaceX突发!但斌已出手建仓,公司正进军移动通信市场;业绩股齐跌,西部数据、“储能妖股”BE盘前跌逾3%!
3.5万亿美元世纪合体!SpaceX最终要“吞并”特斯拉?对投资者手中股票有何影响?


