热门资讯> 正文
周末读物 | AI时代,104岁的可口可乐,股价为何创新高?
2026-10-24 17:22
本周2026年10月22日,可口可乐股价持续上涨,续刷历史新高,总市值站上4000亿美元。从10月初到现在的十几个交易日里,这只股票几乎是一条斜着向上的线,年内累计涨幅约37%。
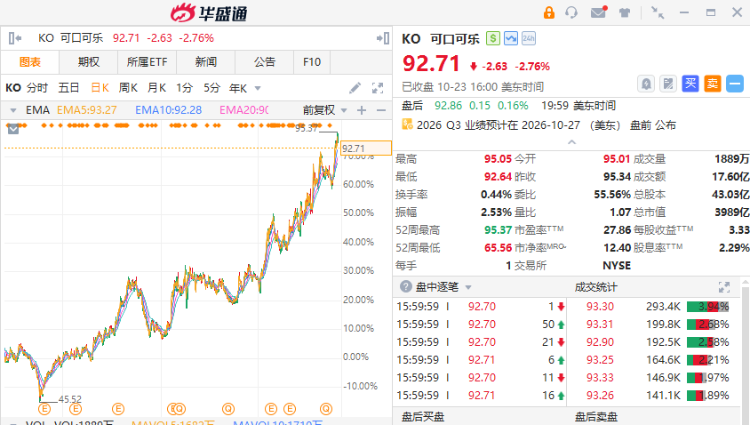
一家1886年诞生的公司,在104岁的时候,股价创了历史新高。这件事本身就带着一点荒诞的活人感——你以为它早就该被时代甩下车了,它却坐在驾驶座上,还在踩油门。
但真正值得看的,不是股价,是油门踩在了哪里。
一个反常识的信号:销量跑赢了涨价
消费品公司增长,通常靠两件事:卖得更贵,或者卖得更多。过去几年,可口可乐给市场的印象一直是前者——通胀环境下靠提价维持利润,华尔街甚至给它贴过一个略带嘲讽的标签: “只会涨价的公司” 。
但2026年第二季度,这个惯性被打破了。全球单箱销量同比增长5%,而定价和产品组合只贡献了2%的增长。卖得更多,第一次跑在了卖得更贵前面。
上一次销量增速这么干脆,还要追溯到好几年前。2025年三季度,这个数字只有1%。从1%到5%,不是一次微调,是一次引擎切换。
切换的燃料,是无糖
零糖可乐二季度全球销量增长16%,健怡可乐和轻怡可乐增长7%。北美市场的数据更细:截至10月初的四周里,低卡和零糖碳酸饮料的销售额同比增长17.9%,销量增长13.8%;而传统含糖可乐的销售额在往下走。
可口可乐CFO在财报电话会上被问到零糖为什么卖得好,他的回答朴素得不像一个CFO: “味道是大家喜欢的。没比这更复杂的了。”
一家百年公司最难得的,不是做出一个新口味,是承认消费者的口味变了,然后老老实实跟着变。零糖可乐不是新东西,但它在2026年真正变成了增长的主引擎,而不是财报里一句“其他品类也有增长”的注脚。
AI在可口可乐的报表里,不是一个故事,是一笔省下来的钱
第二根引擎,藏在利润表的费用栏里。
可口可乐和微软在2024年签了一份五年、价值11亿美元的AI合作协议,方向很具体:供应链预测、营销个性化、渠道定价和客户运营。到2026年,这笔钱开始以“省下来的成本”的形式出现在报表上。AI驱动的销售预测准确率从70% 提升到了90%,直接带动销售额增长8%。
效果拆到季度数据里更清楚。2026年一季度,因为AI在广告投放、供应链管理和渠道运营上的效率提升,费用率下降了1.3个百分点,核心经营利润率提升到了33.8%。对比一下百事可乐同期15.7% 的核心经营利润率,这个差距不是一星半点。
AI在大多数公司的故事里,是一个关于“未来”的词。在可口可乐这里,它是一个关于“费用率”的词。 前者需要想象力,后者只需要看报表。
肯德基换饮料,换的不是一杯可乐
10月中旬,《华尔街日报》报道了一件事:美国肯德基的3700多家门店,将在2027年1月把饮料供应商从百事换成可口可乐,春季前全部落地。
单看财务影响,这件事不大。可口可乐CFO自己说了,短期直接财务增量有限。但它的信号意义比数字重得多。百事和肯德基的绑定持续了几十年,这纸合同被换掉,等于美国餐饮渠道的格局在松动。
杰富瑞的分析师说得很直白:直接销量影响有限,但它打开的是即饮渠道的基本盘——餐厅、便利店、自动售货机,这些“你渴了刚好看到”的场景,是可乐真正的护城河。
一瓶可乐的竞争力,从来不只在超市货架上,在你路过冰柜时的那一秒钟里。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
美股前瞻 | 加息概率仅7%!美联储利率决议凌晨2点来袭;强劲财报“带飞”股价!SK海力士盘前飙涨逾7%

华盛早报|SK海力士Q3营业利润飙7倍!拟回馈股东100万亿韩元;甲骨文加码英伟达、谷歌合作;泡泡玛特Q3收益近乎腰斩
SK海力士第三季度营业利润和营收再创历史新高,追加60万亿韩元股东回报计划
港股概念追踪 | PCB产业链迎来业绩兑现期 两家企业三季度净利暴涨超10倍(附概念股)
冲刺人类史上最大IPO!Anthropic营收五季狂飙30倍,数千亿美元算力订单落地,谁在闷声赚大钱?
美股前瞻 | 伊朗释放和平信号!期指转涨油价回落;SK海力士盘前升逾3%,将于盘后放榜!
马斯克警示新云厂商:它们将迎来 “孔雀鱼式消亡”
Anthropic公开递交纳斯达克IPO申请:上半年净亏损807亿美元


