热门资讯> 正文
黄金迟迟未能突破,高盛揭示短期利率压力与长期储备需求之争
2026-10-21 15:30
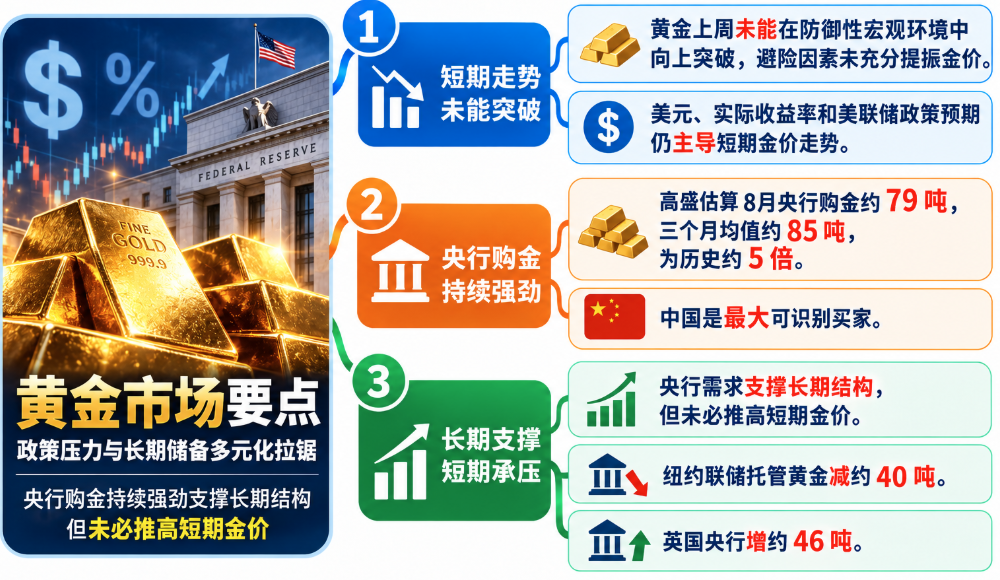
黄金上周未能在宏观环境转趋防御性的背景下实现向上突破,令短期走势受到关注。人工智能融资风险开始向信贷市场蔓延,投资者重新评估经济增长前景,大西洋两岸的财政和政治风险也在增加,按传统避险逻辑,这些因素本应有利于黄金。
但金价没有充分响应这些变化,表明投机性资金尚未完全接受一种更强调地缘政治、主权资产负债表和储备安全的投资逻辑。美元、实际收益率、美联储政策预期,以及持有不产生利息收益的黄金所面临的机会成本,仍然主导着金价的许多短期波动。
与此同时,另一股力量正在改变黄金需求的底层结构。各国央行越来越重视官方储备的安全性和多元化,不再仅仅根据短期利率变化决定资产配置。
高盛大宗商品研究员莉娜·托马斯(Lina Thomas)和达安·斯特鲁伊文(Daan Struyven)在10月19日发布的《贵金属评论》中指出,截至8月,官方部门的购金力度依然异常强劲。即使投机性资金缺乏信心,金价难以突破关键阻力位,全球央行也继续为市场提供重要支撑。
央行月均购金量达到历史基准的约5倍
高盛最新估算显示,全球央行8月购买黄金约79吨,而2022年之前的历史月均购金量仅为17吨。
按照经季节性调整后的三个月均值计算,央行目前的月均购金量约为85吨,相当于历史基准水平的约5倍。
月度数据难免出现波动,高盛的即时估算也不等同于对所有官方机构交易活动的完整统计。相比单月购金量的起伏,持续的需求规模更能说明当前市场正在发生的变化。
与2022年之前相比,全球央行正以明显更高的速度增持黄金。这表明,推动官方储备多元化的因素已逐渐融入各国的长期投资组合决策,而非仅仅反映某一阶段的市场情绪。
高盛继续将这类需求视为黄金的重要结构性支撑,尤其是对于新兴市场央行而言。这些央行目前的黄金配置比例,相对于合理的长期投资组合目标,仍然较低。
不过,央行购金并不意味着金价必然立即上涨。储备管理机构通常具有更长的投资期限,其决策不一定取决于美联储下一次利率调整,也不必然随着美国国债收益率的短期波动而改变。
这使央行买盘与私人投资者的行为有所不同。即使部分私人投资者正在抛售黄金,或因美元走强而不愿追高,官方部门仍可能继续执行长期购金计划。
因此,强劲的央行需求更可能改变黄金市场的需求结构和下跌时的表现,而不是保证金价在短期内持续走高。
储备安全的重要性进一步上升
中国继续在全球储备多元化进程中发挥重要作用。高盛估计,中国是8月规模最大的可识别官方黄金买家,对全球官方部门购金作出了重要贡献。
但推动央行购金的因素并不局限于中国。随着地缘政治关系更加复杂,各国越来越关注金融制裁风险,以及官方储备过度集中于七国集团(G7)发行货币所带来的潜在风险。
不过,增持黄金并不意味着国际货币体系即将发生根本性崩溃,也不能据此断言美元很快会失去主导地位。储备多元化通常是一个渐进过程,黄金也很难迅速取代美元在全球融资、支付和抵押品市场中的地位。
更值得关注的是,黄金需求的构成正在变化。各国央行一方面增加黄金配置,另一方面也在重新审视官方储备的存放地点、资产获取便利程度,以及托管安排能否满足其长期安全需求。
高盛的研究显示,8月,外国央行存放在纽约联储的黄金储备减少约40吨,而存放在英国央行的托管黄金增加约46吨。
这些数据并不能证明同一批黄金直接从纽约转移到了伦敦,也不足以确定相关央行调整托管安排的具体动机。但这种变化与各国对储备安全的关注上升相吻合。
官方黄金存放地点的重要性,涉及央行之间的信任关系、流动性需求、资产取得的便利程度,以及托管安排等因素。当地缘政治风险和金融基础设施可能受到政策影响时,这些问题的重要性也会随之提高。
黄金的长期投资逻辑因此不再局限于对冲通胀或应对货币宽松,还涉及各国如何管理主权资产、降低对特定金融体系的依赖,以及确保储备资产在需要时能够使用。
短期利率压力仍在,央行买盘不等于金价必涨
尽管长期需求依然强劲,黄金上周未能实现向上突破,仍然是一个值得关注的短期信号。
在市场风险情绪恶化时,黄金未能作出预期中的上行反应,说明交易员尚未明显摆脱以美元和实际收益率为核心的传统定价框架。地缘政治不稳定、财政可持续性和储备安全等因素虽然日益受到重视,却尚未完全取代传统货币政策因素对价格的影响。
通胀预期上升、能源价格高企,以及货币政策可能趋于紧缩的风险,仍可能对黄金构成压力。如果实际收益率保持在具有吸引力的水平,投资者持有不产生利息收入的黄金时,就需要考虑相应的机会成本。
因此,即使地缘政治环境令人不安,也不能仅凭风险上升就认定金价必然走高。美元、实际收益率和黄金价格之间的关系,仍需要在市场交易中得到验证。
黄金后续能否实现有说服力的向上突破,将成为观察两种力量如何变化的重要依据。如果金价向上突破关键阻力位,同时实际收益率环境不再那么不利、黄金兑主要货币的表现改善,而官方部门需求继续保持稳定,就可能表明长期结构性需求开始吸引更多私人投资者参与。
反之,如果美元持续走强、实际收益率上升,而金价仍然难以上涨,那么即使央行购金规模高于历史水平,短期价格压力也可能继续存在。
理解黄金当前的市场表现,需要区分其作为传统避险资产的短期功能,以及作为对冲主权财政和储备安全风险的长期作用。
在风险偏好突然恶化时,黄金的短期表现可能高度敏感于市场流动性和美国国债收益率的变化。作为长期储备资产,黄金的吸引力则更多取决于各国央行如何评估官方储备的构成、资产安全和政府资产负债表的可信度。
高盛的最新研究表明,黄金的长期需求基础依然具有韧性。全球央行持续大量购金,中国仍是重要买家,而官方储备的托管地点与安全问题也受到更多关注。
但私人市场是否会给予这些结构性因素更高权重,仍有待观察。黄金上周未能突破,提醒投资者短期走势并不总是与长期基本面一致;与此同时,持续处于高位的央行需求也说明,不能仅凭短期价格表现就认定黄金的长期支撑正在减弱。
当前,黄金市场仍处于短期货币政策压力与长期储备多元化需求的拉锯之中。央行买盘为市场提供了重要支撑,但金价能否进一步上涨,还取决于私人投资者何时愿意将储备安全、地缘政治和财政风险纳入更高权重的定价逻辑。
推荐文章
美股前瞻 | 绩优股盘前飙涨!SpaceX一度升逾10%,AI营收暴增830%;特斯拉、Meta盘后放榜!

OpenAI、DeepSeek盯上具身智能!黄仁勋GTC与特斯拉财报有望接棒“点火”,港股机器人赛道拐点已至?
华盛早报 | 超预期!SpaceX绩后狂飙8%!马斯克正商讨巨头合并;黄仁勋下午5点发表主题演讲;IPO文件曝光!Anthropic将花7500亿美元购买算力
美股前瞻 | SpaceX、奈飞盘后将公布财报!存储再遭抛售,SK海力士跌近5%,高盛指对冲基金正减持科技股!
华盛早报 | AI硬件大反攻!存储、半导体强势反弹,闪迪大涨逾5%;英伟达GTC大会今日正式启幕;宁德时代今日放榜
美股前瞻 | 存储、半导体大反攻!三倍做多半导体ETF升近10%;大摩:美股回调临近尾声,准备布局风险资产!
英伟达GTC大会重磅来袭!从卖GPU到卖“AI工厂”,四大看点抢先看,黄仁勋能否再度点燃市场热情?
华盛早报 | 美股三大期指集体拉升!俄柴油将在合同签署后20天内抵美;金融街论坛年会今日开幕,港股今日休市一日


