热门资讯> 正文
财报前瞻 | 赫克拉矿业Q3业绩将放榜!一文速览分析师财报预测
2026-10-21 12:17
赫克拉矿业上一季财报表现如何?
华盛资讯10月21日讯,赫克拉矿业将于11月5日公布Q3财报。
回顾2026年Q2,赫克拉矿业营业收入为3.34亿美元,同比增长9.81%;每股收益为0.18美元,同比增长100.00%。
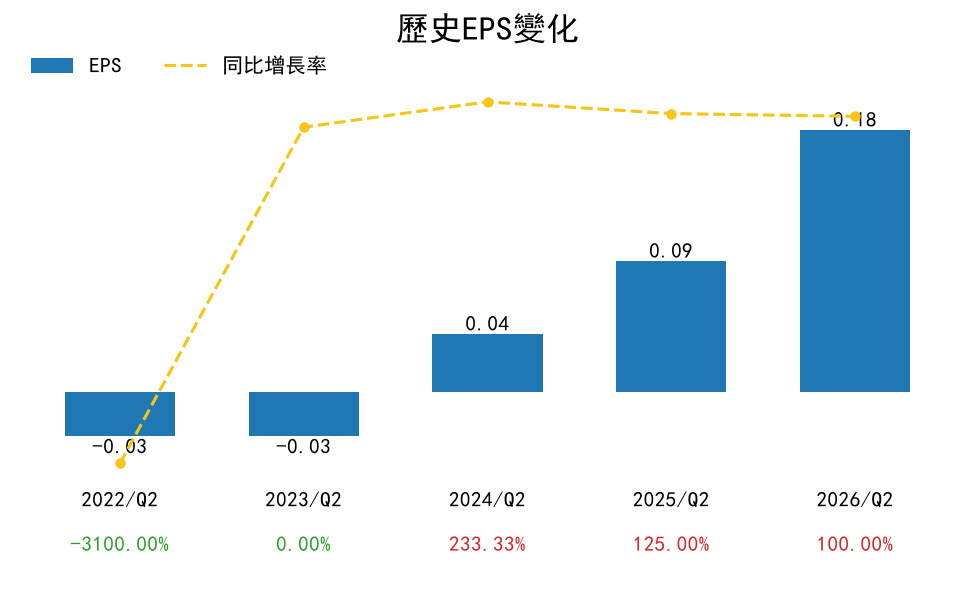
上一季业绩表现强劲,营收达3.34亿美元,归母净利润1.18亿美元,受益于金属价格上涨,白银和黄金收入均实现增长,毛利率和净利率明显改善。Lucky Friday与Greens Creek盈利能力提升,经营现金流大幅增强,公司还完成资产出售并偿还剩余优先票据,资产负债表进一步优化。
不过,白银和黄金产量有所下滑,Keno Hill矿场仍面临许可审批、劳动力短缺及尾矿储存容量限制等挑战,部分矿场生产成本上升,衍生品合约录得亏损,管理及勘探开发相关费用也有所增加。整体来看,公司在高金属价格环境下盈利弹性突出,但后续仍需关注产量恢复、成本控制及项目许可进展。
赫克拉矿业放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
目前暂无分析师对2026年Q3营收给出一致预期。全年维度看,2026财年营收预期为14.20亿美元,基于5位分析师预测,同比下降0.53%。
- Q3每股收益(EPS)预期
分析师预计Q3 2026 EPS为0.14美元,基于1位分析师预测,较去年同期实际值0.15美元有所下降。
2026财年全年EPS预期为0.80美元,基于3位分析师预测,反映市场仍预期公司全年盈利较上年改善。
- 每股收益预测历史
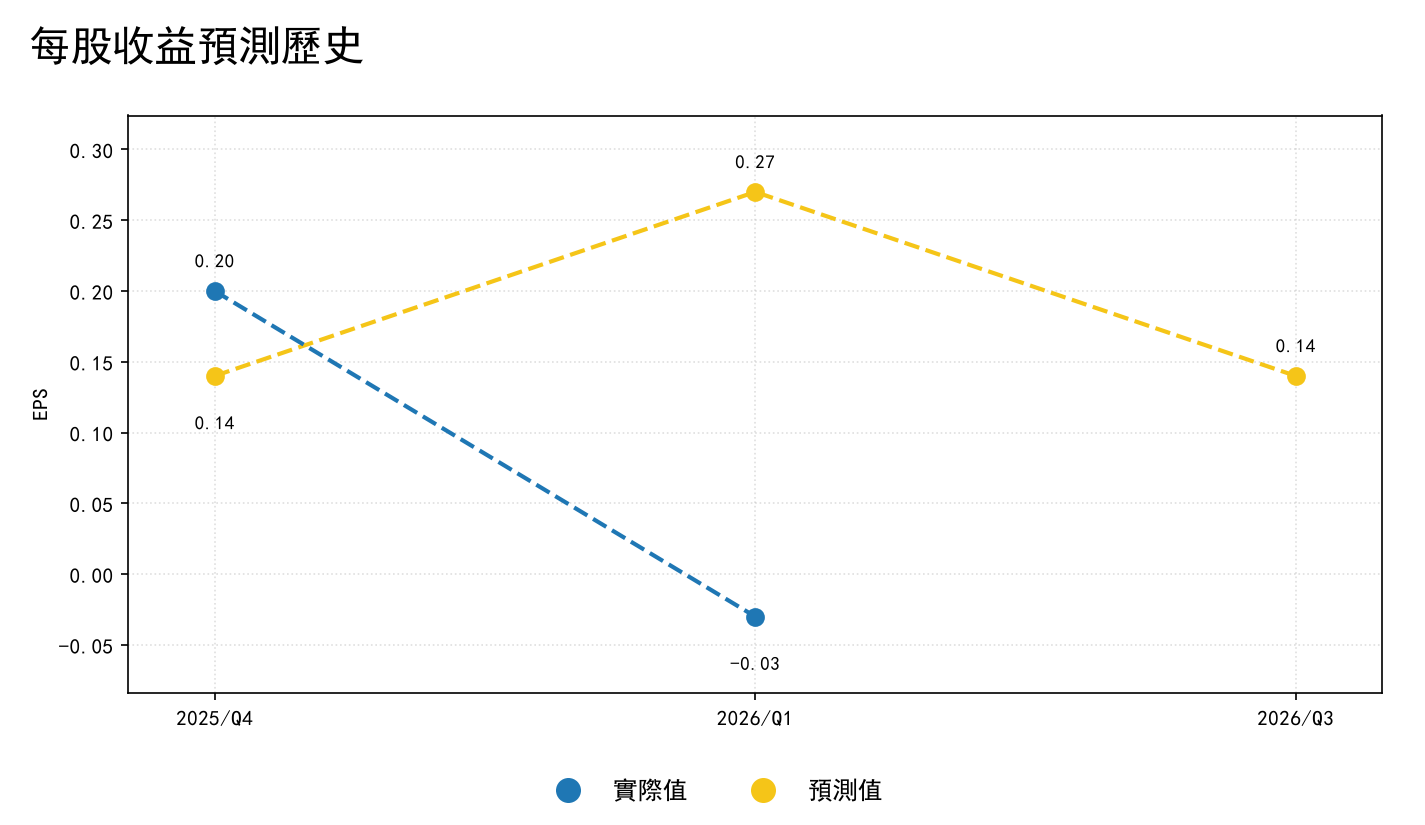
从历史表现看,2025年Q4公司EPS预期为0.14美元,实际录得0.20美元,超预期42.86%;但到了2026年Q1,市场原本预期EPS为0.27美元,实际却为-0.03美元,大幅低于预期,惊喜幅度为-111.11%。对于即将到来的2026年Q3,市场目前预计EPS为0.14美元,显示分析师对公司短期盈利表现仍保持相对谨慎。
华尔街大行如何睇?
最新一个月共有10位分析师给出评级,其中强买1位、买入3位、持有6位、跑输0位、卖出0位。
平均目标价:21.77美元
最低目标价:17.00美元
最高目标价:32.00美元
截至10月21日发稿,赫克拉矿业股价为15.02美元,较平均目标价有约44.94%的上行空间。
从近期机构动作看,卖方整体对赫克拉矿业维持偏正面但分化的判断,主流观点集中在“买入/跑赢大市”与“持有/中性”之间。RBC Capital于2026年9月16日维持“Outperform”评级;Jefferies于2026年8月21日首次覆盖并给予“Hold”评级;Scotiabank于2026年7月14日维持“Sector Perform”评级;HC Wainwright & Co.于2026年5月6日维持“Buy”评级;Canaccord Genuity于2026年4月29日将评级从“Hold”上调至“Buy”;CIBC于2026年1月28日维持“Neutral”评级。
整体而言,机构对公司长期基本面并不悲观,认为其仍具一定配置价值,但短期评级上更多体现为谨慎乐观,反映市场仍在等待盈利表现与经营执行进一步验证。
总结
赫克拉矿业此次财报前,市场关注点主要集中在盈利修复能否兑现。营收方面,2026财年预期为14.20亿美元,同比小幅下降0.53%,显示收入端暂未出现明显增长;但盈利方面,全年EPS预期为0.80美元,较上年0.49美元有所提升,说明市场仍期待利润改善。值得注意的是,公司此前季度盈利表现波动较大,2025年Q4曾明显超预期,但2026年Q1又大幅失手,因此本次Q3业绩的稳定性尤其关键。结合当前股价明显低于分析师平均目标价,若公司在产量、成本控制及盈利兑现方面释放积极信号,股价或有进一步修复空间。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
港股异动 | 小摩称市场对存款竞争忧虑或过度,港银股全线拉升!汇丰、渣打齐升3%

华盛早报 | 特朗普释放对伊和平信号!油价重挫6%,费半指数涨近7%;韩股大涨5%触发“熔断”;创新药迎利好,药明康德"军工"标签摘除
美股前瞻 | 特朗普同意停战建议,伊朗据传大让步,布油跌超4%,三大期指齐涨;谷歌推出两款AI芯片挑战英伟达,黄仁勋深陷绯闻调查
华盛早报 | 黄仁勋陷“婚外情”风波!英伟达董事会、美政府已展开调查!欧洲多国抗议数据中心建设;Anthropic估值遭下调至约1.2万亿美元
一周财经日历 | 俄美乌三方会谈、中美通胀数据重磅来袭!ANT估值或缩水至1万亿美元;远信储能领衔7只新股下周上市
美股前瞻 | 特朗普:我100%支持“超级智能”!AI硬件绝地反击,闪迪盘前暴拉11%;10月非农远高于预期!市场加大美联储12月加息押注
市场过度定价“蓝色海啸”?30只晶片股中有28只步入熊市!现在是否是“抄底时刻”?
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波


