热门资讯> 正文
财报前瞻 | NRG EnergyQ3业绩将放榜!一文速览分析师财报预测
2026-10-21 12:12
NRG Energy上一季财报表现如何?
华盛资讯10月21日讯,NRG Energy将于11月5日公布Q3财报。
回顾2026年Q2,NRG Energy营业收入为74.81亿美元,同比增长10.99%;每股收益为2.32美元,同比增长474.19%。
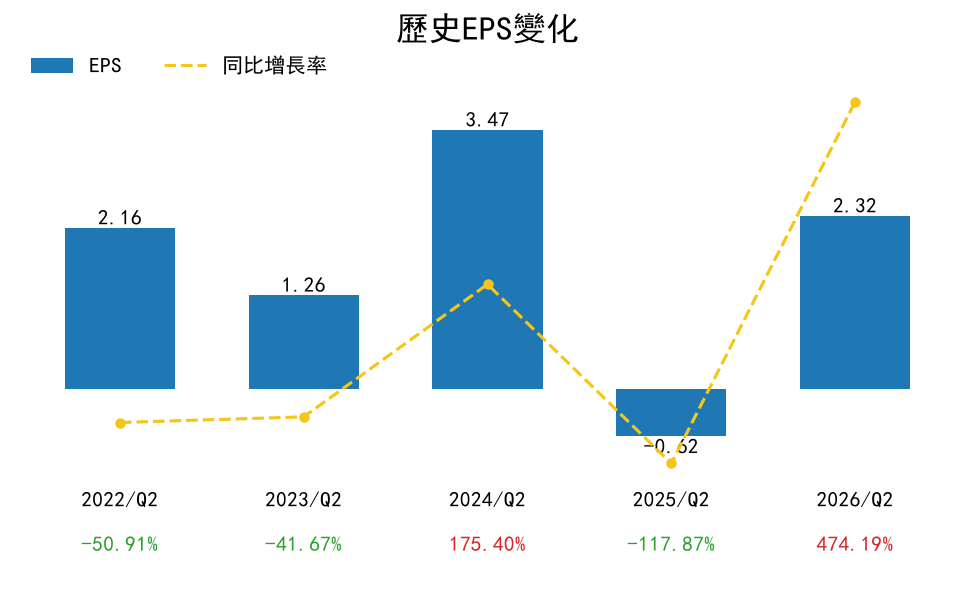
公司上一季业绩明显修复,营收同比增长并实现扭亏为盈,盈利能力改善显著。增长主要来自East业务和Vivint智能家居业务,其中East受LSP投资组合收购及CPower需求响应活动带动,容量收入大幅提升,经营利润也因对冲收益改善和管理费用下降而增强。
不过,Texas业务收入下滑,反映客户流失、天气及负荷变化带来的压力;同时能源采购、燃料和利息支出上升,显示并购后的成本与财务负担仍在。公司继续推进大规模回购并提高股息,管理层则强调把握数据中心、电气化及灵活负荷需求增长机会。
NRG Energy放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有5位分析师对2026年Q3进行了预测,平均预测营收为92.20亿美元,同比增长20.73%。全年维度上看,2026财年营收预期为354.00亿美元,增速约为15.27%。
- Q3每股收益(EPS)预期
分析师预计Q3 EPS为3.23美元,基于3位分析师预测,较去年同期实际值0.69美元有明显提升。
2026财年全年EPS预期为7.79美元,基于4位分析师预测,反映市场对公司全年盈利修复与增长延续的期待。
- 每股收益预测历史
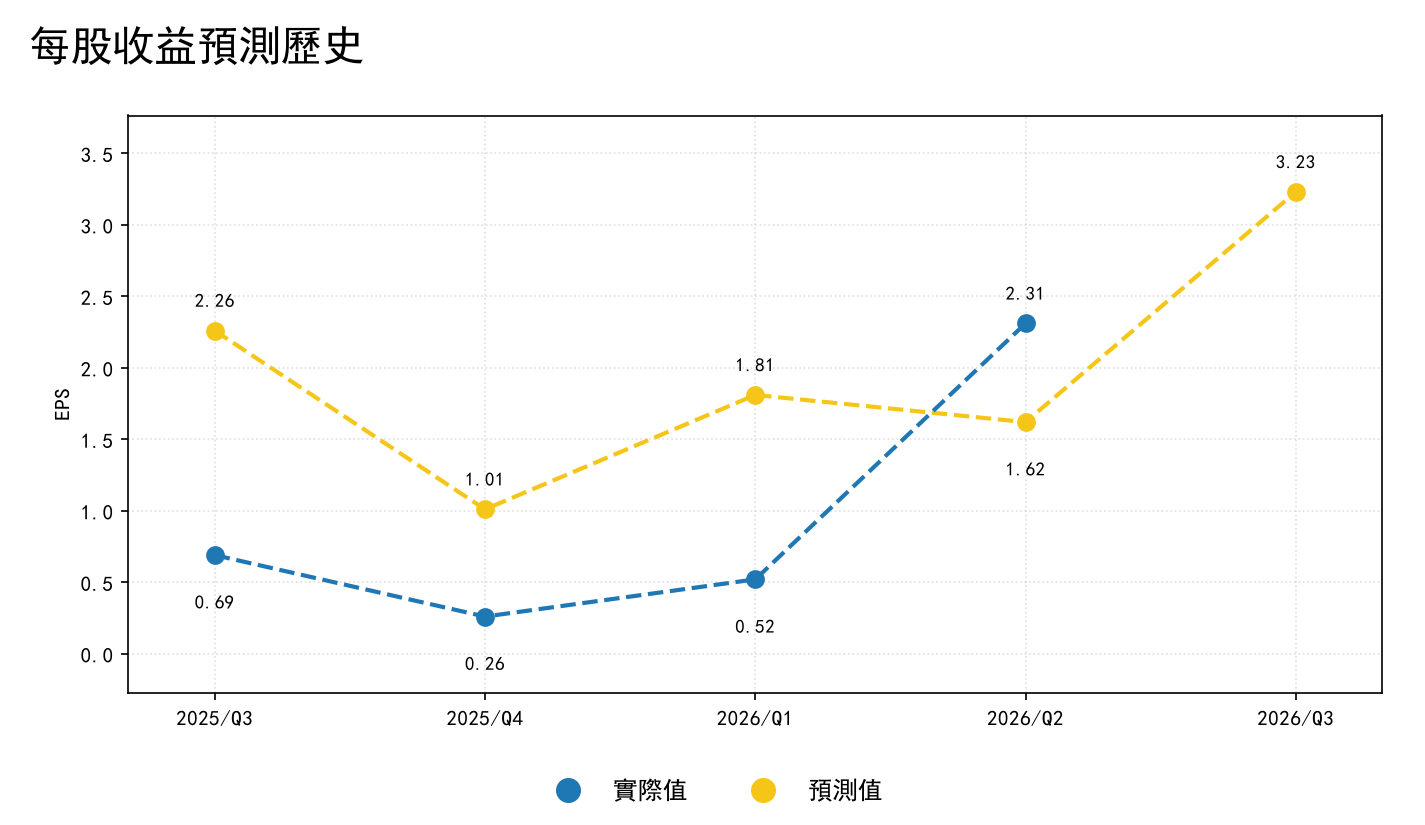
从历史表现看,2025年Q3市场原本预计EPS为2.26美元,但实际仅录得0.69美元,大幅低于预期;2025年Q4预期为1.01美元,实际为0.26美元,再次明显失准;2026年Q1预期为1.81美元,实际为0.52美元,继续低于市场判断。不过到了2026年Q2,公司实际EPS为2.31美元,明显高于1.62美元的预期,显示盈利表现出现改善。展望未来,市场目前预计2026年Q3 EPS为3.23美元,较此前几个季度的实际水平进一步抬升,反映分析师对公司短期盈利能力抱有更高期待。
华尔街大行如何睇?
最新一个月共有17位分析师给出评级,其中特别看好公司的强买评级有3位,买入11位,持有3位,跑输大市0位,卖出0位。
平均目标价:181.88美元
最低目标价:104.00美元
最高目标价:270.00美元
截至10月21日发稿,NRG Energy股价为97.84美元,较平均目标价有约85.90%的上行空间。
近期覆盖机构整体以维持原有评级为主,反映主流卖方对公司投资逻辑并未出现明显转向。
Morgan Stanley分别于9月18日和8月21日维持Equal-Weight评级,态度偏中性;Scotiabank于8月5日维持Sector Outperform评级,继续看好公司板块内相对表现;Evercore ISI Group于8月5日维持Outperform评级,延续积极判断;UBS于7月28日维持Buy评级,继续给予买入建议;BMO Capital于7月28日维持Market Perform评级,观点相对审慎。
整体来看,多数机构对NRG Energy长期基本面仍持偏积极或至少稳定看法,短期评级层面则以“维持”为主,说明市场更关注公司后续业绩兑现情况,而非评级方向的快速变化。
总结
NRG Energy此次财报前,市场预期整体偏乐观。营收方面,2026年Q3预计同比增长20.73%,全年营收预计增长15.27%;盈利方面,Q3 EPS预期为3.23美元,全年EPS预期为7.79美元,显示分析师认为公司盈利能力有望继续改善。与此同时,公司过去三个季度曾连续低于预期,但2026年Q2已明显超预期,成为本次财报前的重要积极信号。卖方观点方面,当前评级结构明显偏多,且平均目标价显著高于现价。财报前的核心关注点在于,公司能否延续上季度的盈利改善趋势,并把高增长预期真正兑现为实际业绩。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
冲刺人类史上最大IPO!Anthropic营收五季狂飙30倍,数千亿美元算力盛宴开启,谁在闷声赚大钱?

美股前瞻 | 伊朗释放和平信号!期指转涨油价回落;SK海力士盘前升逾3%,将于盘后放榜!
10月27日外盘头条:巴西股市暴跌 特朗普质疑卢拉胜选 苹果承认少量iPhoneDuo内屏裂纹 Anthropic递表
iPhone Duo开售不久即被曝内屏出现裂纹 苹果承认少量设备受影响
从伊朗战争、政府腐败到人工智能 美国中期选举九大议题角力激烈
马斯克警示新云厂商:它们将迎来 “孔雀鱼式消亡”
Anthropic公开递交纳斯达克IPO申请:上半年净亏损807亿美元
期权交易指南 | 存储股被错杀?闪迪财报日将迎13%大波动;中金喊话增配黄金对冲AI风险


