热门资讯> 正文
市场终于开始替美联储“踩刹车”!但沃什可能会嫌这种“痛苦”还不够
2026-10-20 19:00
过去两个月,美国股债市场同步承压,抵押贷款利率、垃圾债利差和波动率全面上升,金融条件终于开始明显收紧。对一直认为货币政策仍不够紧的美联储而言,这种市场“叫痛”可能正是其希望看到的效果。
但路透专栏分析指出,目前的力度仍远不足以让美联储停止行动。芝加哥联储和高盛的金融条件指标虽然都已显著收紧,却依然没有进入历史意义上的紧缩区域。如果通胀没有明显降温,市场可能还需要承受更大的资产价格和融资压力,才足以替代进一步加息。
美债、房贷和信用市场已经先开始收紧
美联储主席沃什8月底在杰克逊霍尔会议上曾明确表示,从整体看,他很难把美国金融条件称为“限制性”,此后情况发生变化。
自杰克逊霍尔会议以来,10年期美债收益率累计上升近50个基点,尽管近期已从24年高点回落;30年期固定抵押贷款利率累计上升约70个基点,美国垃圾债信用利差扩大近100个基点。
房地产已经出现更加明显的反应。美国全国住宅建筑商协会10月信心指数跌至约14年半最低水平,高融资成本开始进一步压制住宅建设活动。
美元同期上涨接近3%,原油期货价格过去两个月上涨超过20%。强美元、高能源价格和更高借贷成本叠加,对企业和居民形成多方向压力。
此前一年多,股票市场尤其是AI相关股票不断上涨,一直在抵消债券和信贷市场趋紧的效果。股票价格上升通过财富效应刺激消费,同时允许企业以较低成本通过股票融资,但这个缓冲近期明显减弱。
标普500指数和纳斯达克指数目前大体回到了杰克逊霍尔会议时的水平。美股波动率指数VIX上周五升至四个月最高,债券市场MOVE波动率指数也重新回到3月附近水平。波动率上升意味着企业IPO、增发和其他资本市场融资变得更加困难。
金融条件已经收紧,但整体仍处于宽松区间
芝加哥联储全国金融状况指数(NFCI)显示,美国金融条件截至上周已收紧至4月以来最高水平;高盛自己的金融条件指数也达到3月以来最紧。
NFCI综合衡量货币市场、债券、股票、银行信贷以及杠杆状况,主要由风险、信用和杠杆三个部分组成。
问题在于,即便经历近期股债调整,芝加哥联储指标仍明显低于过去20年平均水平,并且过去约三年大部分时间一直处在相对宽松区域。
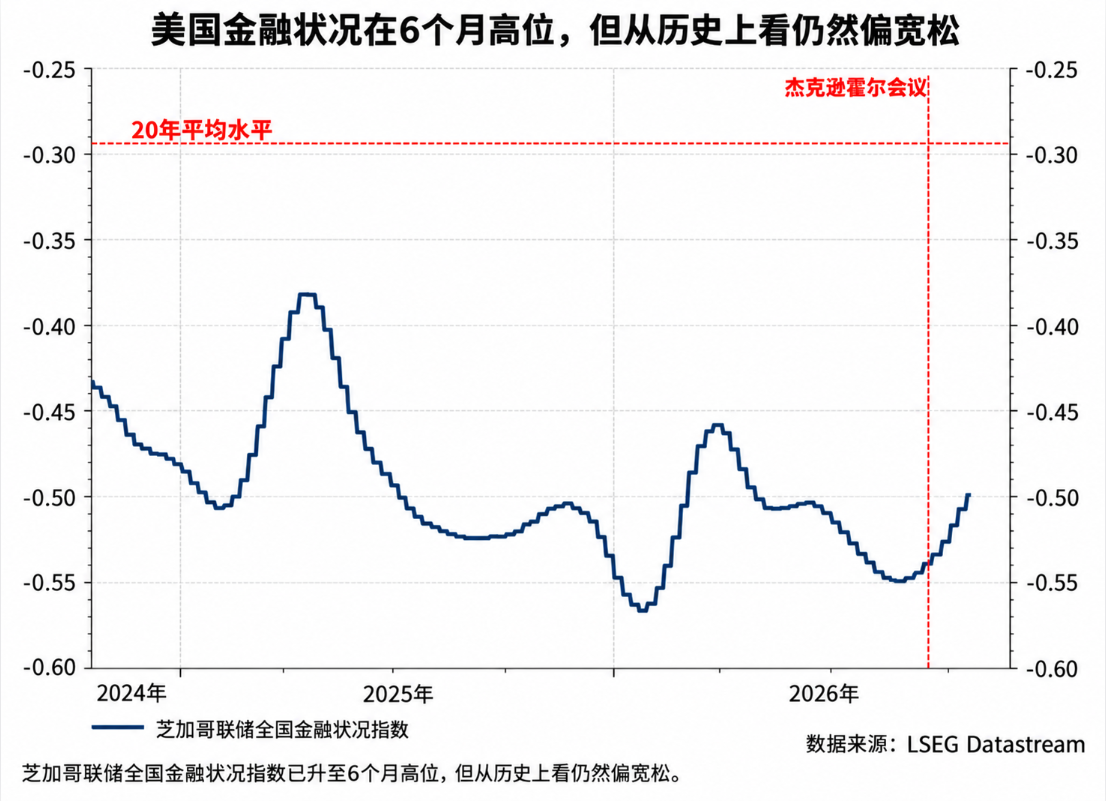
换句话说,融资正在变贵,但美国经济还没有进入广泛“缺钱”的状态。这正是沃什关注的核心。他在9月美联储加息后形容,当时只是“移除了一剂宽松”。这一措辞暗示,他并不认为政策已经真正进入足够限制经济活动的区域。
另一套指标给出的信号更紧张。摩根士丹利策略师Mike Wilson团队表示,将利率、美元和能源价格纳入计算后,其金融条件指数已经达到2022年以来最紧水平。与此同时,对经济周期更敏感的一批股票自8月以来累计下跌接近10%。
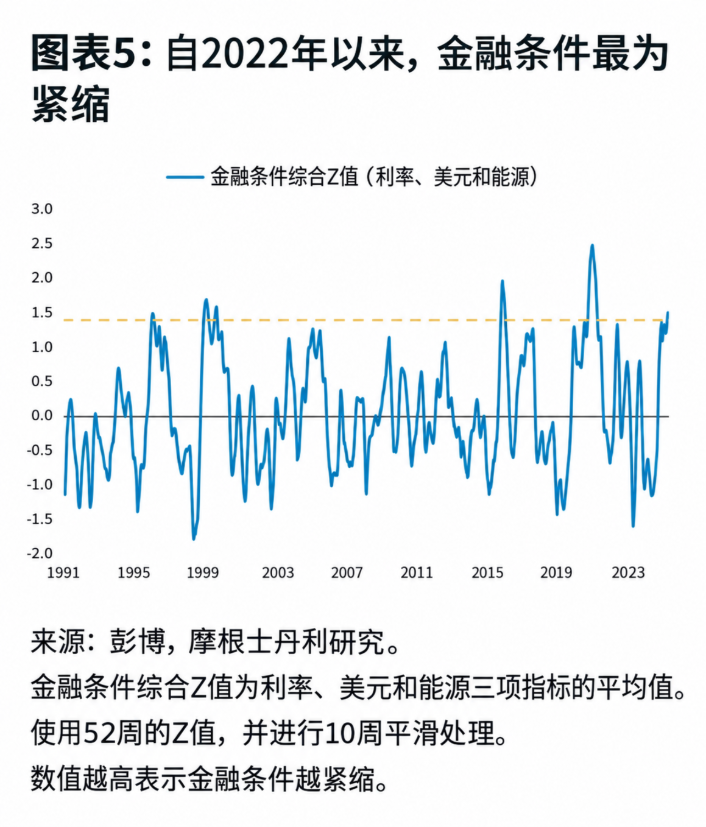
这意味着紧缩并非没有发生,只是不同指标对程度的判断存在明显差异:信用、地产和周期股已经感觉到压力,但整体金融体系距离明显抑制需求仍有距离。
AI若继续调整,可能成为金融条件真正转折点
当前最大的变量来自AI。过去一年,AI股票上涨不断提高股市总市值,数据中心建设又推动投资、融资和经济活动扩张。这也是美联储近来认为金融条件仍偏宽松的重要原因之一。但CoreWeave等高杠杆AI企业近期出现信用压力后,这套机制开始反向运行。
如果AI股票继续下跌,企业股权融资能力下降,信用利差扩大,同时数据中心和新云企业债券继续承压,影响可能迅速传导至芝加哥联储金融条件指数中的风险、信用和杠杆三个部分。这也是近期美债出现特殊交易逻辑的原因。
上周美国通胀数据连续偏强,本应推动国债收益率进一步上升,但AI股票和信用市场突然恶化后,美债反而出现明显上涨。投资者开始押注:如果AI融资周期快速降温,金融条件本身就会收紧,美联储最终可能不需要把政策利率推得那么高。目前距离这一转折点仍有差距。
市场普遍预计,美联储在10月27日至28日会议上不会连续第二次加息,但12月再次加息仍是主流判断。
因此,未来六周可能形成一场市场与美联储之间的拉锯:如果股票企稳、AI融资恢复、信用利差重新收窄,美联储将更有理由认为金融条件依然过松;如果股市继续下跌、债券融资进一步恶化、住房和企业投资明显减速,市场本身就可能完成一部分原本需要加息才能实现的紧缩。
目前的信号是,市场已经开始替美联储踩下刹车,但力度仍不足以让沃什放心。若要真正改变12月的政策路径,金融市场可能还需要发出比现在更响的“叫痛声”。
推荐文章
美股前瞻 | SpaceX、奈飞盘后将公布财报!存储再遭抛售,SK海力士跌近5%,高盛指对冲基金正减持科技股!

OpenAI、DeepSeek盯上具身智能!黄仁勋GTC与特斯拉财报有望接棒“点火”,港股机器人赛道拐点已至?
华盛早报 | AI硬件大反攻!存储、半导体强势反弹,闪迪大涨逾5%;英伟达GTC大会今日正式启幕;宁德时代今日放榜
美股前瞻 | 存储、半导体大反攻!三倍做多半导体ETF升近10%;大摩:美股回调临近尾声,准备布局风险资产!
英伟达GTC大会重磅来袭!从卖GPU到卖“AI工厂”,四大看点抢先看,黄仁勋能否再度点燃市场热情?
财报前瞻 | 股价能否冲击新高?Meta Q3业绩重磅来袭!Muse商业化或成股价反攻关键
华盛早报 | 美股三大期指集体拉升!俄柴油将在合同签署后20天内抵美;金融街论坛年会今日开幕,港股今日休市一日
港股周报 | AI交易遭重锤!恒科跌逾2%逼近4100点,硬件股全线重挫;韩股掀“救市”风暴,海力士杠杆ETF暴跌逾45%;Q3财报有惊喜?美团逆势涨近6%


