热门资讯> 正文
排产预期下修引发港股锂电池股调整,宁德时代股价盘中触及一年多新低
2026-10-20 15:02
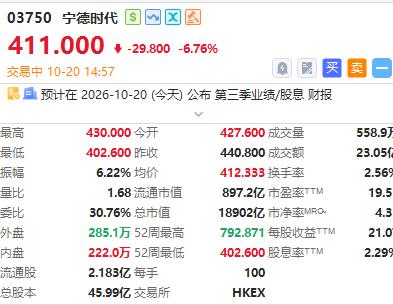
财联社10月20日讯(编辑 胡家荣)受基本面排产预期下修与政策扰动影响,港股电池股持续走弱,市场避险情绪显著升温。以宁德时代为例,该公司盘中股价创下2025年9月11日以来的新低。
截至发稿,中创新航跌逾8%,宁德时代跌逾6%,赣锋锂业跌逾2.5%。
消息方面,作为传统生产旺季,四季度开局的排产数据不及此前市场乐观预估。花旗发布最新研究报告指出,第三方咨询机构ZE Consulting已正式下调2026年10月电池产量管道预测,前五大电池厂商整体产量管道按月环比仅增长1%,大幅低于此前预览调查预期的按月增长7%。
基于此,花旗同步下调了宁德时代、中创新航以及亿纬锂能的产量管道预测。该行分析认为,10月份本应是行业冲刺的黄金节点,整体排产不及预期且此前市场预期的“赶工增产”落空,从侧面印证了电池端基本需求呈现出阶段性疲软迹象,产业链负面情绪在短期内或仍需时间消化。
此外,今天(10月20日)摩根大通正式将宁德时代港股评级从“超配”下调至“中性”,目标价从725港元/股下调至500港元/股,同时维持宁德时代A股的“超配”评级不变。
标普全球市场财智也于今天公布截至上周五(10月16日)之港股沽空数据,宁德时代居首。该项“沽空比例”定义为借出股份占已发行股份总数的百分比。目前恒生指数整体的平均沽空比例为1.15%。
出口退税政策调整,成本压力或向产业链上游传导
政策层面的税收调整进一步加剧了市场的观望情绪。根据财政部、税务总局联合发布的公告,自2027年4月1日起,新能源汽车增值税出口退税率将由13%下调至9%。
华泰证券对此分析指出,以整车出口金额进行静态测算,退税率下调将导致新能源乘用车单车出口成本增加约5000元。市场分析认为,退税政策退坡或在一定程度上削弱整车海外出口的扩张动能与利润预期,而这一边际成本增量极有可能顺延产业链向上反向传导,使上游锂矿原料和关键电池材料环节承受更大的价格博弈压力。
车企自研电池引发市场调整
除需求与宏观政策外,整车厂加速推进“供应链多元化”引发的格局演变,也是近期市场聚焦的焦点:
9月4日,理想汽车(02015.HK)出资26.5亿元增资欣旺达跃居其第二大股东,随后宣布自研电池将陆续搭载全系车型。
同一日,小米汽车推出“龙甲电池”,战略合作伙伴选定中创新航与欣旺达,并计划搭载于小米澎程系列车型。
9月17日,小鹏汽车董事长何小鹏在小鹏G9L发布会上明确表示,自今年起电池将全面推进自主掌控。
针对车企密集涉足电池赛道的现象,业内主流分析指出,这并不意味着主流外采模式的颠覆,更非针对头部企业的排他性运动。
车企推进供应链多元化的核心逻辑在于引入竞争以压降采购价格,同时建立自主供给的“安全边际”,避免受制于单一外部解决方案。
本质上,车企正在经历从“单一主供”向“多供扩围”的体系化升级,其终极目标是将电池包的技术规格与产品定义权牢牢掌握在自己手中,这是新能源汽车产业走向高度成熟阶段的必然调整。
推荐文章
华盛早报|沃什宣布减少议息频次!仍拒绝透露后续加息路径;迈威尔拟重磅收购Lumentum;谷歌、微软绩后“冰火两重天”

迈威尔科技据悉洽购数据中心光学器件制造商Lumentum
港股概念追踪 | 全球燃气轮机产能紧张!海外排产延至2031年 国产燃机迎出海良机(附概念股)
沃什心心念念的议息降频终将实现 美联储明年起减少利率决策次数
Alphabet营收和利润令人失望 股价盘后下跌
一文读懂|尽管担忧通胀 美联储仍维持利率不变 两人反对 沃什称将减少制定利率的会议
美股前瞻 | 加息概率仅7%!美联储利率决议凌晨2点来袭;强劲财报“带飞”股价!SK海力士盘前飙涨逾7%
港股概念追踪 | PCB产业链迎来业绩兑现期 两家企业三季度净利暴涨超10倍(附概念股)


