热门资讯> 正文
丁世忠再次找到版本答案
2026-10-19 11:30
10月7日,安踏正式完成收购PUMA SE 29.06%股权,成为这家德国老牌运动品牌的第一大股东。每股35欧元的对价,较PUMA当日收盘价溢价约62%,静态浮亏超过5亿欧元。交割次日,安踏股价全天涨幅不足1%。一边是连年亏损的标的,一边是62%的收购溢价,资本市场的争议声不小。
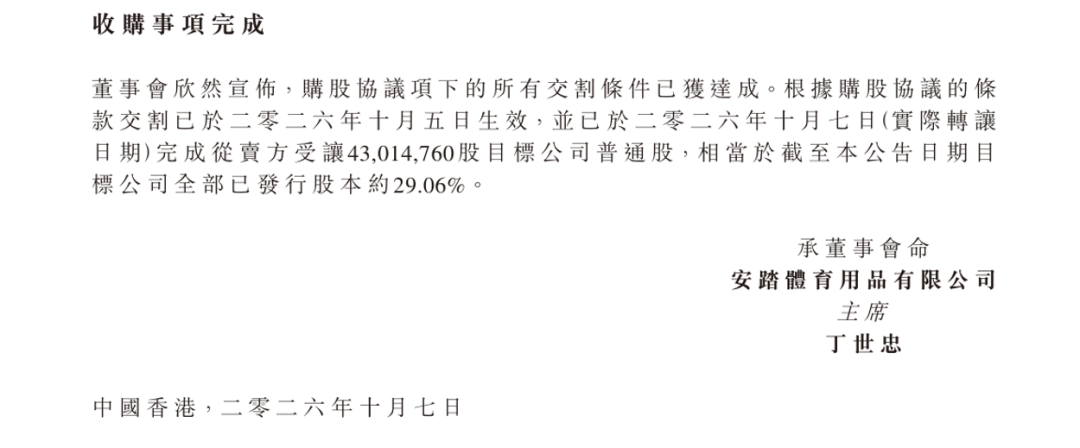
图:主要交易 - 完成收购PUMA SE的29.06%股权,来源:安踏体育公告
判断这笔买卖划不划算,还是得从真实的数据出发。安踏体育2026年中期财报显示,集团上半年实现营收435.07亿元,同比增长12.9%,整体毛利率63.9%,同比提升0.5个百分点,贴近历史高位。
股东应占溢利94.87亿元,同比增长34.9%,其中包含亚玛芬体育相关的一次性利得约15.5亿元。经调整纯利 72.3 亿元,同比增长 9.6%。业绩公布当日,安踏股价收涨9.53%,市场给出的评价是超预期。
(财报一图流如下,单位亿元,数据均来源于Wind和企业财报,下同)
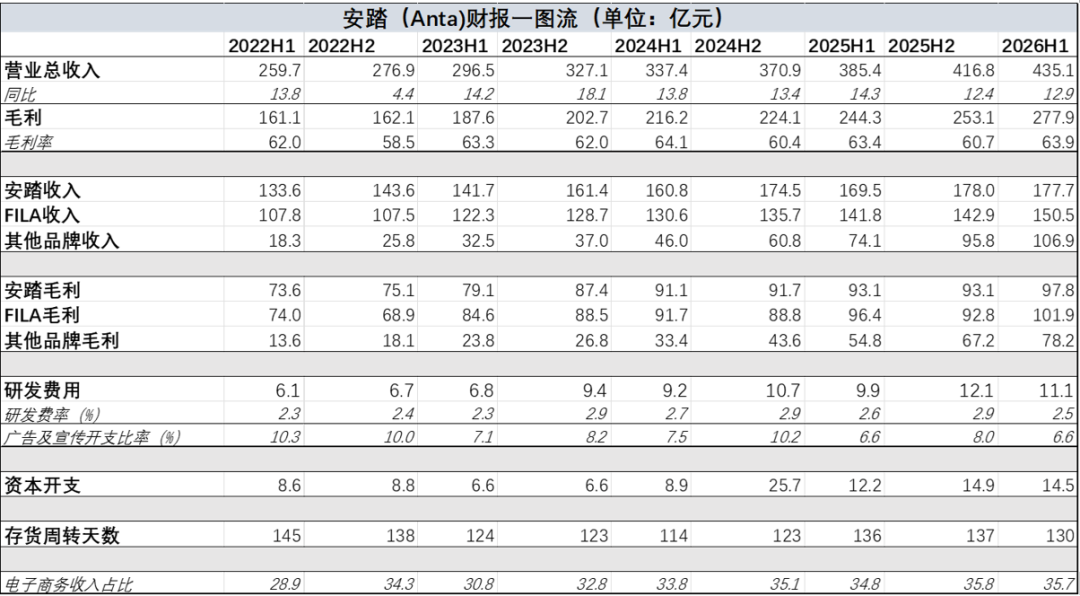
安踏的财报表现蒸蒸日上的同时, PUMA的日子其实并不好过,2025年全年亏损近6.5亿。那么安踏收购PUMA的用意究竟在哪?以及从收购PUMA的动作来看,为什么晋江帮,只有安踏能通过并购,从福建走向世界?
01、PUMA的白衣骑士
1月27日交易公告当天,PUMA股价在法兰克福一度大涨近17%,安踏港股上涨约2%。到10月7日交割日,PUMA收报23欧元,安踏以每股35欧元买入的4301.48万股,静态市值约9.89亿欧元,较15.055亿欧元的实际支付对价浮亏约5.16亿欧元,浮亏幅度34%。交割次日,安踏股价全天涨幅不足1%。
分歧聚焦在PUMA的基本面。2025年PUMA营收72.96亿欧元,报表口径同比下滑13.1%,汇率调整后为−8.1%;归母净亏损6.46亿欧元,上年同期为盈利2.82亿欧元,股息停发。颓势延续到2026年,上半年营收35.54亿欧元,再降7.9%;7月公司给出全年指引,预计营业亏损0.5亿至1.5亿欧元。
落到安踏账上,PUMA的2026H1亏损已收窄至0.46亿欧元,全年EBIT指引−0.5至−1.5亿欧元,对应权益法影响约0.2–0.6亿欧元量级。
更需要盯的是减值。支付对价与交割日市值之间存在5.16亿欧元缺口,联营公司账面价值依赖未来现金流假设。PUMA 当前亏损收窄、现金流改善,短期减值压力在减轻。
因此单从这笔交易而言,安踏此时真金白银支持PUMA,绝对称得上是白衣骑士了。
02、从财报看,丁世忠再次找到版本答案
浮亏和减值压力是明牌,安踏还是买了。显然看中的不是PUMA眼下的利润表,而是PUMA能补上的那几个结构性缺口。翻完26H1财报,这些缺口在数据里都能找到对应。
(1)鞋类产品的增长处在相对低位,安踏需要拓品
26H1,安踏主品牌自产鞋类占总销量21.3%,自产服装占7.0%;FILA自产鞋类占11.1%,自产服装仅2.6%, 安踏的传统结构是"鞋类以自产为主、服装以外包为主",从自产的比例来看,主品牌和FILA走势完全不同,主品牌鞋类自产占比从2023年下半年最高点33.8%,一路下滑至目前的21.3%,而FILA基本维持在了10%以上,今年上半年达到11.1%。
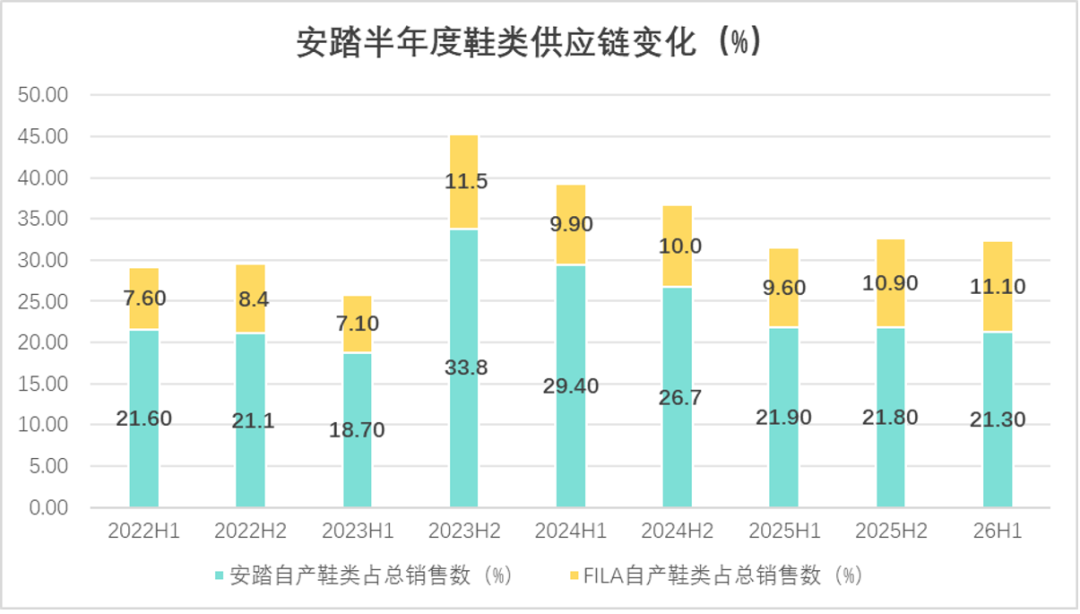
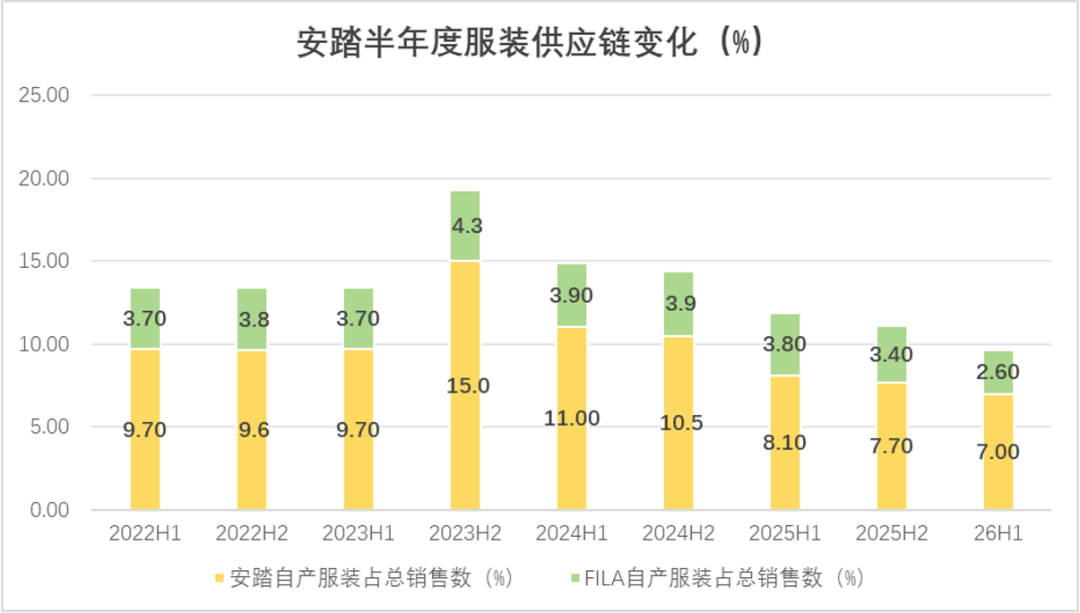
自产鞋类下滑的主要原因在于,从过去几年的数据来看,按三大产品划分,2025财年,集团鞋类收入314.99亿元,同比增长7.9%,占总收入39.3%。往前倒推两年,2023年鞋类增速12.7%;2024年鞋类增速约15.3%。
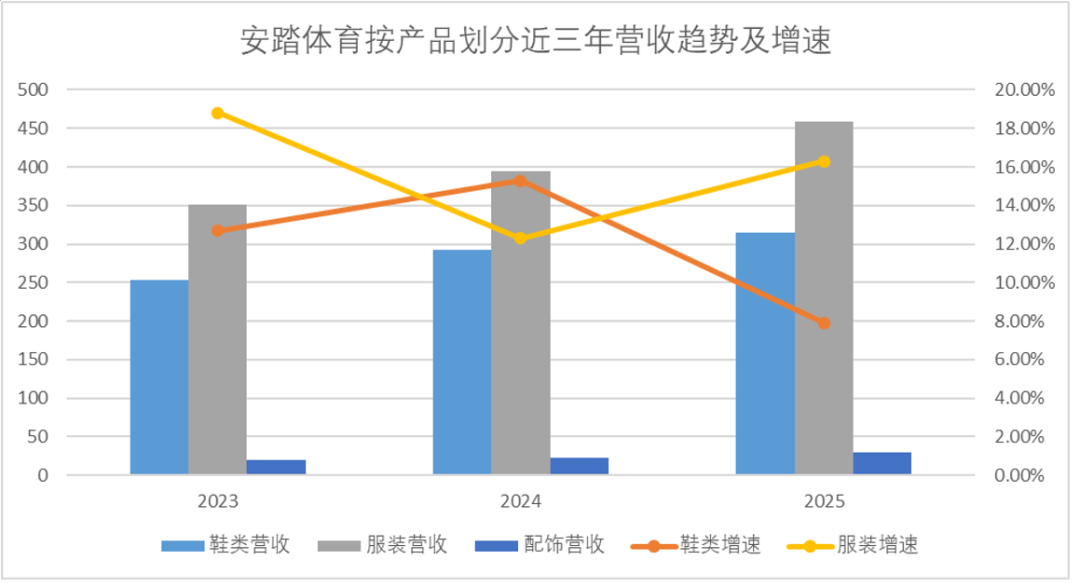
安踏过去三年间收购的品牌多以专业运动和户外相关,服装品类的增速有一定的保障,但是鞋类产品的覆盖面明显不足,增速有所放缓。那么相对应的,安踏需要一个在鞋类产品中品牌认知更强的品牌。
而PUMA正好与安踏呈相反的增长态势。
根据PUMA SE 2025年年度报告,全年鞋类销售额41.14亿欧元,总销售额72.96亿欧元,鞋类占比56.4%。往前看两年,鞋类占比一直在缓慢爬升。2023年鞋类收入45.83亿欧元,总营收86.02亿欧元,占比53.3%。2024年鞋类收入47.34亿欧元,总营收83.98亿欧元,占比53.7%。
从产品结构层面,PUMA能够与安踏形成良性互补。
(2)主品牌和FILA增速放缓,国内市场需要新的品牌
26上半年安踏实现总营收435.07亿元,同比增长12.88%,增速较上年同期有所微降,下滑1.38pct。分部收入看,安踏主品牌177.71亿元,同比增长4.8%;FILA收入150.45亿元,同比增长6.1%;增长相对都有所放缓。
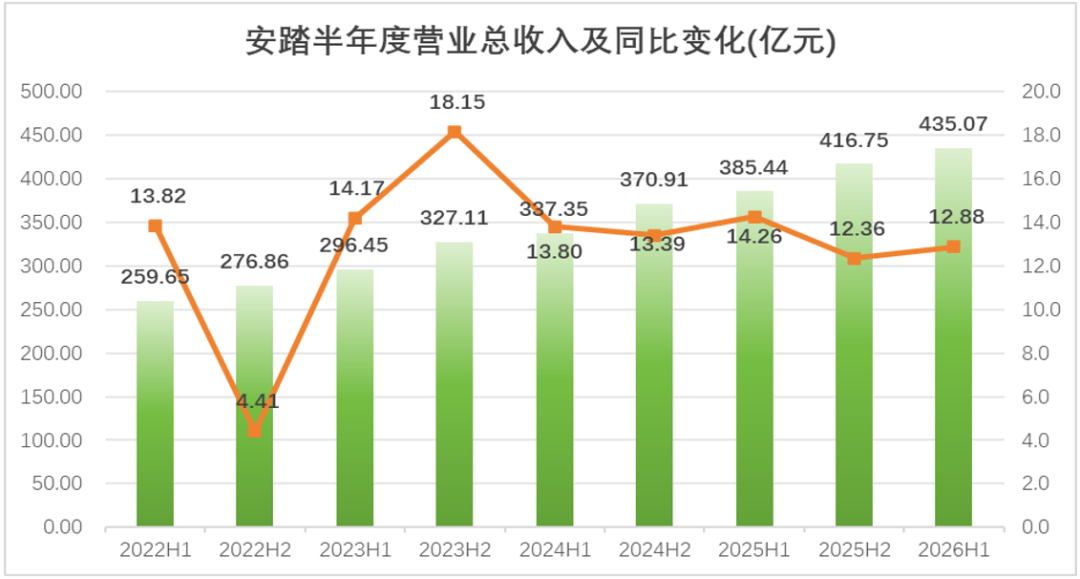
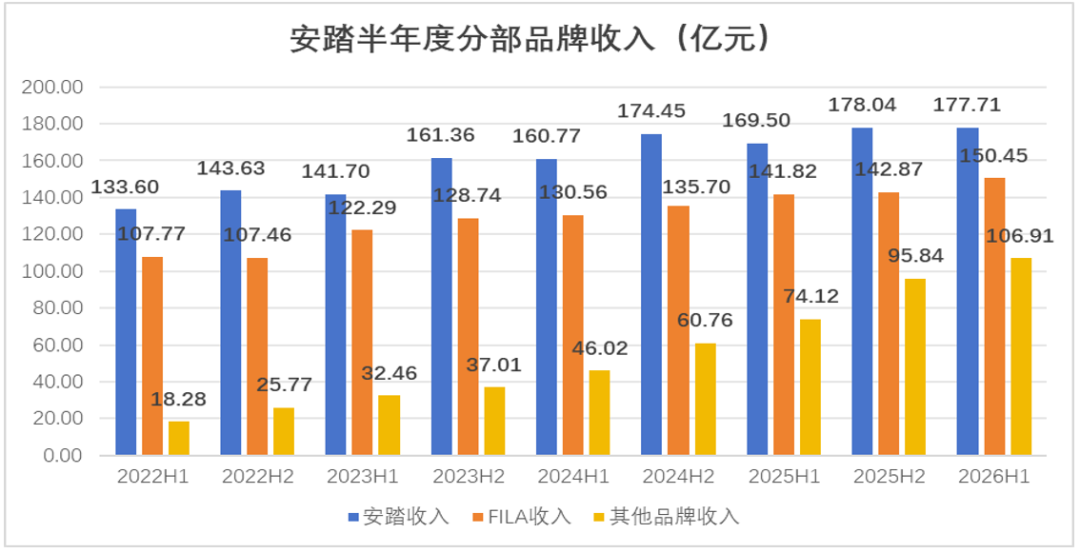
从宏观数据来看,增速放缓主要是国内市场下滑所致,据国家统计局数据,上半年社会消费品零售总额同比增长仅1.3%,限额以上服装鞋帽针纺织品类零售额增长6.7%、6月单月增速回落至3.9%,体育娱乐用品类零售额上半年下降2.4%,行业整体持续承压。
换句话说,安踏需要渗透率较低,又具备大众认知的品牌来刺激国内鞋服市场。而PUMA的大中华区收入占比仅7.9%,渗透率低,正好符合要求。
(3)PUMA海外的DTC渗透率还不高,这正是安踏所擅长的
除了品类和增速方面的考量外,从渠道和经营模式来看,安踏和PUMA的错位优势差也同样存在。比如DTC模式,过去几年间,PUMA一直也在围绕DTC模式来重构渠道,根据PUMA年报的定义,其DTC业务包括自营零售门店(全价店与奥特莱斯)和自有线上平台及电商 marketplace的销售。
2025财年,PUMA将DTC部门拆分为全球零售和全球电商两个独立板块,并任命了新高管来专门推动电商增长,这是其强化DTC战略的组织动作。
2025财年,PUMA的批发渠道收入约49.4亿欧元,同比下滑12.8%;DTC渠道收入约23.6亿欧元,同比增长3.4%。DTC占总收入的比例从上一年的28.9% 提升到了32.4%。但相较于安踏而言,差距还比较大。
2025年全年,安踏主品牌营收347.5亿元,其中DTC模式收入187.05亿元,电商128.63亿元,传统批发31.86亿元。DTC占比53.8%。如果把电商也算进来,安踏主品牌的直营加电商收入占比已经达到90.8%。
也正因如此,安踏对价格带的把控非常优异。安踏、FILA和其他收购品牌的毛利率上半年环比也增长相对明显。
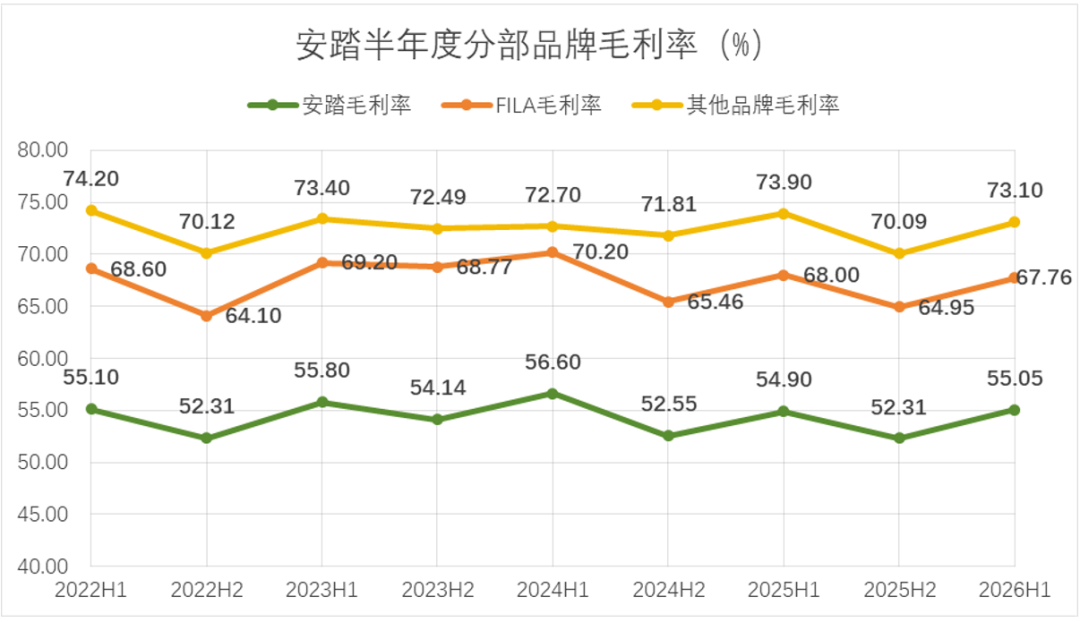
而PUMA自己在年报中也承认,推动DTC增长的目标之一,是让渠道结构更接近行业平均水平。安踏正好擅长于此。
(4)现阶段安踏的资本压力并不大,有能力继续扩表
从财报来看,安踏的成本侧表现非常平稳,上半年经营溢利117.6亿元,同比增长16.1%,比收入增速高出3.2个百分点;经营溢利率升至27.0%,创近七年新高。
股东应占溢利94.87亿元,同比增长34.9%,其中包含亚玛芬体育相关的一次性利得约15.5亿元;剔除该影响后,股东应占溢利79.4亿元,同比增长12.9%。抬升来自两个方向:高毛利率的其他品牌占比上移,叠加费用管控,共同推高利润率。
目前来看亚玛芬体育显然不会成为安踏资产质量的绊脚石,腾出资本空间的安踏,遇到了周期底部的PUMA。
03、安踏是典型的柯兹纳式企业
我们曾用很多篇文章,从扩表模式、价格带布局等商业层面解构过:为什么都是从晋江发家,安踏能成为全球运动品牌的佼佼者。而这次安踏收购PUMA,丁世忠也罕见露面接受采访谈及了收购背后的考量,籍以此,我们或许能从企业家思维的角度来探讨下,安踏和李宁们的差别究竟在哪。
“创新理论”鼻祖熊彼特,在针对企业家特质的表述中,提出过企业家的核心职能是创新与创造性毁灭,即企业家应该通过创新竞争而非价格竞争实现经济结构的创造与破坏,比较有代表性的人物就是乔布斯。
但事实上,在漫长的商业史中,有更多成名的企业家创新能力并不强。他们更像是奥地利学派掌门人柯兹纳笔下的柯兹纳式企业家,能够捕捉他人视而不见的潜在机会。
而丁世忠显然是后者,在他带领先安踏也是典型的柯兹纳式企业,原因有二:
其一:安踏善于抓住资本窗口期
在安踏收购PUMA后,丁世忠接受了第一财经的专访,有两句话我们认为可以完美地体现丁世忠柯兹纳式企业家的特质,第一句话是:
“其实一个品牌从零开始做,尤其是做一个消费品牌是特别难的。品牌是有基因的,有沉淀的,有运动文化积累的。”
换句话说,丁世忠在思考鞋服商业模式的伊始,围绕的就是对外并购,扩表来实现版图的扩张,这让他时时刻刻地紧盯着市场机遇,这一点也能从第二句话中得到印证:
“我们看了彪马有10年了,好品牌是可遇不可求的。”
也正因如此,安踏几乎能在每一轮周期底部去收割品牌。把时钟拨回2009年。安踏以3.32亿元从百丽国际手中买下FILA大中华区业务。那时的FILA年亏损超3000万元,门店仅约50家,是百丽急于出清的包袱。安踏重新定位、重建零售体系,FILA在2014年扭亏,2025年收入已达284.69亿元。
2019年,剧本放大了一个量级。安踏牵头财团以46.6亿欧元收购亚玛芬体育,标的当时连年亏损。五年后亚玛芬登陆纽交所,2024年营收51.83亿美元、同比增长18%;2026年上半年营收35.78亿美元、同比增长32%,安踏分占其净溢利7.08亿元。2025年,安踏再以2.9亿美元全资收购狼爪。
这轮收购的标的,PUMA的日子并不好过。丁世忠说看了彪马有10年,现在也确实是估值相对较低的周期。PUMA的年末股价从2021年的107.50欧元一路下行至2025年的22.30欧元。2025年全年最低价触及15.45欧元,是2016年以来的最低水平
同时2021年市销率峰值2.31倍,此后连续四年下滑:2022年1.02倍、2023年0.90倍、2024年0.74倍、2025年0.46倍。当前市销率0.44倍,是2010年以来的最低值。横向对比,Nike市销率1.41倍,Adidas0.97倍,PUMA的折价幅度显著。
从3.32亿元的FILA,到46.6亿欧元的亚玛芬,再到123亿元的PUMA,安踏每一次出手都在别人最悲观的时候。相较于创新,丁世忠最擅长的,还是敢于抓住资本窗口期,而不是亦步亦趋去跟随市场风向。
其二,丁世忠具备极强的商业敏感性
足球领域之前的体育品牌是相对封闭的。长期以来耐克阿迪占据着绝大多数球队的签约权。
但是现如今球员有个人IP,2026年9月18日,姆巴佩本人也告别合作近20年的耐克,与昂跑签下十年长约,报酬结构里除了现金还有股权;昂跑同期任命亨利出任足球业务总监,宣布2027年推出足球产品线。
很明显,足球世界的商业版图正在出现松动,丁世忠看重彪马的也正是足球品类,在采访中丁世忠透露,安踏没有足球,彪马足球就很强;彪马还有很强的赛车装备,在跑步、专业田径的科技项目也都挺强的。
毫无疑问的是,从历史经验和这次安踏抓住机遇,收购PUMA的过程来看,丁世忠具备极强的商业敏感性。而这种敏感性,更像是普世意义下的柯兹纳式企业家,核心特质是警觉性,能够捕捉他人视而不见的潜在机会。
这或许才是李宁们学不会的内核。(作者:星禾)
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
美股前瞻 | 存储、半导体大反攻!三倍做多半导体ETF升近10%;大摩:美股回调临近尾声,准备布局风险资产!

英伟达GTC大会重磅来袭!从卖GPU到卖“AI工厂”,四大看点抢先看,黄仁勋能否再度点燃市场热情?
财报前瞻 | 股价能否冲击新高?Meta Q3业绩重磅来袭!Muse商业化或成股价反攻关键
财报前瞻 | 股价反弹20%!特斯拉Q3净利料降13%,“飞天”Roadster惊艳首秀,马斯克能否再放大招?
华盛早报 | 美股三大期指集体拉升!俄柴油将在合同签署后20天内抵美;金融街论坛年会今日开幕,港股今日休市一日
港股周报 | AI交易遭重锤!恒科跌逾2%逼近4100点,硬件股全线重挫;韩股掀“救市”风暴,海力士杠杆ETF暴跌逾45%;Q3财报有惊喜?美团逆势涨近6%
一周财经日历 | 宁德时代、SpaceX、特斯拉、Meta!重磅财报接踵而至;英伟达GTC大会成AI交易“大考”
美股前瞻 | Roadster震撼市场!特斯拉盘前一度大涨逾5%;CoreWeave获黄仁勋力挺!但创始人已套现33亿美元


