热门资讯> 正文
CPI、PPI与“恐怖数据”都在说一件事:能源通胀正在渗透美国经济,美联储加息压力陡增
2026-10-15 23:40
美国商务部与劳工统计局周四抛出两份数据,把“能源冲击正在如何穿透美国经济”这件事讲得比周三的 CPI 更清楚。
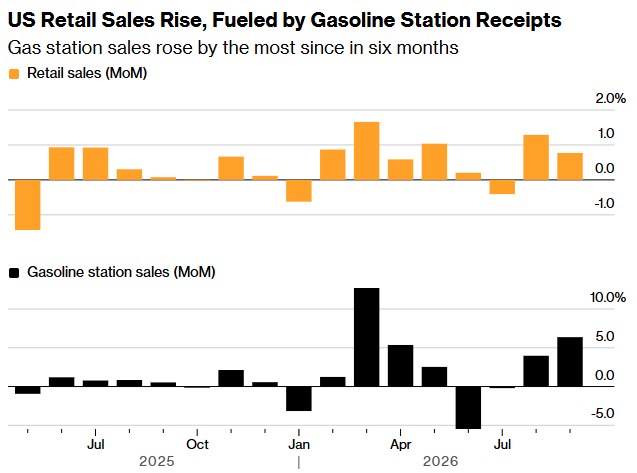
一边是零售:9 月零售销售环比增长 0.8%,高于经济学家预期的 0.3%,但前值 8 月被上修至 1.3%——剔除汽车与汽油后仅增 0.2%,而剔除餐饮服务、汽车经销商、建材店与加油站的“对照组”销售仅增 0.1%,远低于预期的 0.3%。13 个类别中 8 个上涨,领涨的是加油站,销售额跳增 6.4%。
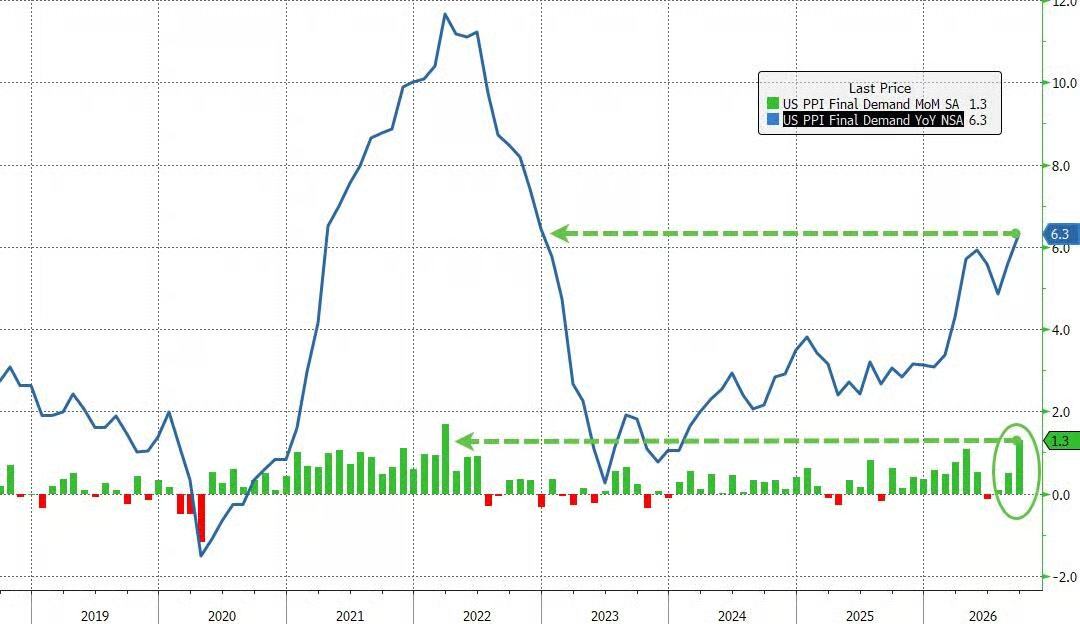
另一边是通胀:9 月生产者价格指数(PPI)环比升 1.3%、同比升 6.3%,为 2022 年 3 月以来最大月度涨幅、2022 年 12 月以来最高年度涨幅,均大幅超出预期。剔除食品与能源的核心 PPI 环比升 0.7%、同比升 5.0%,较 8 月的 0.2% 与 4.6% 双双跳升。
从油田到收银台:一条已经打通的传导链
这条链的第一环是原油。布伦特原油周三上涨 0.35% 至 106.06 美元/桶,此前两艘船只在霍尔木兹海峡遭袭、伊朗官员表示正部署新战术打击船只,供应中断风险重燃。自 2 月美伊战争爆发以来,这条地缘线一直是美国通胀的主要推手。
第二环是加油站。9 月汽油价格环比大涨 7.1%,直接把当月 CPI 推到同比 3.7%(8 月 3.4%),高于预期的 3.6%。汽油价格 8 月至 9 月上涨 9.1%,单独贡献了 CPI 总涨幅的一半以上。
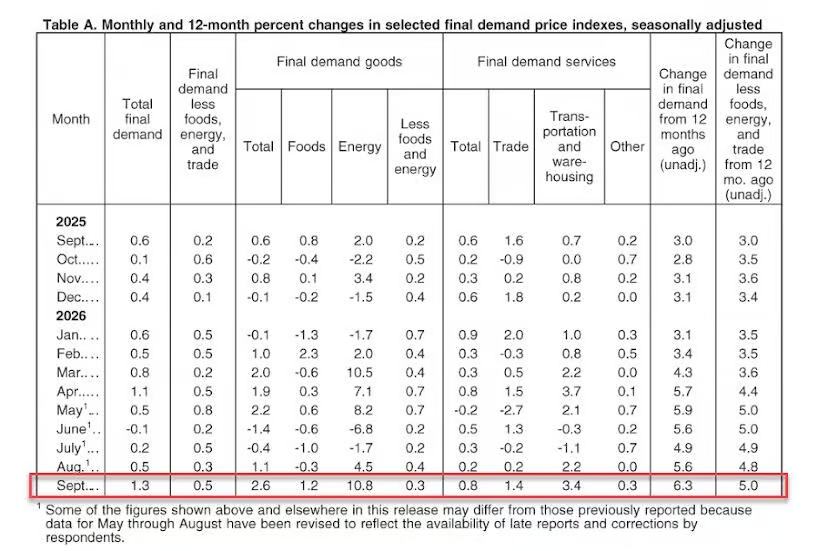
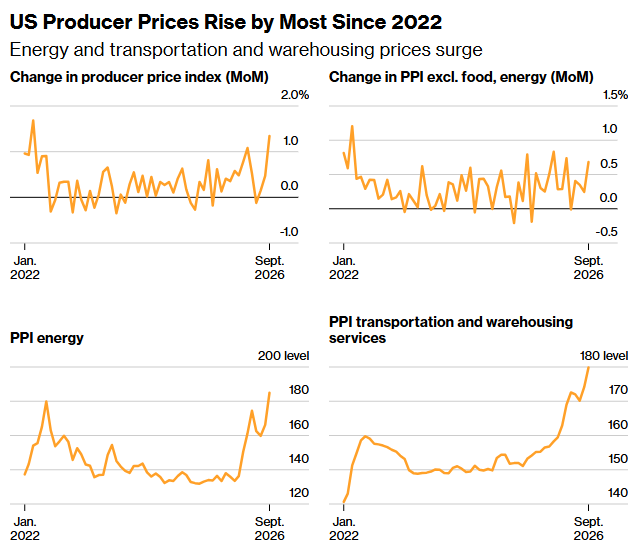
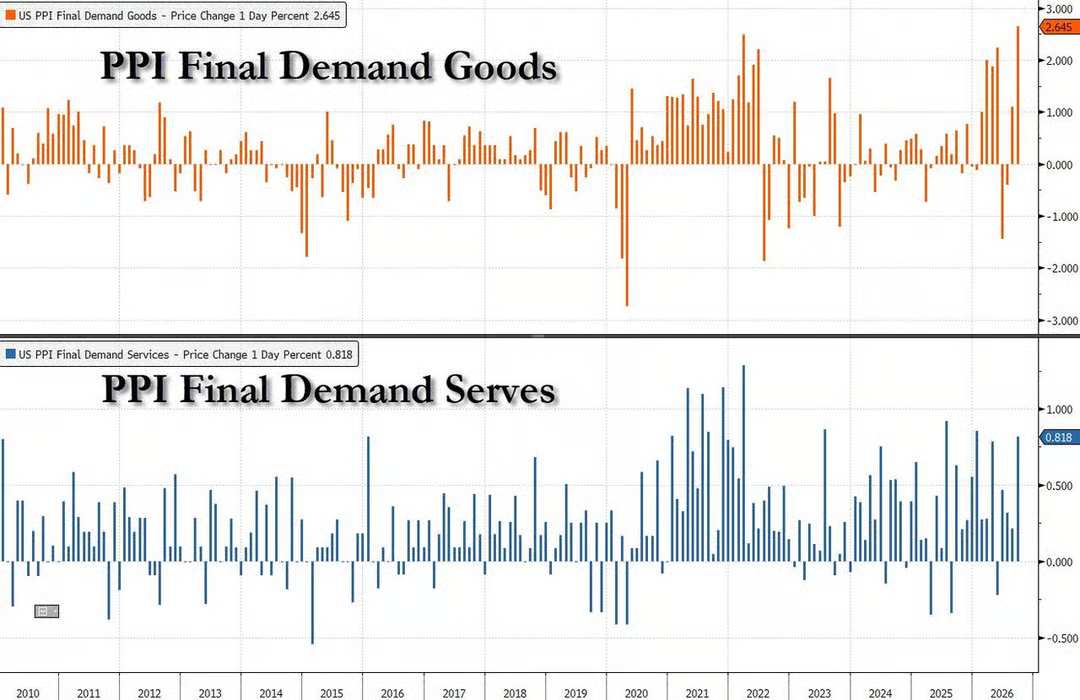
第三环是企业端,这正是周四 PPI 报告揭示的部分:能源价格环比涨 10.8%,运输与仓储价格涨 3.4%,食品涨 1.2%。一个值得注意的传导样本是机票——作为 PCE 物价指数的输入项之一,机票价格环比跳涨 5%——即燃料成本正在通过运输环节进入服务业定价。9 月份PPI最终需求商品指数上涨的一半可归因于汽油价格上涨,汽油价格上涨了 20.3%。柴油、新鲜和干蔬菜、航空煤油、居民用电和原油的价格指数也均上涨。
另一条线索是批发与零售贸易服务利润率环比跳升 1.4%,为 4 月以来最大涨幅;这一指标一直被市场用来观察企业究竟是在自行吸收关税成本,还是将其转嫁给客户。最高法院今年早些时候推翻了特朗普大部分关税,但政府正援引其他授权继续加征,且 8 月谈判破裂后与加拿大的贸易战也在升级。
但传导不是无差别的。PPI 中几项与数据中心建设相关的价格反而降温:电子元件及配件价格环比降 0.3%,计算机及计算机设备价格微升 0.1%,广义建筑成本指数基本持平;医疗保健多个类别也相对疲软。这组数字说明,目前的价格压力集中在能源与其直接下游,而非全面扩散——至少在 9 月是这样。
消费:数字没塌,但购买力在被侵蚀
零售销售总量超预期,容易读成“消费依然强劲”。把结构拆开看,结论要谨慎得多。首先,0.8% 的增长高度依赖加油站这一个类别。剔除后只剩 0.2%;再剔除汽车、建材与餐饮服务后只剩 0.1%。零售数据经季节性调整但未经通胀调整,若把 9 月 0.6% 的月度物价涨幅计入,实际零售销售“比持平还要更平”。
其次,实际购买力在下降。报道指出,9 月经通胀调整后的工资再度下滑;消费者之所以还在花钱,很大程度上靠的是股票收益支撑的高收入家庭——即所谓 K 型经济。美联储周三发布的褐皮书印证了这一点:8 月末至 10 月初,多数辖区报告消费者支出“几乎或完全没有变化”;即便在达拉斯这样企业报告零售销售稳健的辖区,也有“一些关于低收入客户消费更趋谨慎的报告”。
美国银行研究所本周的另一组数据提供了更底层的证据:先买后付(BNPL)的使用量上升。该机构称这一节奏“尚不至于过度令人担忧”,但同时提示“每五个使用 BNPL 的家庭中就有近一个存在超过 500 美元的应还款”。达美乐披萨与艾伯森(Albertsons)的 CEO 在近期财报电话会上均承认,许多消费者仍处在艰难的经济环境中。
穆迪首席经济学家马克·赞迪(Mark Zandi)10 月 12 日给出的量化测算更具冲击力:自 2 月美伊战争爆发以来,美国每个家庭累计承担的成本已升至近 2,000 美元,全国总计约 2,650 亿美元;其中汽油均价从战前不到 3 美元涨至 4.37 美元/加仑、柴油超过 6 美元、航空燃油近乎翻倍,能源项每户多支出近 1,100 美元(含加油站直接支付与卡车、航空运输成本推高的商品价格),且“按当前燃料价格,家庭能源开支每周仍额外增加 50 美元”。他同时指出,加息使房贷成本升至 7.5%,相当于每户再增加约 540 美元负担,军费开支每户约 360 美元——战争总成本已抵消过去八个月美国普通家庭收入增长的约一半。
摆在另一边的是反常韧性:健康的就业市场、高于往常的退税规模与股市收益,共同支撑了今年大部分时间的消费需求。经济学家预计三季度消费支出年化增速约 3.4%(二季度为 3.8%),三季度 GDP 增速预估约 3.0%(二季度 2.2%)。周四另一份数据也偏强:纽约联储 10 月制造业景气指数大涨 17.9 点至 25.5,高于彭博调查中所有经济学家的估计,为近五年最强,新订单与出货量显著增长——但同一份报告里,未来六个月价格支付预期指数升至 2022 年以来最高,等于企业自己预告了压力还会延续。
美联储面对供给驱动通胀的无奈:10 月大概率按兵,压力堆到了 12 月
两份通胀报告叠加,把美联储推到了更难的位置。通胀高于 2% 目标已持续五年半。目前联邦基金利率为 3.75%—4.00%,上月美联储在三年来首次加息,下次议息会议为 10 月 27—28 日。CME FedWatch 显示,周三 CPI 公布后本月加息概率从约 22% 一度升至50%,随后回落并稳定在约30%;而对 12 月加息的定价则被牢牢锁住,花旗预计 12 月加息、市场对该月的概率一度接近 90%。
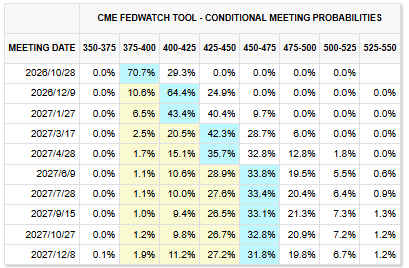
华尔街的分歧点几乎完全集中在“10 月还是 12 月”
TD Securities 策略师 Oscar Munoz、Gennadiy Goldberg:今日报告提高了 10 月加息的可能性,“但我们仍认为美联储会按兵不动、选择 12 月,因为市场已经在替他们做了一部分工作”;
Regan Capital 的 Skyler Weinand:“通胀顽固且在朝错误的方向移动,这一点再清楚不过”,预计 10 月暂停、12 月重启加息;
Principal Asset Management 的 Seema Shah:问题在于更坚挺的核心通胀是否足以改变美联储路径,市场明显不安,“但这份报告还不足以重启 10 月加息的理由”;
LPL Financial 的 Jeff Roach:通胀压力正在向能源之外扩散,意味着回到目标的最后一程可能颠簸、利率将维持高位,这份报告让美联储本月的决策更复杂;
芝加哥联储主席 Austan Goolsbee 上月的表态则是这轮政策困境的注脚:供给驱动型通胀或许比疫情后的需求驱动型通胀更容易控制,但“也不会是无痛的”;
US Bank 首席经济学家 Beth Ann Bovino:“通胀是病,而美联储现在带来的药是更高的利率——我不知道哪个更痛,因为两者都痛。”
这也许是“2026 年的政策陷阱”:美联储既不能多产出一桶油、结束一场战争,也无法凭空造出更多存储芯片,它能做的只是压慢与石油钻探、数据中心建设无关的其余经济部门——而最可能感受到这一点的人,恰恰是已经在多付钱的那些人。沃什已承诺不用自己的短期政策展望来引导市场,他将于周五在曼谷与 IMF 总裁格奥尔基耶娃(Kristalina Georgieva)进行炉边谈话,这场讲话的语气将受到格外审视。
美股面临考验:高收益率成障碍
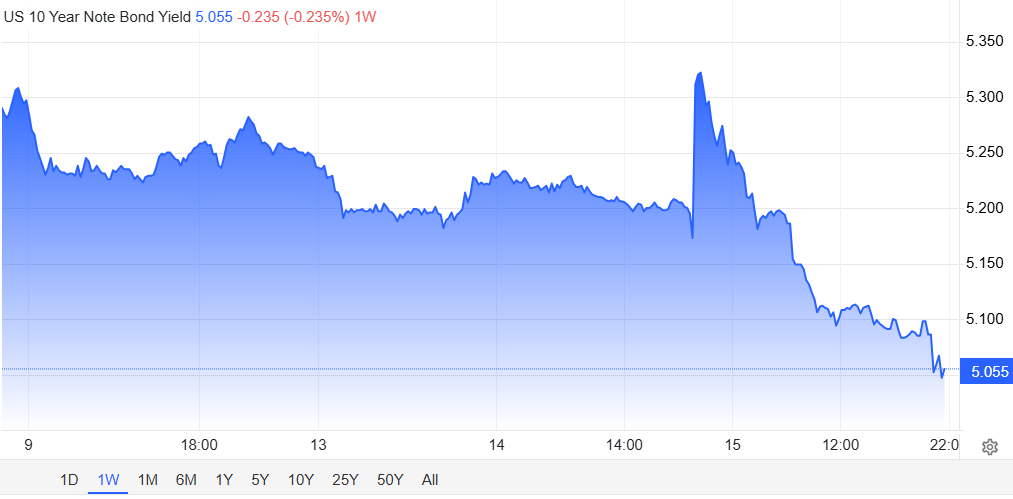
周三 CPI 之后,标普 500 跌 1.11% 至 7718 点,为六年来最长“无 1% 单日跌幅”纪录的终结,也是 7 月以来最差单日表现;纳斯达克综合指数跌 1.88% 至 26692 点;罗素 2000 指数进入回调区间;一项芯片巨头指数跌 4.3%,六个交易日累计下挫约 12%。10 年期美债收益率一度从 5.17% 下方跳升至 5.32% 上方,随后回吐大部分涨幅;美元触及 2025 年 5 月以来最高。
周四 PPI 与零售销售公布后,美债收益率延续跌势,纳指与标普500开盘下跌。不过,避险需求推动 10 年期收益率下行 11 个基点至 5.08%,纳斯达克 100 期货跌 1.1%,布伦特原油回落至 104 美元附近——市场并未按“通胀更高→加息更猛”的简单路径反应,而是把 AI 交易的持续溃败(Anthropic 最新投资者披露显示增速放缓、韩国 KOSPI 一度暴跌 7.6%、三星与 SK 海力士跌逾 9%)当作避险主线。
机制层面,高收益率对美股的压制有两条路径:一是贴现率上行直接压缩高估值资产的估值;二是数据中心与 AI 芯片的巨额资本开支高度依赖融资,借贷成本上升会直接抬高项目门槛——这也是本周 AI 板块从“估值担忧”扩散到“企业债务担忧”的原因。宏观策略师 Tatiana Darie 的表述是:“高收益率这个妖怪在周三通胀数据后重返市场,困扰着股票,促使交易员躲进价值股与低 beta 板块。”
不过也有反向声音。瑞银首席投资办公室的 Ulrike Hoffmann-Burchardi 认为,AI 领域竞争加剧、融资需求上升与利率走高可能阶段性放大波动,但“我们视这轮调整为预期的重新校准,而非 AI 投资故事的根本性破裂”;Vanguard 高级经济学家 Adam Schickling 则指出,随着美国人变得更“价格敏感”、同时经济受益于生产率的提升,通胀应当会放缓,但“需要耐心”。
推荐文章
美股前瞻 | SK海力士势创“九连跌”!市值或失守万亿美元?苹果智能接入阿里千问大模型,10月底将测试!

财报前瞻 | 台积电财报面临高门槛!仅超预期或难平息全球AI板块抛售潮
华盛早报 | CPI点燃10月加息担忧!费半指数连续大跌六日;苹果股价逆势新高,总市值站上5万亿美元
港股概念追踪 | ABF载板供需缺口巨大 国产替代有望加速(附概念股)
CoreWeave股价大跌,债券收益率逼近15%,市场担忧AI领域举债过度
美股前瞻 | 创5月来新高!美国CPI通胀意外走高;特朗普再度“发力”,格陵兰概念股盘前飙升!GLND大涨逾80%
港股Q4能否打响“翻身仗”?北水持续扫货近4300亿港元,科指扩容前或成布局良机,机构看多恒指至2.9万点!
新股申购 | “水上游览服务提供商”瘦西湖文旅今启招股!一手入场费5121.14港元;预计将于10月23日上市


