热门资讯> 正文
Covered Call ETF:像收租一样投资,震荡慢牛中的现金流神器
2026-10-13 09:43
有没有一种投资方式,既可以持有股票,又能定期“收租”?Covered Call ETF(备兑看涨期权ETF)就是这样一种工具。
它一边持有股票,一边卖出看涨期权,把收到的期权金转化为现金流。因此,在股市横盘震荡、缓慢上涨时,这类ETF往往比单纯持有股票多了一份收入来源,也成为近年来收益型投资者关注度较高的一类产品。
Covered Call到底是怎么“收租”的?
先举一个简单例子。
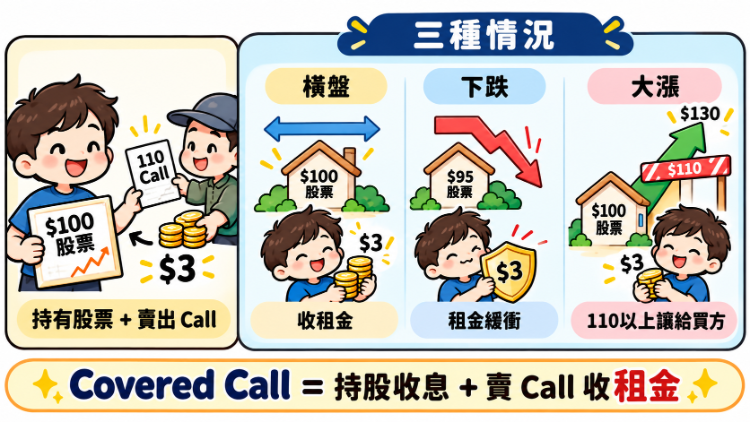
假设你持有一只100美元的股票,同时卖出一个行权价110美元的Call,并收到3美元期权金。
接下来可能出现三种情况:
如果股价继续在100美元附近震荡,你保留股票,同时赚到3美元期权金;
如果股价跌到95美元,3美元期权金可以抵消一部分亏损;
但如果股价突然涨到130美元,你的上涨收益可能会被限制,因为此前已经卖出了110美元附近的看涨期权。
所以Covered Call很像“把股票未来一部分上涨空间出租出去,并提前收租金”。
Covered Call ETF则进一步把这个过程自动化:基金帮投资者买股票、卖Call、管理到期和换仓,再将股息和期权金的一部分进行分配。
为什么用ETF做Covered Call?
首先,期权通常以100股为一张合约,卖出 Call 的前提是要持有100股正股,以英伟达股价约228美元计算,持有100股就需要约2.28万美元;微软股价约509美元,100股则需要约5.09万美元。因此,自己搭建Covered Call策略,对普通投资者来说资金门槛并不低。
其次,还需要自己选择行权价、到期日,并持续管理仓位。
Covered Call ETF则把这些复杂操作打包完成。投资者只需要像买普通股票一样买入ETF,就可以获得股票+期权策略的组合。
另一大特点是现金流频率较高。这类ETF卖出的权利金会产生充足的现金流,所以这类ETF通常股息率较高,且不少ETF采用月度派息机制,因此受到部分退休、现金流和收益型投资者关注。
美股Covered Call ETF
美股市场中的Covered Call ETF大致可以分成两种思路。
一种是较纯粹的指数Covered Call。
例如 $QYLD 是持有纳斯达克100指数成分股,同时卖出纳指100看涨期权; $XYLD 则采用类似方式覆盖标普500指数。目前两者均采用月度派息机制,近12个月分配收益率分别达到12%、11%。
另一类则是主动管理+期权增强收益。
例如 $JEPI 主要投资美国大型股,并结合期权策略获取收入; $JEPQ 则更偏纳斯达克大型成长股。两只产品采用月度派息机制,目前近12个月分配收益率分别达到8%、13.8%。
| ETF | 主要策略 | 资产规模 | 近12个月分配收益率 | 年初至今表现 | 费率 | 派息频率 |
| $QYLD | 持有纳指100成分股,同时卖出纳指100 Call | 约85亿美元 | 12.10% | 15.50% | 0.60% | 每月 |
| $XYLD | 持有标普500成分股,同时卖出标普500 Call | 约33亿美元 | 11.00% | 11.03% | 0.60% | 每月 |
| $JEPI | 主动配置美国大型低波动股票,同时通过期权获取收入 | 约462亿美元 | 8.40% | 4.30% | 0.35% | 每月 |
| $JEPQ | 主动配置纳斯达克大型成长股,同时通过期权获取收入 | 约422亿美元 | 13.80% | 14.55% | 0.35% | 每月 |
港股Covered Call ETF
近年来,港股市场的Covered Call产品也明显丰富,以指数跟踪产品为主
例如AGX恒指备兑 $03419.HK 主要持有恒生指数成分股,并卖出恒指Call;AGX国指兑 $03416.HK 则持有恒生中国企业指数,并卖出国企指数Call,规模最大,有218亿港元;
此外还有针对恒生科技、标普500和纳斯达克100的产品,包括AGX恒科备兑 $03417.HK 、AGX标普兑 $03415.HK 和AGX纳指兑 $03451.HK 。
| ETF | 主要策略 | 资产规模 | 近12个月分配收益率 | 年初至今表现 | 费率 | 派息频率 |
| $03419.HK | 恒生指数成分股 + 卖出恒指Call | 30.02亿港元 | 17.04% | -0.87% | 0.75% | 每月 |
| $03416.HK | 国企指数成分股 + 卖出国指Call | 218亿港元 | 20.10% | -9.71% | 0.75% | 每月 |
| $03417.HK | 恒生科技成分股 + 卖出恒科Call | 31.6亿港元 | 20.20% | -22.60% | 0.75% | 每月 |
| $03415.HK | 标普500成分股 + 卖出标普500 Call | 3965万港元 | 14.70% | -2.20% | 0.75% | 每月 |
| $03451.HK | 纳斯达克100成分股 + 卖出纳指100 Call | 5261万港元 | 16.50% | -1.21% | 0.75% | 每月 |
什么行情最适合Covered Call?
Covered Call真正舒服的环境通常不是“大牛市”,而是震荡或慢牛。
例如指数一年在100点到110点之间反复震荡,单纯持有指数赚到的资本利得有限,但Covered Call ETF还可以持续收取期权金。
如果市场缓慢上涨,投资者既可能享受到部分股票升值,又可以获得期权收入。
但如果指数突然从100点暴涨到150点,Covered Call就可能吃亏——因为卖出的Call限制了部分上涨空间。
反过来,如果股市暴跌,期权金只能抵消一小部分损失,并不能让ETF免于下跌。
所以它更像:震荡市增强收益,慢牛市边涨边收租,大牛市可能跑输,大熊市仍然会亏。
划重点
Covered Call ETF是把原本较复杂的期权策略变成一个普通投资者也能交易的ETF。
如果希望获得较稳定的股票现金流,可以研究JEPI、JEPQ;如果希望更加纯粹地执行指数Covered Call策略,可以了解QYLD、XYLD;港股账户则有3419.HK、3416.HK、3417.HK等选择。
但一定要记住:期权金不是凭空多出来的收益,而是用部分上涨空间换来的。因此,Covered Call最适合的并不是“股票马上暴涨”的判断,而是认为市场未来可能高位震荡、缓慢上涨,同时希望持续获得现金流。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
美股前瞻 | SpaceX、奈飞盘后将公布财报!存储再遭抛售,SK海力士跌近5%,高盛指对冲基金正减持科技股!

OpenAI、DeepSeek盯上具身智能!黄仁勋GTC与特斯拉财报有望接棒“点火”,港股机器人赛道拐点已至?
华盛早报 | AI硬件大反攻!存储、半导体强势反弹,闪迪大涨逾5%;英伟达GTC大会今日正式启幕;宁德时代今日放榜
美股前瞻 | 存储、半导体大反攻!三倍做多半导体ETF升近10%;大摩:美股回调临近尾声,准备布局风险资产!
英伟达GTC大会重磅来袭!从卖GPU到卖“AI工厂”,四大看点抢先看,黄仁勋能否再度点燃市场热情?
财报前瞻 | 股价能否冲击新高?Meta Q3业绩重磅来袭!Muse商业化或成股价反攻关键
华盛早报 | 美股三大期指集体拉升!俄柴油将在合同签署后20天内抵美;金融街论坛年会今日开幕,港股今日休市一日
港股周报 | AI交易遭重锤!恒科跌逾2%逼近4100点,硬件股全线重挫;韩股掀“救市”风暴,海力士杠杆ETF暴跌逾45%;Q3财报有惊喜?美团逆势涨近6%


