热门资讯> 正文
财报前瞻 | HCA医疗Q3业绩将放榜!一文速览分析师财报预测
2026-10-09 12:03
HCA医疗上一季财报表现如何?
华盛资讯10月9日讯,HCA医疗将于10月27日公布Q3财报。
回顾2026年Q2,HCA医疗营业收入为196.41亿美元,同比增长5.57%;每股收益为7.70美元,同比增长11.43%。
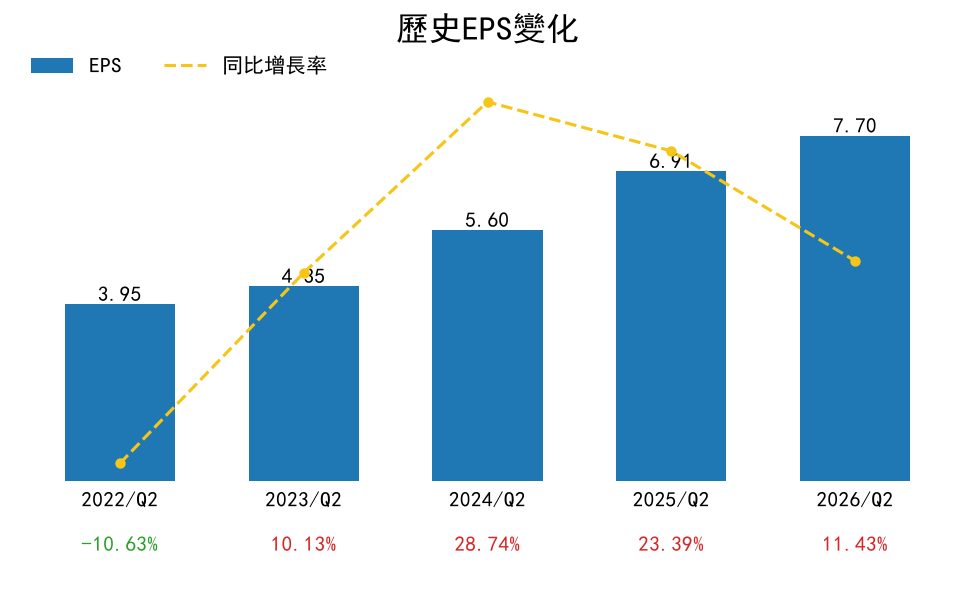
公司上一季营收同比增长至202.30亿美元,主要受每等效入院人次收入提升、等效入院人次增长,以及佛罗里达州定向支付计划增量收入带动。归母净利润增至16.99亿美元,每股收益继续提升,股票回购也对每股表现形成支撑。
不过,利润率有所承压,毛利率和净利率均较上年同期下滑,经营现金流明显减少。业务层面,急诊和入院需求保持增长,但住院及门诊手术量下滑,无保险患者比例上升,增加了坏账和未补偿护理压力。
区域表现分化明显,大西洋集团增长强劲,美国集团和国家集团盈利承压。公司继续推进大额回购,并预计全年资本开支维持在50.00亿至55.00亿美元,同时提示通胀、医保政策变化及监管诉讼风险仍需关注。
HCA医疗放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有21位分析师对2026年Q3进行了预测,平均预测营收为193.30亿美元,同比增长0.90%。全年维度上看,2026财年营收预期为785.20亿美元,增速约为3.87%。
- Q3每股收益(EPS)预期
分析师预计Q3 EPS为6.79美元,基于13位分析师预测,较去年同期实际值6.96美元有所下降。
2026财年全年EPS预期为29.60美元,基于14位分析师预测,反映市场对公司全年盈利仍保持温和增长的期待。
- 每股收益预测历史
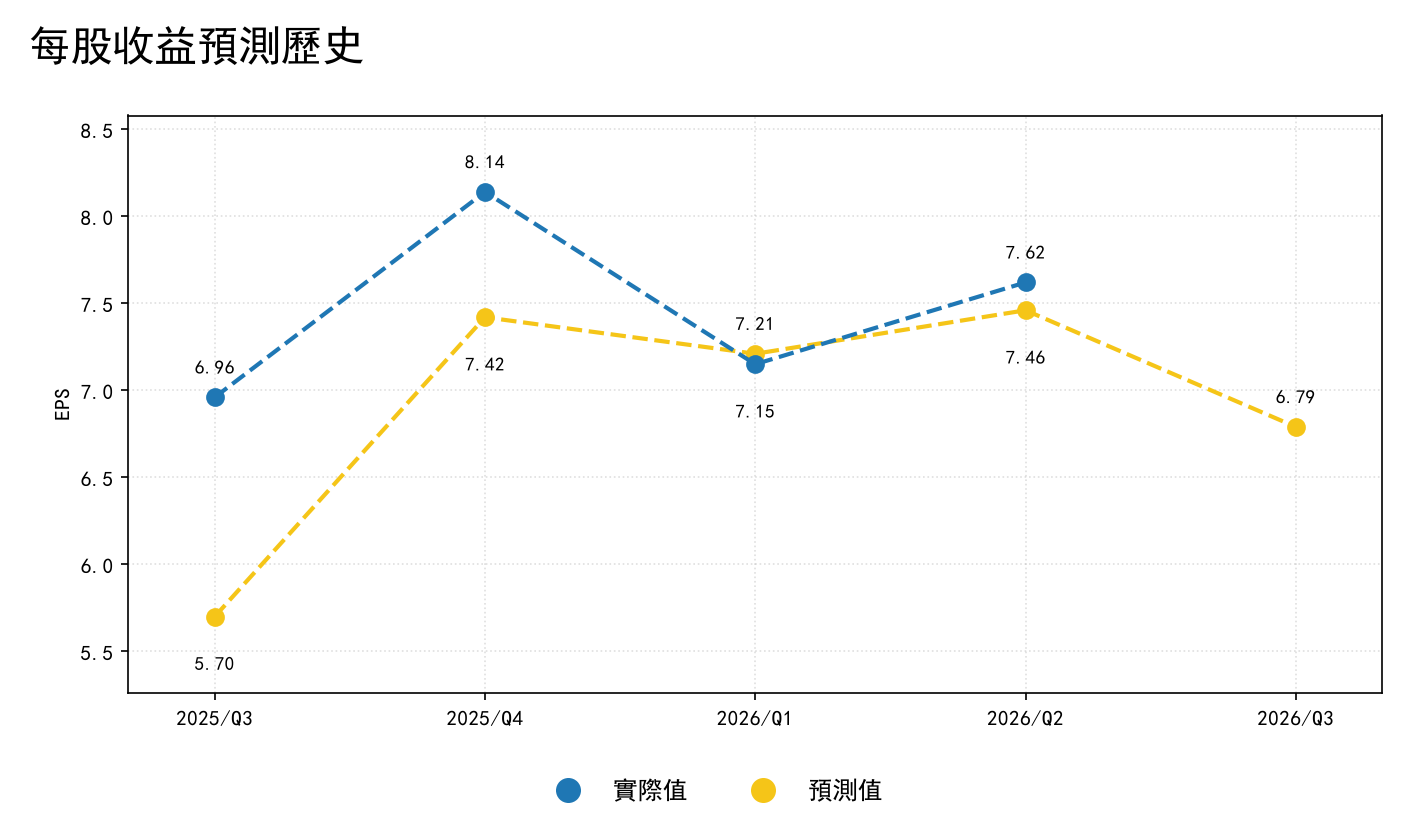
从历史表现看,2025年Q3公司EPS实际录得6.96美元,较预期5.70美元高出22.00%;2025年Q4实际录得8.14美元,也高于预期7.42美元,超预期9.70%。不过到了2026年Q1,实际EPS为7.15美元,略低于预期7.21美元;2026年Q2实际EPS为7.62美元,再次小幅超出预期7.46美元。整体而言,公司过去四个季度中有三个季度实现超预期,显示盈利兑现能力总体稳健。展望未来,市场目前预计2026年Q3 EPS为6.79美元,较上年同期略有回落,反映出投资者对短期盈利增速放缓已有一定预期。
华尔街大行如何睇?
最新一个月共有26位分析师给出评级,其中强买1位、买入14位、持有10位、跑输大市1位、卖出0位。
平均目标价:459.27美元
最低目标价:380.00美元
最高目标价:579.00美元
截至10月9日发稿,HCA医疗股价为445.01美元,较平均目标价有约3.20%的上行空间。
从近期机构动作看,主流投行对HCA医疗整体维持偏正面但并非一致看多的判断,基调以“维持增持/跑赢大市”与“中性观望”并存。RBC Capital于10月7日维持“Outperform”评级,BMO Capital于9月23日首次覆盖并给予“Outperform”评级,Leerink Partners于9月18日维持“Outperform”评级,RBC Capital于9月8日再次重申“Outperform”评级;与此同时,JP Morgan于8月20日维持“Neutral”评级,Wells Fargo于8月3日维持“Equal-Weight”评级。
整体来看,多数机构认可HCA医疗的长期基本面韧性与行业龙头地位,短期评级则更多反映其估值水平、盈利增速放缓以及财报兑现节奏带来的分歧。
总结
HCA医疗此次财报前,市场预期整体偏稳健:2026年Q3营收预计同比小幅增长0.90%,全年营收预计增长3.87%;但Q3 EPS预计为6.79美元,较去年同期略有下滑,显示利润端短期承压。历史上公司盈利表现整体较强,过去四季多数时间能够超预期,这意味着本次财报的核心看点除了收入和EPS是否达标外,还包括管理层对后续利润率、患者量、成本控制及2026全年指引的表态。结合当前股价与平均目标价相比仅有温和上行空间,市场更关注公司能否通过超预期业绩或积极展望,重新推动估值进一步上修。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
财报前瞻 | SK海力士市盈率跌至2倍、闪迪重挫40%!存储“超级周期”真要落幕?华尔街喊话绩前逢低建仓

丘盛一筹 | 市场错杀AI?科技巨头业绩或带来上车机会
科指盘中再度重挫超5%,失守3800点大关!港股避险工具有哪些?一文读懂
华盛早报 | 俄美乌三方和谈有望重启谈判;业绩股齐发!特斯拉Q3营收“零增长”逊预期,Meta上调资本开支下限至1350亿美元;段永平称“继续买入泡泡玛特”
财报速睇 | 喜忧参半!特斯拉Q3财报盈利超预期,自由现金流转正,Q3资本支出远逊预期
美股前瞻 | 绩优股盘前飙涨!SpaceX一度升逾10%,AI营收暴增830%;特斯拉、Meta盘后放榜!
华盛早报 | 超预期!SpaceX绩后狂飙8%!马斯克正商讨巨头合并;黄仁勋下午5点发表主题演讲;IPO文件曝光!Anthropic将花7500亿美元购买算力
美股前瞻 | SpaceX、奈飞盘后将公布财报!存储再遭抛售,SK海力士跌近5%,高盛指对冲基金正减持科技股!


