热门资讯> 正文
别再用消费级周期看美光!AI正改写NAND逻辑,企业级SSD已接管定价权
2026-10-08 19:15
分析机构Eudaemon Research在一份最新报告中重新审视了美光科技(MU.US)NAND业务前景。该机构此前判断,在美光业务结构中,DRAM比NAND更具韧性,NAND价格与需求将较快回归正常。
但美光最新Q4财季数据使其修正这一观点:NAND已不再是一个同质化市场,消费级NAND与企业级数据中心SSD的供需、定价逻辑正在明显分化。
数据中心SSD重塑NAND收入结构
美光Q4财季显示,其SSD部门数据中心收入约100亿美元,为上年同期的10倍,并占NAND总收入的约三分之二。同期,美光NAND总收入为141亿美元,环比增长42%,价格环比上涨约30%。按后续口径,数据中心SSD占NAND收入比重已进一步升至约70%。
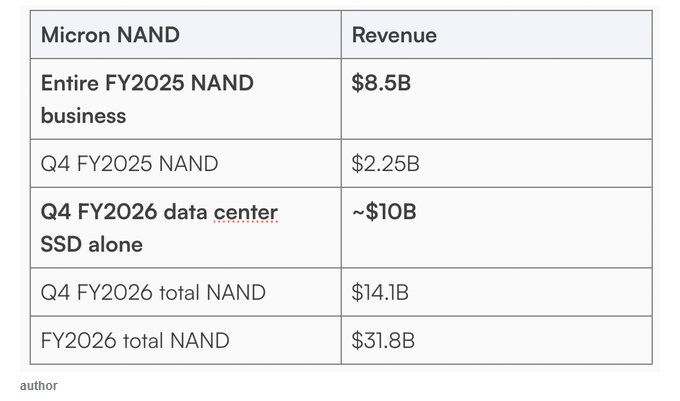
仅一个季度的数据中心SSD收入,就已超过美光上一年全年NAND业务收入。
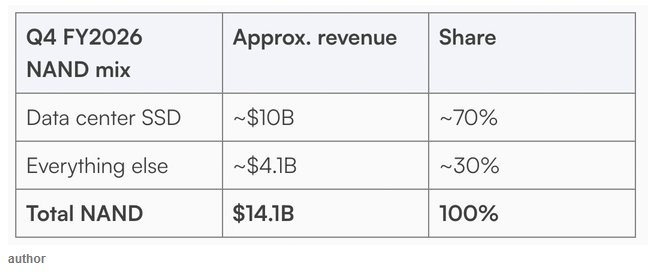
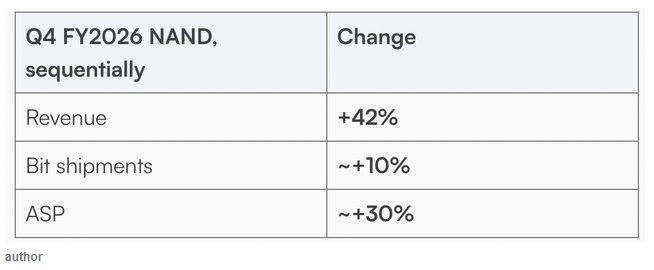
报告强调,这一变化并非单纯出货量增长,而是美光NAND产品结构向高价值数据中心SSD倾斜。
随着业务重心从消费级市场转向企业级市场,美光对消费级NAND周期波动的依赖度下降,数据中心SSD的定价与需求正在成为更关键的盈利变量。
企业级SSD与消费级NAND走势分化
TrendForce最新预测显示,NAND短缺预计将在2027年下半年缓解,届时将有额外产能释放。但新增产能的主要吸收方并非智能手机和笔记本,消费电子仍占NAND市场约40%,其需求疲弱仍构成压力。
不过,企业级SSD需求今年预计增长超过80%。云厂商持续扩展AI推理,而大部分新增供应已被提前锁定,企业级SSD在Q4有望出现显著价格上涨。
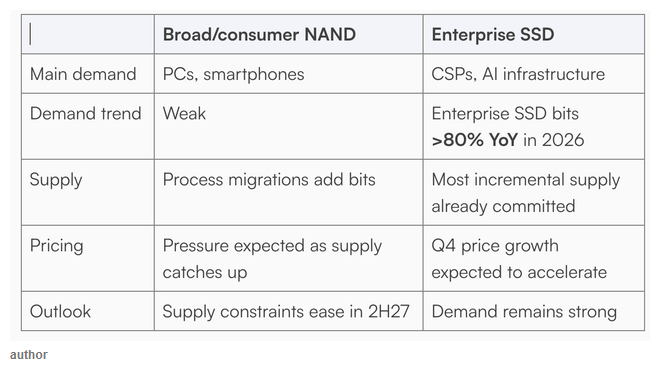
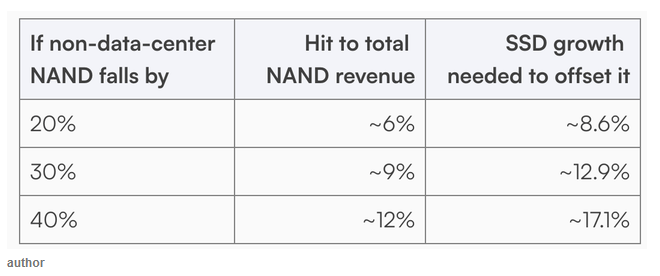
这就意味着,若美光约70%的NAND收入来自价格预计上行的市场,消费级NAND的调整可被企业级SSD增长抵消。报告测算显示,即使非数据中心NAND业务收入下降30%,美光NAND总收入也仅下降约9%;只要SSD收入增长13%,即可抵消这一冲击。考虑到分析师预期企业级SSD需求增长超过80%,相关下行风险已不再显得突出。
KV缓存卸载与机械硬盘替代构成需求驱动
美光将企业级SSD需求归结为两大驱动:KV缓存卸载和机械硬盘替代。HBM和DRAM在存储大量数据时成本高昂,但其速度优势不可替代。随着AI上下文规模扩大和推理持续运行,大量数据尤其是KV缓存可转移至SSD。
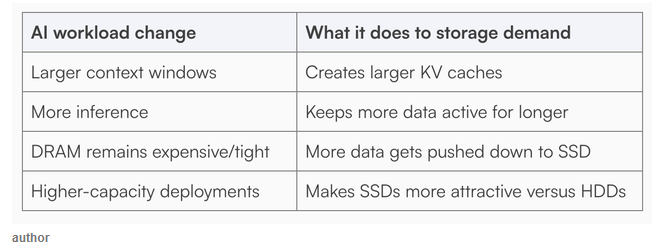
摩根大通分析师Harlan Sur曾在美光Q4电话会上表示,美光参与了英伟达(NVDA.US)SCADA计划,该计划旨在实现GPU直接访问存储;他还指出,越来越多KV缓存工作正转向存储。美光CEO Sanjay Mehrotra对此大体认同,并称上下文增长正推动HBM至DRAM再至SSD的存储层级扩张。
报告称,这与美光100亿美元数据中心SSD收入直接相关。美光已在全球最大规模数据中心部署中获得设计订单。虽然难以证明所有订单均与KV缓存卸载或SCADA相关,但相关需求已体现在实际部署中,美光SSD业务正快速增长。
美光在企业级SSD份额高于其NAND供应地位
由此引出关键问题:美光能否在该市场抢占足够份额,从而享受超额收益?
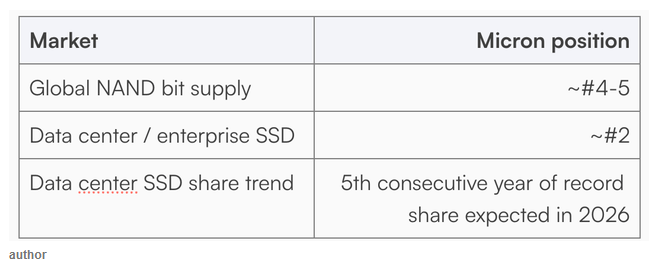
事实上,美光并不需要成为最大NAND生产商,才能在企业级SSD市场获胜。Harlan Sur在电话会上指出,美光在企业级SSD领域的实际份额远高于其原始NAND供应份额,这使其能够获得更高的单位比特价值。
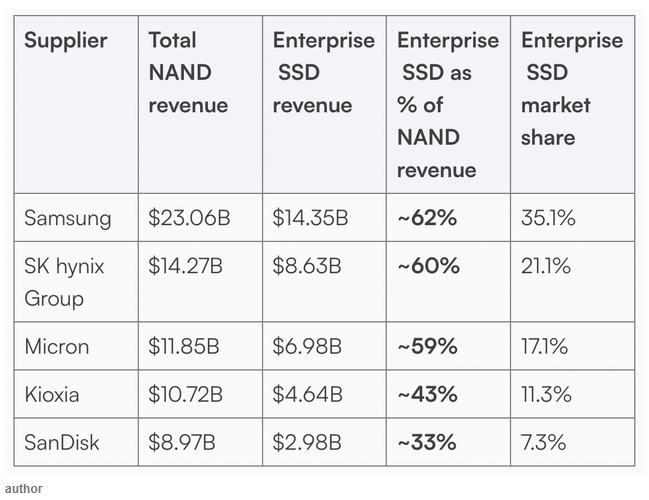
TrendForce对2026年二季度的收入结构估算显示,美光并非唯一企业级占比偏高的厂商。三星(SSNLF.US)和SK海力士(SKHY.US)的企业级占比均更高。三星凭借176层QLC、PCIe 5.0产品,以及向同一服务器客户同时供应DRAM和NAND的能力,处于明显领先地位。SK海力士则拥有Solidigm高容量QLC产品线,并叠加自身TLC产品。
美光的优势可能在于转型速度:其Q2企业级SSD收入环比增长126.3%,为前五大厂商中最快;此前59%的占比已经过时,当前已超过70%。
盈利端改善迹象明显,估值逻辑微调
美光未单独披露数据中心SSD毛利率,因此无法精确判断上述约100亿美元收入对应的盈利水平。但Eudaemon Research认为,仍可从其他指标获得定性判断:美光核心数据中心业务收入环比大幅增长,毛利率达到90%;云内存业务表现相对不那么突出,因为提价收益被更高的HBM产品组合占比所抵消。由于核心数据中心业务还包含DRAM,无法与SSD直接对应,但该机构认为,随着美光向数据中心SSD倾斜,其业务指标正在极高水平上改善,这一趋势已较为清晰。
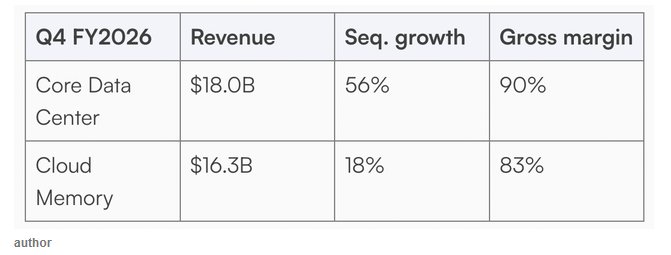
在估值层面,该机构曾采用美光FY2028每股收益215美元、7倍市盈率,给出约1500美元公允价值。当时其假设NAND将先于DRAM正常化。如今,该机构对这一假设的把握下降。NAND出货量未来仍可能正常化,但只要美光能将更多NAND用于企业级SSD,就可抵消NAND供需正常化带来的收入冲击。
Eudaemon Research暂未调整其215美元的每股收益预测,原因是美光未提供足够的数据中心SSD利润率细节,无法精确上调10至20美元。但该机构表示,215美元已不像两个月前设想的那样激进。其维持1500美元公允价值,并继续给予美光“买入”评级。与之前不同的是,该机构现在对美光NAND业务盈利端更有信心。
推荐文章
美股前瞻 | 特朗普威胁中期选举前再袭伊!国际油价大升4%,三大期指齐跌;投行喊出美光3000美元目标价;华尔街知名多头公布五大首选股

华盛早报 | 美联储纪要偏鹰!年内或再加息一次;段永平"卖put"逆势布局腾讯;恒科成分股将扩容至50只
受惠AI热潮,三星电子Q3营业利润首次突破100万亿韩元,暴增近8倍;销售额为195.00万亿韩元
美联储纪要披露:7月联合干预支撑日元系财政部行动 未动用央行资金
美银Cabana认为美联储面临两难抉择:要么加息 要么美债收益率飙升
SpaceX拟举债400亿美元采购英伟达芯片,其股价应声下跌
美股前瞻 | 美债收益率攀升压制期指!市场静候联储局会议纪要;SpaceX将融400亿美元买英伟达芯片;英特尔将继续参与Terafab项目
Meta推出Muse利好AMD,AI浪潮重心转向个人智能代理


