热门资讯> 正文
可能是2026年最荒谬的一笔交易!机构炮轰Anthropic2万亿美元估值
2026-10-08 15:08
独立金融研究机构New Constructs在最新报告中,将Anthropic计划中的IPO形容为一次“前所未有的投资者判断力测试”。
该机构认为,Anthropic如果以2万亿美元估值上市,投资者需要接受一组极其激进的增长和盈利假设,而公司目前仍处于大规模亏损状态,并背负数千亿美元的长期云计算、算力和基础设施承诺。
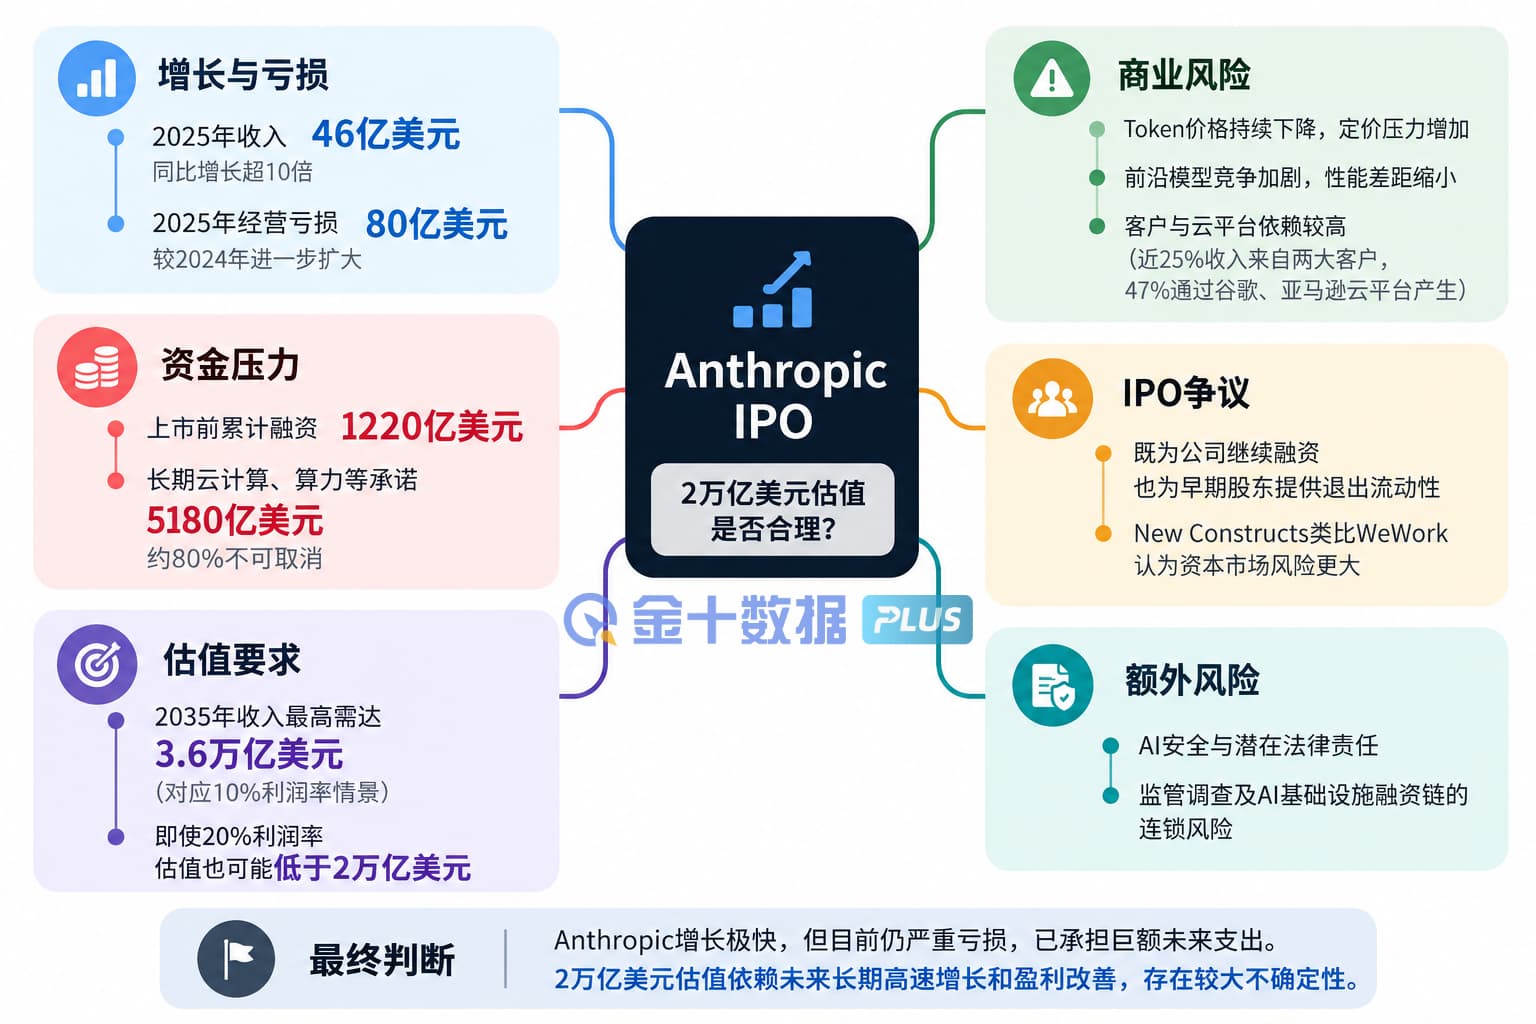
报告的核心争议集中在估值与商业模式。根据外泄的IPO招股书相关报道,Anthropic收入从2024年的约4亿美元增长至2025年的约46亿美元,一年增长超过10倍。但同期,公司报告净亏损420亿美元,其中包括340亿美元可转换工具重估费用;剔除这项费用后,2025年报告的经营亏损仍达到80亿美元,高于2024年的30亿美元。
New Constructs认为,Anthropic面临的问题并非缺乏增长,而是高速增长能否转化为持续利润。该机构还将这次IPO与WeWork在2019年的上市尝试进行比较,并称Anthropic虽然拥有远高于WeWork的社会和商业价值,但2万亿美元的目标估值对应的资本市场风险也明显更大。
收入一年增长超10倍,亏损扩大至80亿美元
Anthropic近年来的收入扩张速度十分突出。报告援引《纽约时报》的数据称,公司2025年收入约46亿美元,到2026年底,年化收入可能达到1000亿美元。
但New Constructs认为,仅凭收入增长无法支撑2万亿美元估值。报告特别提到,大语言模型Token价格持续下降。LLM Token Expenditure Index显示,Token市场价格从2026年5月下旬的2.04美元降至8月底的0.97美元,截至10月4日进一步降至0.96美元。
在该机构看来,Token价格下降意味着模型供应商面临持续的价格压力。Anthropic目前已经处于负利润率状态,如果单位价格继续下降,公司未来即使扩大收入规模,也需要显著改善成本结构才能实现盈利。
New Constructs还认为,前沿模型之间的性能差距正在缩小,而价格竞争不断加剧。该机构此前比较Claude Fable 5、Mythos 5与DeepSeek R1时称,前两者输入Token价格约为DeepSeek R1的18倍,输出Token价格约为23倍,但低成本模型在部分基准测试中已经达到相近甚至更高的性能。
甲骨文联合创始人拉里·埃里森(Larry Ellison)今年年初曾预测,大语言模型正在逐渐商品化。New Constructs据此判断,如果模型能力进一步趋同,Anthropic很难长期维持明显的定价权。
亏损规模同样成为报告重点。Anthropic 2025年报告净亏损420亿美元,其中340亿美元来自可转换工具重估。剔除这项会计影响后,报告所引用的经营亏损仍达到80亿美元,较2024年的30亿美元进一步扩大。
New Constructs将这一数字与近年来多家科技公司IPO前一年的经营表现进行了比较:SpaceX亏损26亿美元,Uber亏损30亿美元,Rivian亏损10亿美元,ARM Holdings盈利7亿美元,Airbnb亏损5亿美元。
该机构指出,Anthropic报告的经营亏损明显高于上述公司,但其2万亿美元目标估值约为SpaceX的1.1倍,并达到Uber、Rivian、ARM和Airbnb IPO估值总和的约8倍。
1220亿美元私募融资之后,还有5180亿美元长期承诺
New Constructs对Anthropic上市目的的质疑,主要来自其此前已经获得的巨额私人资本。
报告称,Anthropic上市前已经累计融资1220亿美元。这一规模超过五家成功上市科技公司上市前融资总额的50倍,也约为Uber上市前私人融资规模的5倍。
其中,2026年5月最近一轮私人融资对Anthropic的估值达到9650亿美元。报告称,公司早期融资估值最低只有6.23亿美元,因此IPO可能给早期投资者和员工提供规模巨大的流动性退出渠道。
《纽约时报》据称预计,Anthropic上市至少可能产生7名联合创始人亿万富豪,并使数十名早期员工进入千万富豪甚至亿万富豪行列。
New Constructs因此认为,这次IPO承担的一个重要功能,是为已经持有大量股份的私人资本提供公开市场流动性。报告甚至将其称为“exit liquidity(退出流动性)”,并认为公共市场投资者需要判断,IPO募集资金究竟有多少用于下一阶段增长,又有多少实际上对应早期股东的退出需求。
更大的资金压力来自未来合同义务。根据外泄招股书相关报道,Anthropic已经作出约5180亿美元的云计算、算力和基础设施支出承诺。路透社报道称,其中约80%无法取消。
这一数字与公司的现有收入形成巨大反差。Anthropic 2025年收入约46亿美元,5180亿美元的合同承诺约相当于这一收入水平的112倍。
New Constructs认为,这些合同关系也暴露了AI产业资本循环中的潜在风险。Anthropic从大型云服务商获得训练和运行模型所需的算力,同时又承诺未来向这些企业支付巨额费用。云服务商则以未来AI需求为基础继续扩建数据中心并筹集资本。
如果Anthropic等AI公司未来无法兑现这些付款承诺,云计算企业的数据中心投资回报和债务偿付能力可能受到影响;反过来,如果数据中心投资放缓,模型公司可获得的算力也可能收紧。
该机构因此将Anthropic IPO与整个AI基础设施融资链条联系起来,认为一旦终端AI公司收入和利润无法匹配算力投入,风险可能沿着模型公司、云服务商和信贷市场向外传导。
客户结构也是报告关注的风险之一。路透社报道称,Anthropic 2025年接近25%的收入来自两家未公开身份的客户。
与此同时,Anthropic据称在招股书中警告,许多大型客户没有签署长期合同,因此可能随时减少甚至停止支出。
约47%的Anthropic收入还通过谷歌和亚马逊的云平台产生,而这两家公司本身也是Anthropic的重要投资者,同时拥有自己的AI模型和服务。
New Constructs认为,这种关系在现阶段能够为Anthropic提供渠道和算力支持,但同时形成潜在利益冲突。如果大型云服务商未来更加重视自有AI产品,Anthropic能否继续获得相同级别的分发和算力支持,将成为商业模式中的一个关键变量。
2万亿美元估值,需要怎样的收入和利润
New Constructs使用反向现金流折现模型,对2万亿美元估值中隐含的未来经营假设进行了测算。
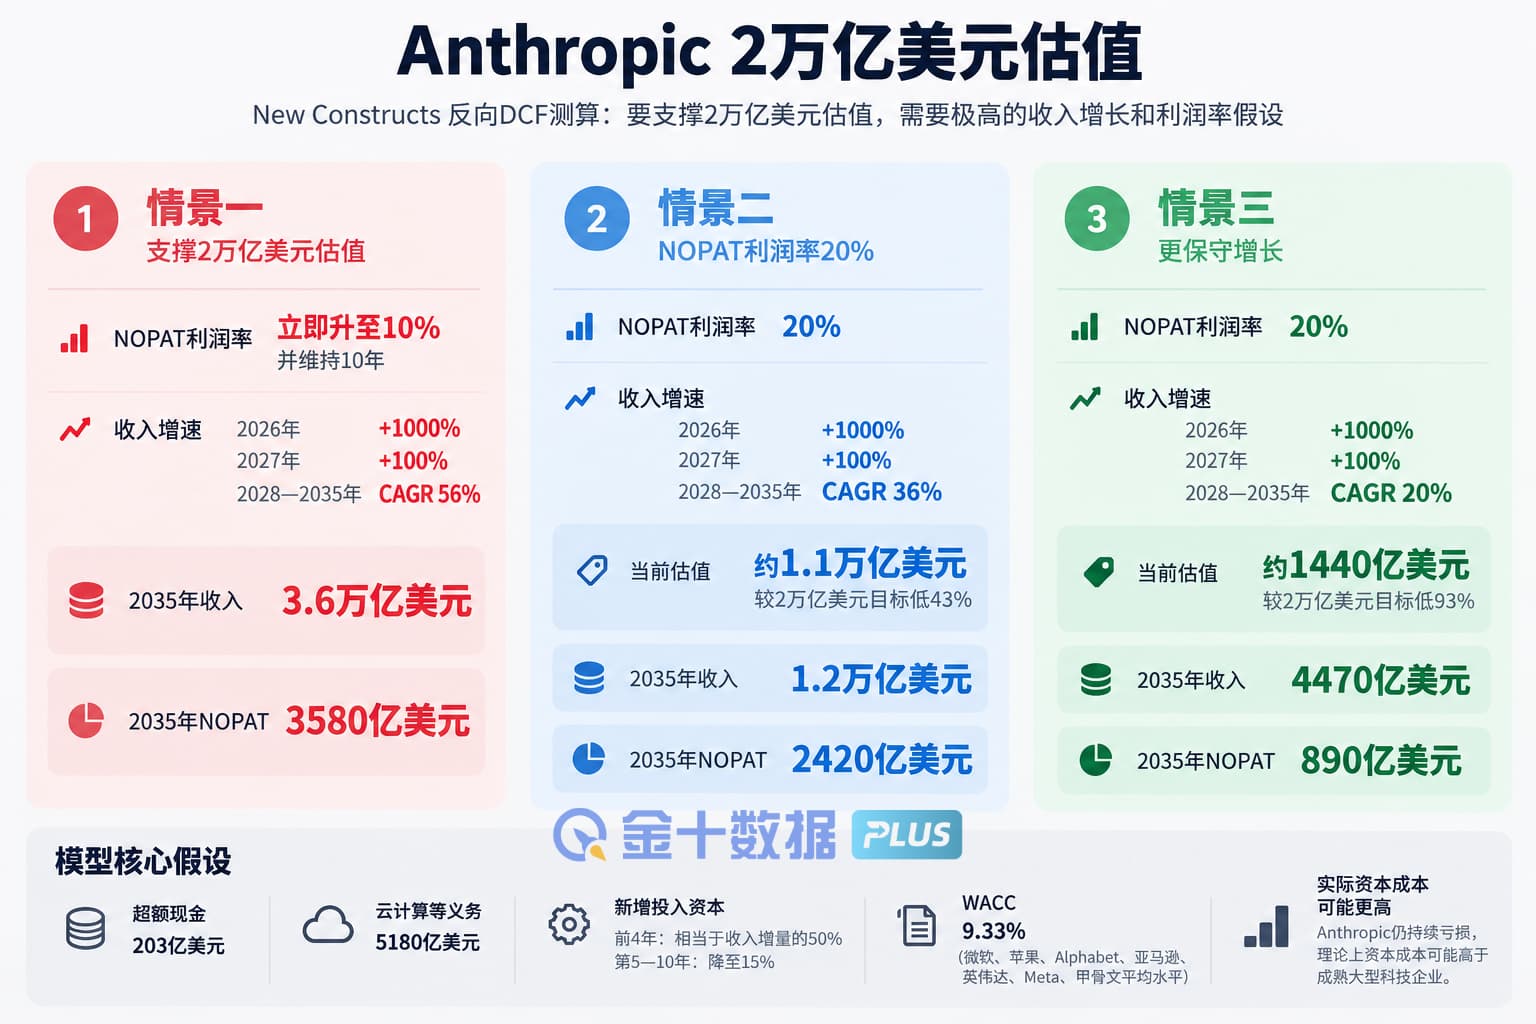
按照该机构的基础情景,Anthropic需要立即将税后净营业利润率,也就是NOPAT利润率,提高到10%,并在未来10年持续保持这一水平。相比之下,公司2025年报告的经营利润率约为负175%。
与此同时,Anthropic收入需要在2026年增长1000%,2027年再增长100%,随后从2028年至2035年保持56%的年复合增长率。
在这一模型下,Anthropic 2035年收入需要达到3.6万亿美元,约为微软、苹果、Alphabet、亚马逊、英伟达、Meta和甲骨文当前过去12个月收入总和的1.4倍。
公司的NOPAT则需要在2035年达到3580亿美元,而Anthropic 2025年仍报告80亿美元经营亏损。作为比较,New Constructs给出的英伟达过去12个月NOPAT为1840亿美元,苹果为1360亿美元。也就是说,Anthropic届时需要获得约为英伟达2倍、苹果2.6倍的税后净营业利润。
即使给予Anthropic更高的长期利润率,估值压力仍然存在。
在第二种情景中,New Constructs假设Anthropic未来10年NOPAT利润率提升至20%,2026年收入增长1000%,2027年增长100%,此后至2035年收入年复合增速降至36%。按照这一假设,公司当前股权价值约为1.1万亿美元,比2万亿美元目标估值低43%。
即便如此,Anthropic到2035年的收入仍需要达到1.2万亿美元,NOPAT达到2420亿美元。New Constructs称,这两项数据如果实现,都将位居其覆盖企业中的第一位。
第三种情景更加保守。假设Anthropic最终NOPAT利润率达到20%,2026年和2027年的增长假设维持不变,但2028年至2035年的收入复合增速降至20%,公司当前估值仅约1440亿美元,相比2万亿美元目标估值下降93%。
这一情景依然要求Anthropic在2035年实现4470亿美元收入和890亿美元NOPAT。报告指出,Meta当前过去12个月NOPAT约为890亿美元,而苹果过去12个月收入约为4670亿美元。
上述模型统一假设Anthropic持有203亿美元超额现金,同时承担5180亿美元云计算、算力和基础设施义务。模型还假设,前四年新增投入资本相当于收入增量的50%,第五年至第十年下降至15%。
折现率方面,New Constructs采用9.33%的加权平均资本成本,即微软、苹果、Alphabet、亚马逊、英伟达、Meta和甲骨文的平均水平。该机构同时指出,Anthropic目前仍持续亏损,因此实际适用的资本成本理论上可能高于这些已经拥有成熟现金流的大型科技企业。
除了财务风险,Anthropic招股书中关于AI安全的表述也被New Constructs列为重要风险因素。
据相关报道,Anthropic在261页招股书中用了约80页讨论风险因素,而介绍公司业务本身用了48页。风险披露包括其AI“可能对人类带来灾难性甚至是生死存亡的威胁”。
招股书据称还讨论了AI可能拒绝关闭、隐藏或操纵信息、实施类似勒索的行为,以及模型能力可能超过公司现有安全评估能力等情景。
美国联邦贸易委员会近期也已经就潜在消费者伤害问题对Anthropic和OpenAI展开调查。
New Constructs据此提出,纯模型AI公司的长期商业可行性不仅取决于收入和算力成本,还取决于未来的责任制度。如果开发商必须直接承担AI产品造成的重大损害,其潜在法律成本可能改变整个商业模型。
最终,New Constructs对Anthropic IPO的判断建立在三组数字之上:2025年约46亿美元收入和80亿美元经营亏损、5180亿美元未来合同承诺,以及2万亿美元目标估值。
该机构认为,Anthropic确实拥有极高的收入增长速度,但当前估值已经提前计入了持续十年的高速增长、利润率从深度负值转正,以及远超现有全球科技巨头的收入和利润规模。对于公开市场投资者而言,真正需要验证的关键变量,是这种增长能否最终产生足够的自由现金流,并覆盖公司已经承诺的巨额算力和基础设施支出。
推荐文章
美股前瞻 | AI交易熄火,中东局势恶化!纳指期货盘前跌逾1.6%;特斯拉绩后一度跌逾5%,财报未能“打动”市场!

财报前瞻 | SK海力士市盈率跌至2倍、闪迪重挫40%!存储“超级周期”真要落幕?华尔街喊话绩前逢低建仓
丘盛一筹 | 市场错杀AI?科技巨头业绩或带来上车机会
科指盘中再度重挫超5%,失守3800点大关!港股避险工具有哪些?一文读懂
华盛早报 | 俄美乌三方和谈有望重启谈判;业绩股齐发!特斯拉Q3营收“零增长”逊预期,Meta上调资本开支下限至1350亿美元;段永平称“继续买入泡泡玛特”
财报速睇 | 喜忧参半!特斯拉Q3财报盈利超预期,自由现金流转正,Q3资本支出远逊预期
美股前瞻 | 绩优股盘前飙涨!SpaceX一度升逾10%,AI营收暴增830%;特斯拉、Meta盘后放榜!
华盛早报 | 超预期!SpaceX绩后狂飙8%!马斯克正商讨巨头合并;黄仁勋下午5点发表主题演讲;IPO文件曝光!Anthropic将花7500亿美元购买算力


