热门资讯> 正文
财报前瞻 | 美国独立银行Q3业绩将放榜!一文速览分析师财报预测
2026-10-09 10:55
美国独立银行上一季财报表现如何?
华盛资讯10月9日讯,美国独立银行将于10月15日公布Q3财报。
回顾2026年Q2,美国独立银行营业收入为3.30亿美元,同比增长30.93%;每股收益为1.70美元,同比增长41.67%。
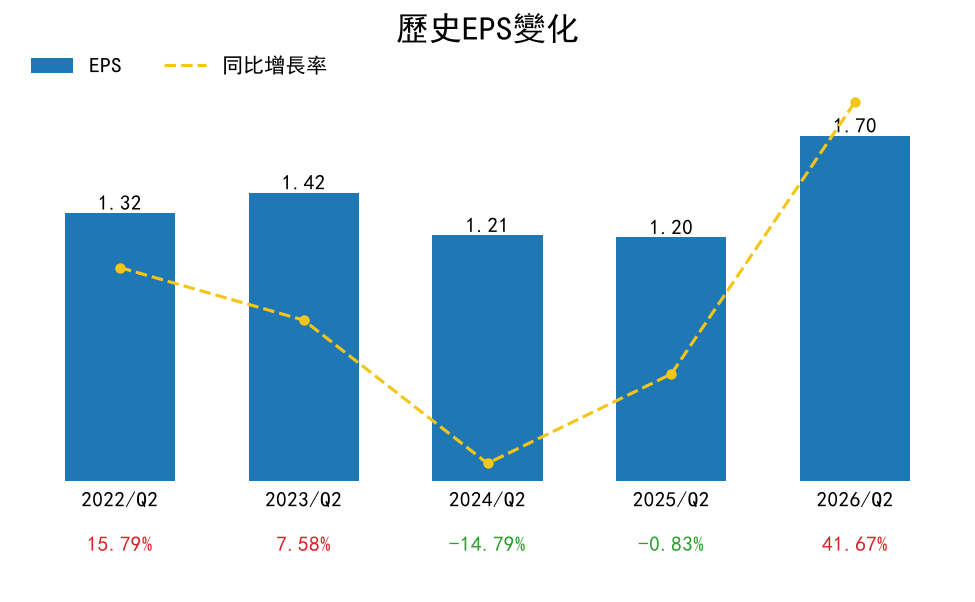
公司上一季营收与盈利均实现较快增长,净利息收入和非利息收入同步改善,净息差扩张、利润率提升,显示核心经营韧性较强。存款基础继续增长,无息活期存款表现稳健,财富管理业务推动费用收入上行,公司还持续推进股票回购并保持长期股息增长纪录。
不过,贷款总额小幅收缩,商业房地产贷款流失较为明显,商业信贷需求偏弱,资产质量也出现轻微承压,不良贷款占比有所抬升。此外,公司正在推进核心系统升级,短期将带来一次性成本支出。
美国独立银行放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有4位分析师对2026年Q3进行了预测,平均预测营收为2.61亿美元,同比增长7.23%。全年维度上看,2026财年营收预期为10.30亿美元,增速约为20.59%。
- Q3每股收益(EPS)预期
分析师预计Q3 EPS为1.83,基于6位分析师预测,较去年同期实际值0.69有明显提升。
2026财年全年EPS预期为7.11美元,基于6位分析师预测,反映市场对公司全年盈利能力继续改善的期待。
- 每股收益预测历史
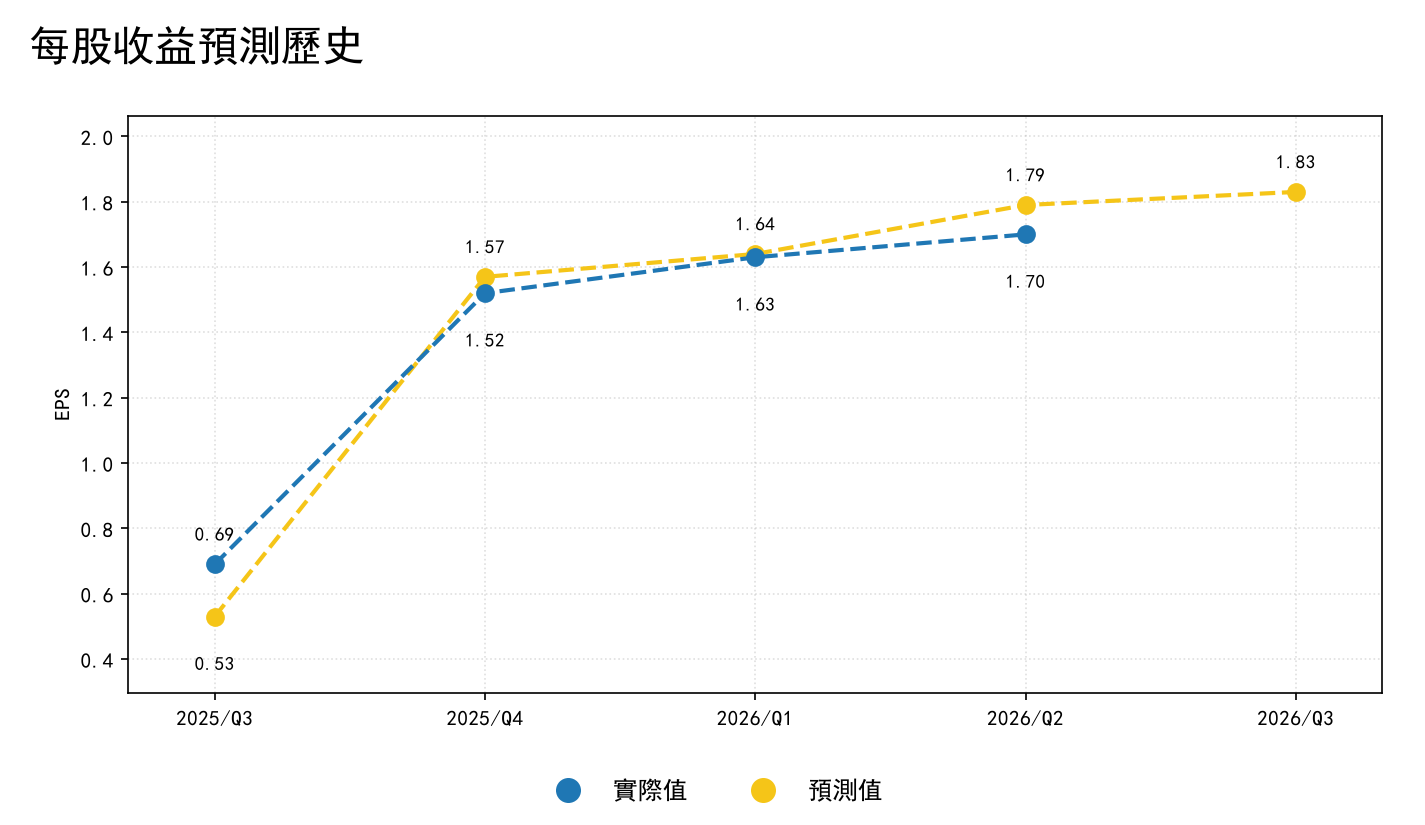
从历史表现看,2025年Q3公司实际EPS为0.69,高于预期的0.53,超预期29.58%;但此后表现有所转弱,2025年Q4实际EPS为1.52,低于预期的1.57。进入2026年后,2026年Q1实际EPS为1.63,略低于预期的1.64;2026年Q2实际EPS为1.70,低于预期的1.79。整体来看,公司近三个季度连续小幅低于市场预期,而当前市场对2026年Q3的最新EPS预期为1.83,显示投资者仍期待公司在即将公布的季度中恢复增长势头。
华尔街大行如何睇?
最新一个月共有7位分析师给出评级,其中特别看多的强买有1位,买入有4位,持有有1位,跑输大市有0位,卖出有1位。
平均目标价:93.43美元
最低目标价:82.00美元
最高目标价:100.00美元
截至10月7日发稿,美国独立银行股价为79.39美元,较平均目标价有约17.68%的上行空间。
从近期机构观点看,主流卖方机构对美国独立银行整体维持偏积极但存在分歧的判断,乐观阵营主要给予Outperform或Overweight评级,也有机构维持Neutral和Underweight立场。
Keefe, Bruyette & Woods于2026年7月20日维持Outperform评级,延续此前积极看法。
Piper Sandler于2026年6月26日维持Neutral评级,态度相对中性。
Hovde Group于2026年5月15日首次覆盖并给予Outperform评级,显示其对公司后续表现较为看好。
Keefe, Bruyette & Woods于2026年4月20日同样维持Outperform评级。
Stephens & Co.于2026年4月16日首次覆盖并给予Overweight评级,体现偏乐观判断。
Barclays于2026年4月7日维持Underweight评级,是当前少数偏谨慎的机构之一。
整体而言,多数机构对公司长期基本面持建设性态度,认为其仍具备一定增长潜力,但短期评级上并非一致看多,反映市场对后续盈利兑现能力和估值水平仍保持一定分歧。
总结
美国独立银行此次财报前,市场预期整体偏正面。营收方面,2026年Q3预计达到2.61亿美元,同比增长7.23%,全年营收预计为10.30亿美元,同比增长20.59%;盈利方面,Q3 EPS预期为1.83,全年EPS预期为7.11美元,均显示市场对公司盈利延续改善抱有期待。
不过,值得注意的是,公司过去三个季度连续未能达到市场EPS预期,短期执行表现仍需观察。因此,本次财报的核心关注点在于:公司能否扭转连续低于预期的趋势、实际盈利是否重新超过市场预测,以及管理层对后续季度经营和盈利前景的指引是否足够积极。结合当前股价仍低于分析师平均目标价,若业绩和展望超预期,股价或存在进一步修复空间。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
美股前瞻 | Roadster震撼市场!特斯拉盘前一度大涨逾5%;CoreWeave获黄仁勋力挺!但创始人已套现33亿美元

港股概念追踪 | 苹果智能在华获批!库克称10月底推测试版,关注果链投资机遇(附概念股)
华盛早报 | 科技股绝境反击!黄仁勋力挺云服务商CoreWeave;存储“龙头”江波龙Q3净利环比回落超三成
估值降低至1.5万亿美元?Anthropic上市又有新传言,美政府官员呼吁暂缓IPO
美股前瞻 | SK海力士势创“九连跌”!市值或失守万亿美元?苹果智能接入阿里千问大模型,10月底将测试!
港股概念追踪 | ABF载板供需缺口巨大 国产替代有望加速(附概念股)
CoreWeave股价大跌,债券收益率逼近15%,市场担忧AI领域举债过度
华盛早报 | 美芯片股深V反弹!美联储“三把手”料2027年无需加息;腾讯拟发债净筹约57亿美元扩张AI投资


