热门资讯> 正文
财报前瞻 | 陶氏化学Q3业绩将放榜!一文速览分析师财报预测
2026-10-09 11:23
陶氏化学上一季财报表现如何?
华盛资讯10月9日讯,陶氏化学将于10月22日公布Q3财报。
回顾2026年Q2,陶氏化学营业收入为120.92亿美元,同比增长19.68%;每股收益为0.99美元,同比降低183.90%。
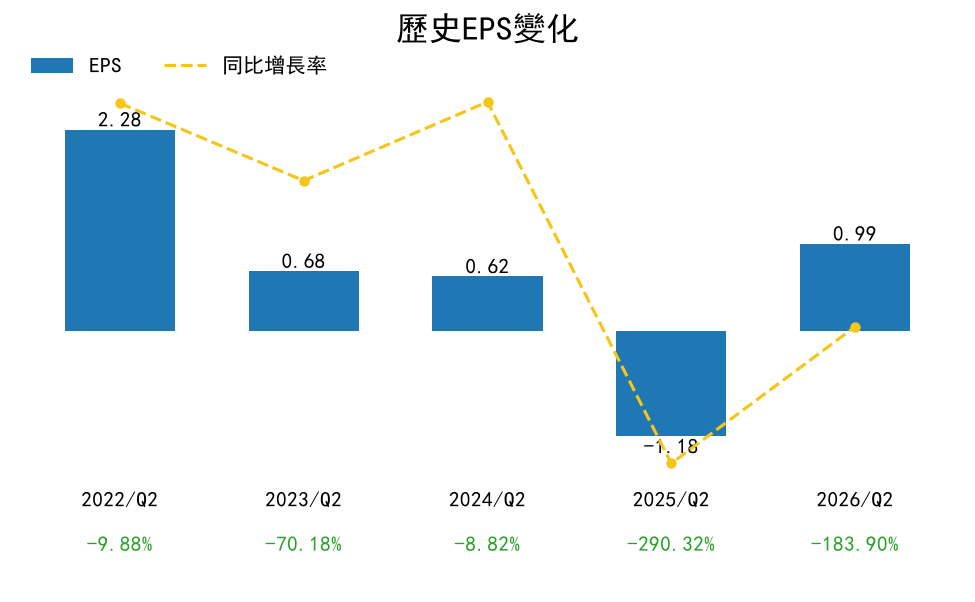
公司上季实现营收与盈利双双改善,归母净利润扭亏为盈,毛利率和净利率明显修复,经营现金流也显著增强。增长主要由本地价格上涨带动,三大业务板块均实现销售增长,其中包装与特种塑料表现最强,工业中间体与基础设施也实现明显改善。
不过,销量整体仍小幅下滑,亚太及EMEAI地区承压,部分业务受中东冲突扰动影响明显。与此同时,SG&A费用大幅上升,功能材料与涂料板块盈利能力有所回落。公司正推进“Transform to Outperform”计划,通过降本增效和组织调整提升中长期竞争力,并维持稳定派息。
陶氏化学放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有13位分析师对2026年Q3进行了预测,平均预测营收为112.30亿美元,同比增长12.56%。全年维度上看,2026财年营收预期为436.60亿美元,增速约为9.24%。
- Q3每股收益(EPS)预期
分析师预计Q3 EPS为0.81美元,基于1位分析师预测,较去年同期实际值0.08美元有明显提升。
2026财年全年EPS预期为2.03美元,基于3位分析师预测,反映市场对公司全年盈利修复仍有一定期待。
- 每股收益预测历史
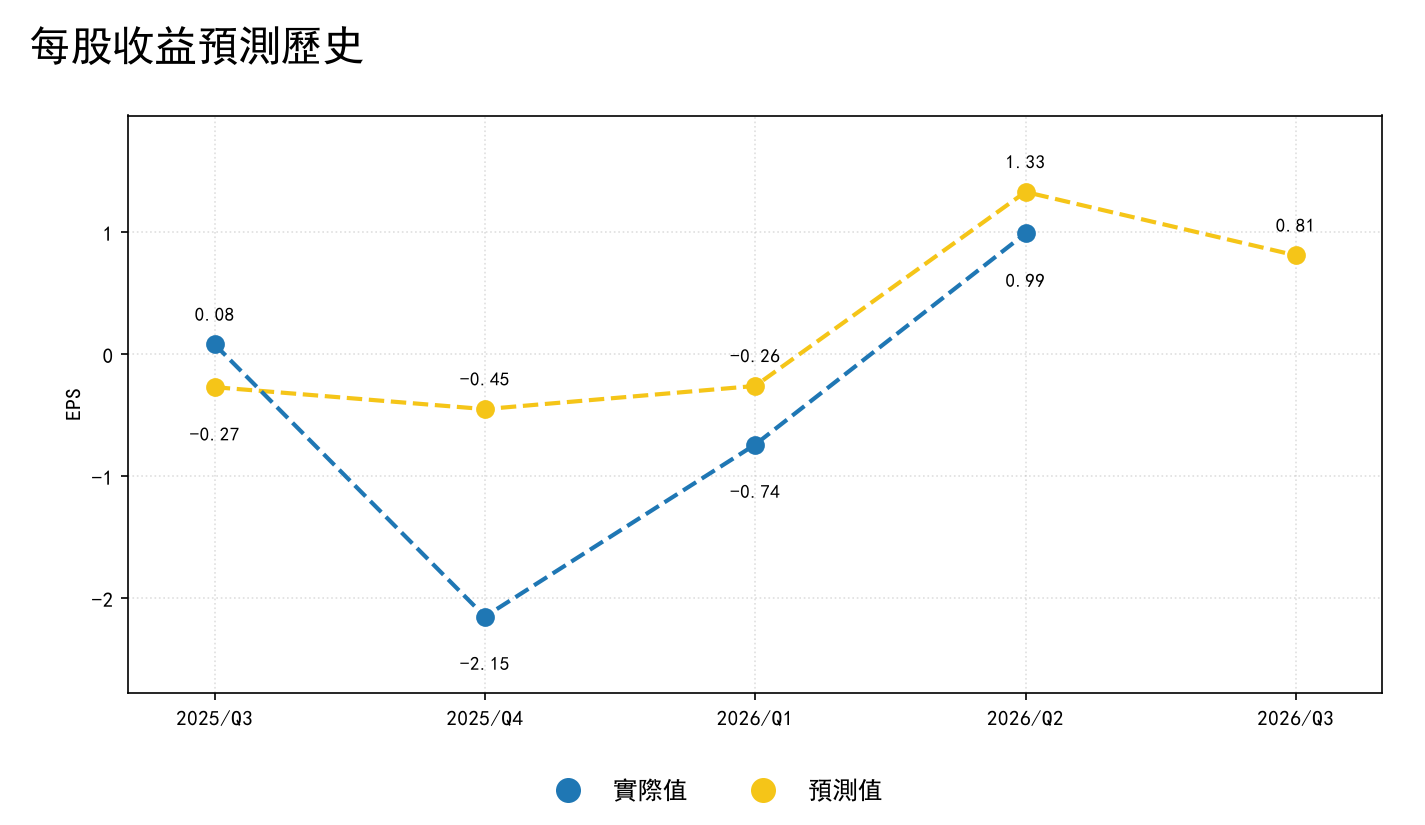
从历史表现看,2025年Q3公司实际EPS为0.08美元,高于预期的-0.27美元,明显超预期;但随后表现转弱,2025年Q4实际EPS为-2.15美元,显著低于预期的-0.45美元。进入2026年后,2026年Q1实际EPS为-0.74美元,低于预期的-0.26美元,2026年Q2实际EPS为0.99美元,同样低于预期的1.33美元。整体来看,公司过去四个季度仅一次超预期,且近三个季度连续低于预期,而当前市场对2026年Q3的最新EPS预期为0.81美元,显示市场仍在等待盈利表现重新企稳。
华尔街大行如何睇?
最新一个月共有19位分析师给出评级,其中特强买1位、买入4位、持有13位、跑输0位、卖出1位。
平均目标价:33.62美元
最低目标价:29.00美元
最高目标价:41.00美元
截至10月7日发稿,陶氏化学股价为28.16美元,较平均目标价有约19.39%的上行空间。
从近期机构动作看,华尔街对陶氏化学整体态度偏中性,主流观点以“维持中性/行业同步”为主,亦有个别机构下调评级,反映市场对公司短期基本面仍较谨慎。Mizuho于10月1日维持“Neutral”评级不变;RBC Capital于9月30日维持“Sector Perform”评级;Citigroup于9月30日将评级从“Buy”下调至“Neutral”;UBS于9月25日和7月25日两次维持“Neutral”评级;Keybanc于9月11日首次覆盖,给予“Sector Weight”评级。
整体而言,多数机构认可陶氏化学作为周期性化工龙头的长期产业地位,但对短期盈利弹性、景气持续性及业绩兑现能力仍保持审慎,当前评级取向明显偏向观望。
总结
市场目前预计陶氏化学2026年Q3营收为112.30亿美元、同比增长12.56%,EPS为0.81美元,显示收入端仍有增长预期,盈利端则被寄望继续修复。全年看,2026财年营收预期为436.60亿美元,全年EPS预期为2.03美元,但2027年营收预期较2026年略有下降,说明市场对中期增长持续性仍存保留。
财报前的核心关注点主要包括:一是Q3实际EPS能否扭转近三个季度连续低于预期的局面;二是收入增长能否顺利转化为利润改善;三是管理层对下游需求、化工品价格、成本压力及2027年展望的表态。结合当前分析师评级以“持有”为主、目标价虽高于现价但机构动作偏谨慎,意味着这份财报对市场情绪和股价方向的指引作用将较为关键。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
一周财经日历 | 事关加息进程!美国9月CPI、PPI数据下周来袭;Q3财报季打响,银行股、台积电等放榜在即!

美股前瞻 | 龙头订单排到2029年!光通信股盘前集体爆发,Lumentum劲升逾6%;新产品销量遇冷,苹果盘前走弱;瑞银喊话黄金“回调即买入”
丘盛一筹 | 别被盘面骗了!OpenAI收入谣言作祟,AI板块、半导体纯属错杀?
华盛早报 | OpenAI营收被爆200亿美元预期差!AI板块遭重创;特朗普中期选举前对伊挂“免战牌”,SpaceX收购低频段频谱,美运营商夜盘暴跌
10月9日外盘头条:特朗普称中期选举前不会攻击伊朗 苹果将举行智能家居新品发布会 OpenAI年化营收500亿美元
英伟达、甲骨文、CoreWeave及其他AI股票因OpenAI营收报告下跌
美股前瞻 | 特朗普威胁中期选举前再袭伊!国际油价大升4%,三大期指齐跌;投行喊出美光3000美元目标价;华尔街知名多头公布五大首选股
资金复盘 | 北水加仓腾讯逾24亿港元!友邦保险、小米集团-W同获抢筹


