热门资讯> 正文
美银警告:高油价成四季度头号威胁,金价或破3750美元
2026-10-02 11:07
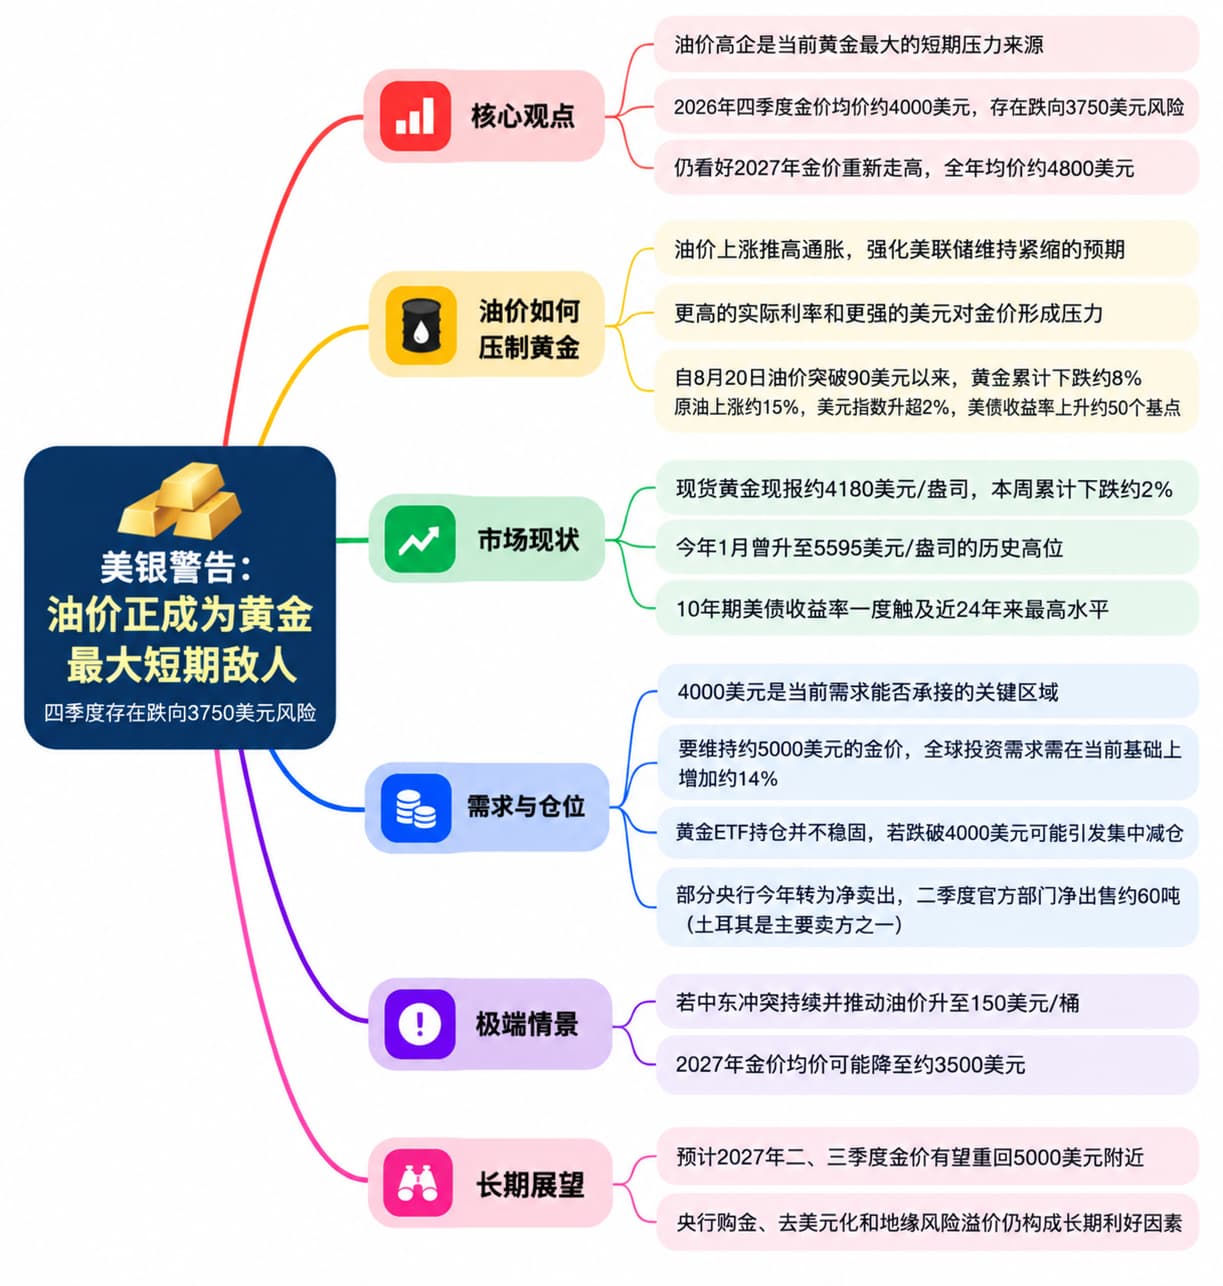
油价持续高企正在改变黄金的交易逻辑。美国银行最新贵金属展望认为,在伊朗局势推高能源成本、美国通胀和债券收益率的环境下,原油已经成为黄金眼下最大的短期压力来源。该行预计,2026年第四季度金价平均约为4000美元/盎司,并认为期间存在跌向3750美元的风险,但仍保留对2027年金价重新走高的判断。
油价上涨为何反而压制黄金
美国银行认为,当前黄金面临的核心问题在于,地缘冲突带来的避险需求已经不足以完全抵消能源通胀造成的利率冲击。
自8月20日油价突破每桶90美元以来,美国银行统计显示,黄金累计下跌约8%,同期原油上涨约15%,美元指数升幅超过2%,美国名义和实际债券收益率均上升约50个基点。油价上涨首先推升通胀压力,继而强化市场对美联储维持紧缩政策的预期,并通过更高的实际利率和更强的美元压制黄金。
这使得中东风险对黄金形成了一种与传统经验不同的传导路径。通常情况下,战争和地缘政治不确定性会推动避险资金流向黄金,但如果冲突首先造成能源价格持续上涨,并迫使央行采取更鹰派的货币政策,利率因素可能反过来超过避险需求,成为黄金定价的主导变量。
这一过程近期已经在市场中体现。10年期美国国债收益率周四一度触及近24年来最高水平,尽管随后回落,但高收益率持续增加持有无息黄金的机会成本。与此同时,美联储9月已经将政策利率上调至3.75%—4.00%,多名官员预计未来仍需进一步加息。
美国银行进一步给出了一个并非基准情景的压力测试:如果中东冲突长期延续并推动油价升至每桶150美元,能源通胀及货币政策收紧可能使2027年黄金平均价格降至约3500美元。这一情景明显低于该行目前对2027年约4800美元的全年平均预测。
4000美元成为重要观察区间
美国银行当前预计,黄金第四季度平均价格约为4000美元,并认为在其风险情景下,短期价格可能回落至3750美元。该行认为,当前实物黄金、ETF及其他投资需求的规模,与4000美元附近的价格水平大致相匹配。
美国银行此前测算,如果金价要长期维持在约5000美元,全球黄金投资需求需要较当前水平进一步增加约14%。虽然今年黄金投资需求仍然较强,但在高利率、美元走强以及油价维持高位的环境下,该行认为短期内再出现如此明显的需求扩张存在难度。
ETF仓位也是美国银行关注的风险变量之一。该行认为,黄金ETF持有人迄今并未出现大规模撤出,部分原因是投资者仍在评估中东局势、利率路径以及后续金价变化。一旦价格继续下行,而利率压力没有明显缓解,ETF资金流向可能进一步影响市场波动。
央行需求也并非持续单向增加。美国银行指出,在油价上涨冲击部分能源进口国汇率和经常账户后,一些央行今年一度转向出售黄金,第二季度官方部门净出售规模约60吨,其中土耳其是主要卖方之一。
结构性需求仍在
美国银行并未因此改变其中长期金价预测。该行仍预计2027年第二和第三季度黄金均价可能达到5000美元附近,全年平均约4800美元。其预测的重要前提之一,是能源价格以及货币政策压力随后有所缓和。
这一判断与当前黄金市场的结构变化相呼应。路透社最新分析指出,在10年期美债收益率升至2002年以来高位的情况下,黄金仍维持在4000美元上方,反映出2022年以来央行储备多元化、降低美元资产集中度以及地缘风险相关需求仍然存在。
MKS PAMP金属策略师Nicky Shiels估计,2022年以前,无法由实际收益率和美元走势解释的黄金额外溢价约为120美元/盎司;近年来这一溢价平均超过1000美元,目前约为840美元。由于这部分需求的存在,金价与实际收益率之间过去较为稳定的负相关关系已经明显减弱。
因此,美国银行目前强调的风险主要集中在短期宏观环境。如果伊朗局势继续推高原油价格,并进一步影响通胀、美元和利率,黄金仍可能面临较大的价格波动;其2027年金价预测则建立在能源和货币政策环境逐步缓和的假设之上。
推荐文章
丘盛一筹 | 特朗普拒绝加监管!马斯克、黄仁勋集体预警:电力,才是AI的终极天花板

休市提醒:国庆假期将至,港股10月1日休市、10月2日复市;美股正常开市
华盛早报 | 重磅利好!房贷贴息新政下月落地;美联储“三把手”称10月不急于加息;欢创科技今日上市,昨日暗盘飙升近200%
美股前瞻 | 医药巨头豪掷20亿美元入股抗癌药企SMMT!特朗普释放美伊谈判利好;贝壳盘前巨震10%!房贷贴息政策重磅落地
苹果年内大涨约25%,市值迫近5万亿美元!资金风向生变,AI+折叠屏双重催化,果链哪些标的还能上车?
资金复盘 | 北水净买入港股近1500万港元,分别净买入友邦保险逾8亿、小米近4亿港元,沽出康方生物逾5亿港元
新股暗盘 | “大肉签”再现!欢创科技大涨近130%,中签一手赚超7500港元!
华盛早报 | 股债性价比反转!10年美债吸引力超标普500指数;英伟达狂撒1500亿美元回购逆势上升;Anthropic25财年营收飙升1088%


