热门资讯> 正文
财报前瞻 | 紫金矿业Q3业绩将放榜!一文速览分析师财报预测
2026-10-21 12:15
紫金矿业上一季财报表现如何?
华盛资讯10月21日讯,紫金矿业将于10月23日公布Q3财报。
回顾2026年上半年,紫金矿业营业收入为1941.78亿港元,同比增长15.78%;每股收益为1.47,同比增长67.96%。
公司上一期整体业绩表现强劲,营收稳步增长,归母净利润大幅提升,盈利能力显著增强,毛利率和净利率均明显改善。矿产品板块成为核心增长引擎,受益于金属价格上涨及产量提升,分部利润大增,锂业务亦快速放量,成为新的增长点。
与此同时,经营现金流显著改善,资产负债率降至50%以下,财务结构进一步优化。公司还完成股份回购并实施中期现金分红,提升股东回报。需关注的是,矿产铜及部分冶炼产品产量下滑、投资收益减少及部分成本上升,对后续表现构成一定扰动。
紫金矿业放榜在即,市场对业绩有何预期?
- 2026年Q3营收展望
近期有1位分析师对2026年Q3进行了预测,平均预测营收为1154.20亿元,同比增长33.45%。全年维度上看,2026财年营收预期为4612.40亿元,增速约为32.13%。
- Q3每股收益(EPS)预期
分析师预计Q3 EPS为0.78元,基于1位分析师预测,较去年同期实际值0.54元有明显提升。
2026财年全年EPS预期为3.03元,基于9位分析师预测,反映市场对公司全年盈利增长仍抱有较强期待。
- 每股收益预测历史
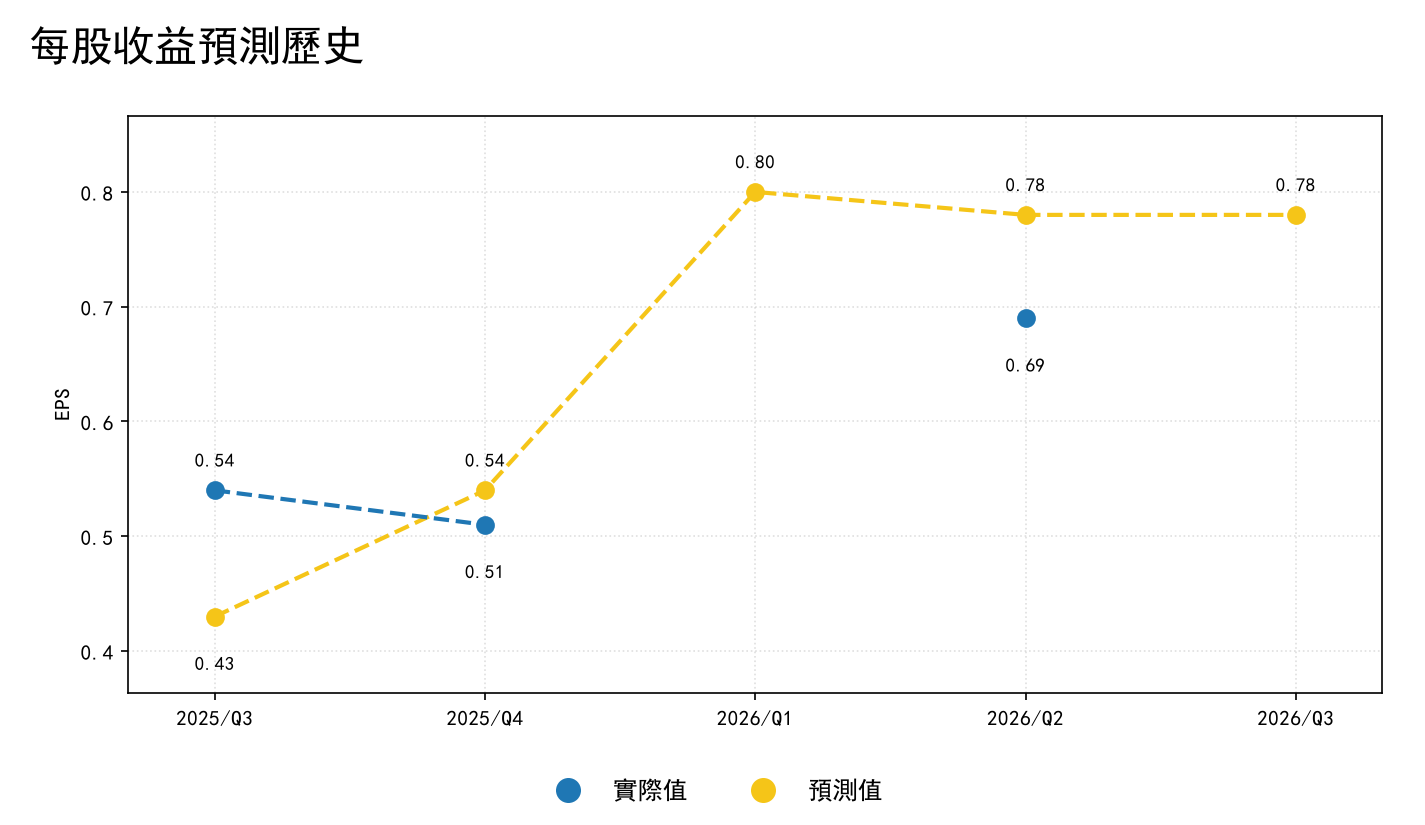
从历史表现看,2025年Q3公司实际EPS为0.54元,高于预期的0.43元,超预期26.35%;但2025年Q4实际EPS为0.51元,低于预期的0.54元;到了2026年Q2,实际EPS为0.69元,也低于预期的0.78元。整体来看,公司近几个季度盈利表现有所波动,而市场目前对2026年Q3的EPS预期为0.78元,后续实际业绩能否达到预期值得关注。
华尔街大行如何睇?
最新一个月共有14位分析师给出评级,其中强买3位、买入11位、持有0位、跑输0位、卖出0位。
平均目标价:51.33元
最低目标价:43.57元
最高目标价:61.34元
截至10月20日收盘,紫金矿业股价为30.82元,较平均目标价有约66.54%的上行空间。
总结
紫金矿业在2026年Q3财报前的市场预期整体偏乐观,营收预计同比增长33.45%,全年营收和全年EPS也均显示出较强增长趋势。盈利端方面,市场预计公司Q3 EPS为0.78元,不过结合过去几个季度实际业绩与预期相比时有波动,短期兑现情况仍需重点观察。卖方观点方面,当前分析师评级高度一致偏多,且目标价显著高于现价,显示机构对公司中长期基本面仍然看好。财报前可重点关注公司单季盈利兑现能力、全年指引以及金属价格、产量释放等因素对后续业绩的影响。
财报交易温馨提醒
- 如何理解营收和每股收益(EPS)在财报交易中的价值?
营业收入是企业创造利润的基础,也是衡量企业规模与产销衔接的关键依据。相比利润可被折旧、费用资本化等修饰,营收需真实订单与现金流支撑,是判断企业生命力的基础指标。
EPS则反映普通股股东每持有一股享有的净利润,是综合获利能力指标,被广泛用于公司业绩比较。长期看,稳步上升的EPS往往推高股价,持续下滑则拖累估值。
- 理解财报“预期差”的三层结构
财报交易本质是对“市场预期”与“实际业绩”差距的博弈,需注意:
数字预期差:资金在交易层面往往领先于卖方机构预期;若财报前股价已大涨,即便财报超机构共识,股价也可能不涨反跌。
叙事预期差:管理层对未来指引比过去数字更重要,增速见顶或指引模糊易致下跌(如英伟达26年多次超预期财报后反而走弱)。
仓位预期差:财报前仓位已拥挤,形成超买趋势时,“超预期”反成兑现利润窗口;反之亦然。
- 注意事项
大多数企业使用自然年核算财报,但部分美股企业(例如苹果、英伟达、阿里等)会自定义财年,因此其财报季度时间与自然季度会有错位现象。
风险提示: 投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
华盛早报|沃什宣布减少议息频次!仍拒绝透露后续加息路径;迈威尔拟重磅收购Lumentum;谷歌、微软绩后“冰火两重天”

美股前瞻 | 加息概率仅7%!美联储利率决议凌晨2点来袭;强劲财报“带飞”股价!SK海力士盘前飙涨逾7%
华盛早报|SK海力士Q3营业利润飙7倍!拟回馈股东100万亿韩元;甲骨文加码英伟达、谷歌合作;泡泡玛特Q3收益近乎腰斩
SK海力士第三季度营业利润和营收再创历史新高,追加60万亿韩元股东回报计划
港股概念追踪 | PCB产业链迎来业绩兑现期 两家企业三季度净利暴涨超10倍(附概念股)
冲刺人类史上最大IPO!Anthropic营收五季狂飙30倍,数千亿美元算力订单落地,谁在闷声赚大钱?
美股前瞻 | 伊朗释放和平信号!期指转涨油价回落;SK海力士盘前升逾3%,将于盘后放榜!
Anthropic公开递交纳斯达克IPO申请:上半年净亏损807亿美元


