热门资讯> 正文
华尔街直面“新常态”:美债平均收益率跨入“5字头时代”!
2026-09-25 17:25
周四,美债抛售潮进一步加剧,多个期限品种收益率距离触及2000年及2002年的历史峰值仅差10至15个基点。周五,这种迹象得到了部分缓解。
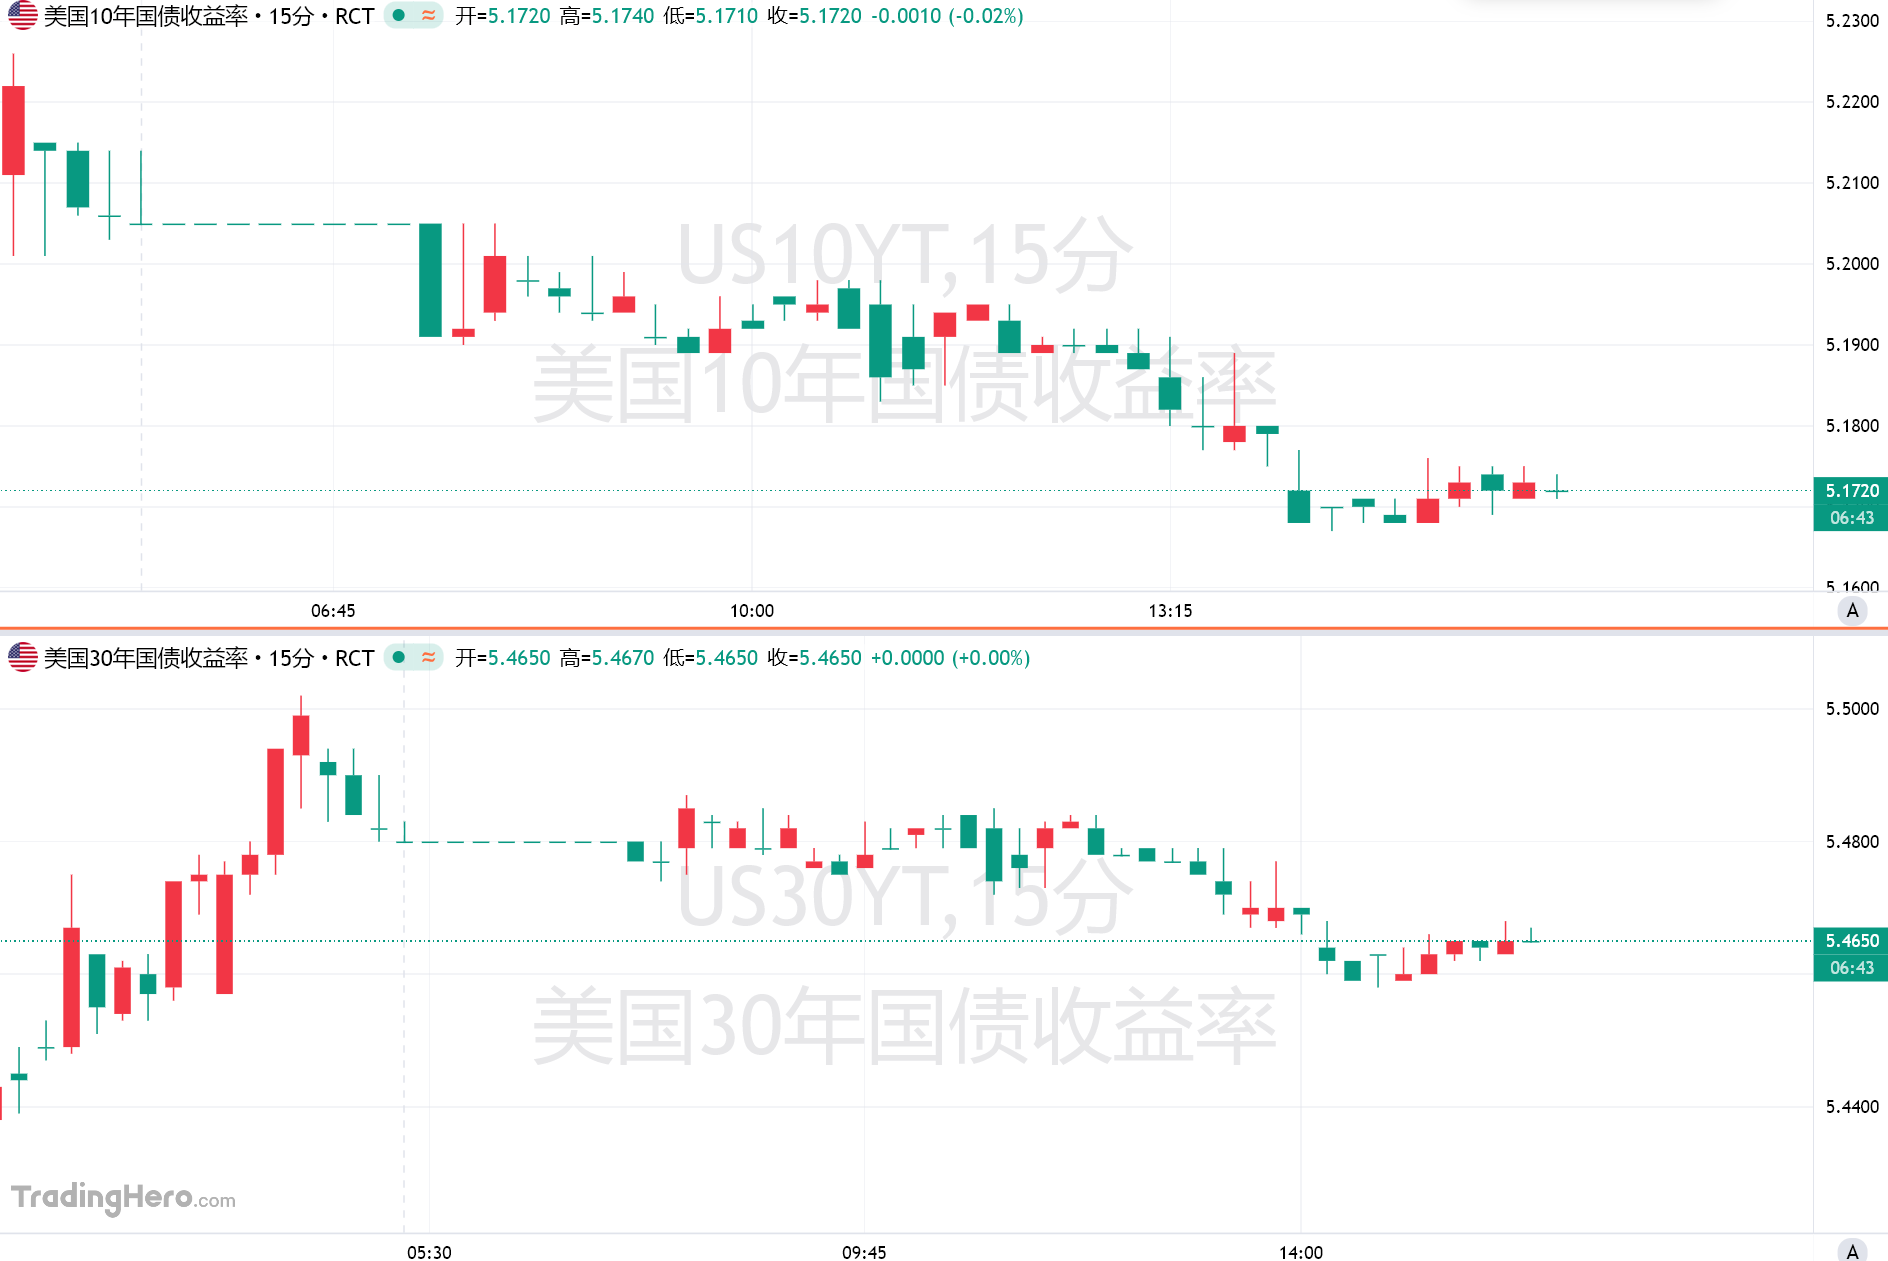
彭博数据显示,规模达32万亿美元的美国国债市场平均收益率已升至5.05%,逼近2023年高位及2006至2007年的双重峰值。全球主权债平均收益率亦紧贴4%,创下2007年以来的最高水平。
海外主权债券市场同步承受猛烈冲击。日本政府债券收益率在结束为期三天的休市后,于周四跳升至1996年以来的最高水平。受中东冲突引发的能源供给受阻与高借贷规模影响,多个主要经济体正陷入借贷成本飙升的连锁反应。
先锋领航管理着全球逾13万亿美元资产,其投资经理Samuel Martinez直言:“我们正处在一个新机制之中。”他表示,央行对通胀的极度聚焦促使交易员开始为年内多次加息进行定价。
曾长期供职于美联储的纽约梅隆银行首席经济学家兼宏观策略师Vincent Reinhart同样强调,超低利率环境已经彻底翻篇。Reinhart对此评论道:“过去那些低利率年份才是反常的。”
宏观动力共振与美联储加息暗礁
多重宏观推力共同推高了美国政府的融资成本。原油价格重返每桶100美元、人工智能领域的支出热潮,叠加占GDP约5.5%的巨额财政赤字,正令美国总体国债规模加速膨胀至创纪录的40万亿美元。
在名义GDP增速超过6%且商业活动依然强劲的背景下,美联储遏制通胀的强硬姿态更为抛售增添了动力。美联储理事巴尔本周表示可能需要进一步加息,芝加哥联储主席古尔斯比也警告称重返2%通胀目标的道路绝非毫无痛苦。
MLIV策略师Alyce Andres分析称:“本周除2年期国债外,整个收益率曲线的交易水平都高于5%。”她指出,收益率若持续破位,表明抛售已从财政供给风险扩散至与美联储政策最紧密相关的曲线前端。
利率互换合约当前已完全消化了未来一年内美联储累计加息75个基点的预期,并伴随针对第四次加息的大量对冲。若这一情景兑现,美联储的政策目标利率区间将被推升至4.75%至5%。
美联储主席沃什始终刻意避免向债券投资者提前释放政策意图,令交易员将视线锁定在中东局势导致的能源危机与成本上升上。双线资本创始人冈拉克在上周的纽约活动中透露,沃什传递出的潜台词是若无法将通胀降至2%,“他就是个失败者”。
这一紧缩节奏显著增加了政策过度收紧并重创经济与股市的风险,类似2000年底联邦基金利率见顶6.5%前夕的市况。本周,一项针对173名受访者的Markets Pulse调查显示,逾半数受访者预计30年期美债收益率将在年底前触及6%。
白宫减负受挫与实体经济负重
美债收益率的急剧走高引发了白宫的强烈不满。特朗普政府长期以来强烈主张压低收益率以减轻购房者与借款人的负担,并持续对美联储的紧缩立场进行猛烈抨击。
美国财政部长贝森特试图通过扩大国债回购来压制长端收益率,但市场普遍认为该举措收效甚微,甚至可能加剧流动性动荡。贝森特辩称抛售源于中东冲突推高的油价,并坚称战后全球能源过剩将带动通胀与收益率回落。
但在美国中期选举日益临近之际,借贷成本失控已迅速演变为关键的政治议题。目前美国30年期抵押贷款利率已徘徊在7%上方,纽约联储的数据则显示信用卡与汽车贷款的违约率近年来持续走高。
右翼智库美国行动论坛总裁、国会预算办公室前主任Douglas Holtz-Eakin指出:“对于背负信用卡债务、汽车贷款或想申请房贷的人而言,这都是坏消息。”他直言借款人处于交易不利一侧,“这一点毫无粉饰空间”。
不过,对于寻求固定现金回报的投资者而言,5%的收益率水平提供了极具吸引力的配置机会。管理超650亿美元资产的公民财富首席投资官Michael Hans表示:“相比金融危机后我们所经历的零利率环境,我任何时候都会毫不犹豫地选择当下的收益率态势。”
但对于更广泛的金融市场,实体经济面临的违约与借贷紧缩压力依然不可小觑。Brandywine Global投资经理Jack McIntyre表达了审慎态度,他强调:“我仍然认为,利率将继续走高,直到某些环节彻底崩溃为止。”
推荐文章
一周财经日历 | 影响加息大事!9月大小非农数据重磅登场;美光、希音齐放榜!景旺电子、欢创科技等5只新股下周上市

美股前瞻 | 伊朗总统愿推进与美谈判!三大期指齐升;9月劲升36%!Meta创2013年来最佳月度表现;比特币一度重返8.5万美元
一图看懂 | 华夏富时港股高息ETF开启申购!入场门槛为1000港元
美股前瞻 | 联储局再传“鹰声”!美债收益率应声走高,纳指期货跌近1%;中美第八轮经贸磋商达成多项共识;Meta全面押注个人Agent
Q4净利或狂飙逾1000%!美光能否交出”炸裂“财报?三大焦点将影响股价走向
休市提醒:中秋假期来临,港股9月25日(周五)正常开市
华盛早报 | 强劲PMI催高加息预期!纳指回调1%;美财政部拟再回购60亿美元长债;SpaceX总裁套现逾5200万美元
美股前瞻 | 特朗普最新调仓曝光!抛售微软,买入英伟达;Meta科技盛会重磅来袭;高盛、德银齐看多:标普500将冲刺8000点


