热门资讯> 正文
集邦咨询:10月海内外需求增量有限,光伏产业链价格承压运行
2026-09-24 14:40
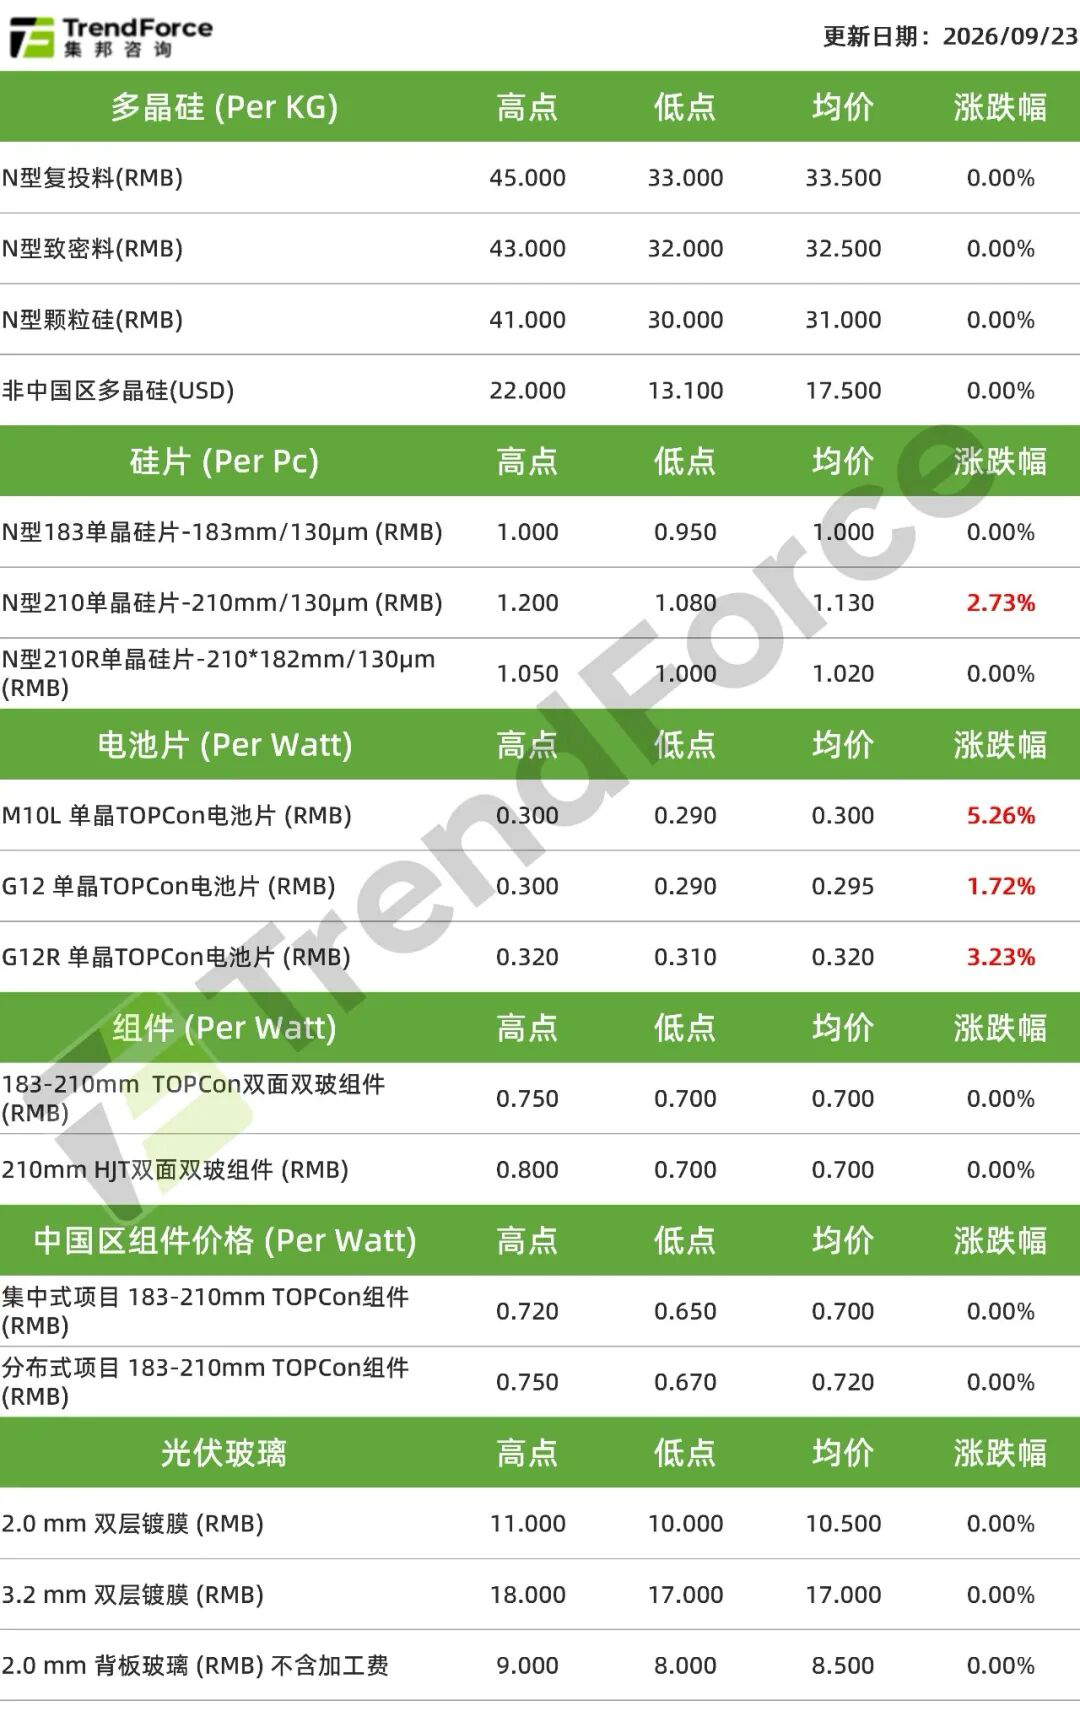
9月24日,TrendForce集邦咨询发布全球光伏产业链价格趋势月度报告。硅料方面,本周硅料端继续累库,库存涨至55万吨以上,市场供需过剩压力持续加剧。但受强政策预期支撑,多晶硅报价仍维持在40元/kg以上,市场处于弱基本面与政策预期博弈阶段,整体观望情绪较浓。当前实际成交以少量订单、特定渠道及期现交易为主,市场对高价格体系的接受度仍有限,整体交投偏淡。
10月硅料大幅减产预期持续增强,叠加头部企业挺价意愿较强,目前主要企业仍坚守成本线报价,市场暂未出现主动降价让利或低价抛货行为,且拉晶厂硅料库存持续消耗,价格企稳概率逐渐增大。
后续价格体系能否重新建立,仍取决于政策落地及减产执行情况。若实际减产力度不及预期,硅料价格仍存在回落风险。
硅片
当前硅片库存维持在26GW左右,库存变化相对有限,价格逐步企稳。上游硅料价格暂稳,对硅片价格形成一定支撑,但硅片整体库存仍处于相对高位,叠加市场关于部分海外滞销硅片回流的预期,价格仍面临一定压力。
目前183、210R、210主流成交价格为1.00元/片、1.02元/片、1.13元/片,低价货源有所减少,价格逐渐趋稳。随着下游电池价格上涨、硅料价格企稳,以及国庆前备货需求释放,硅片价格支撑有所增强。后续重点关注硅料价格变化及硅片库存去化情况。
电池片
当前电池片库存约7天,呈小幅下降趋势,出货压力有所缓解,价格逐步企稳,成交重心上移。
近期电池片价格普遍小幅上涨,主要受供需改善及成本端支撑影响。一方面,部分专业电池厂减少183电池片产出,市场供应收缩,其他企业挺价意愿增强;另一方面,中东、印度市场对高效电池片需求增加,尤其是210R电池片需求较为旺盛。
同时,四季度国内集中式项目对210电池片的需求有所释放,叠加国庆前下游备货,阶段性需求有所改善。此外,白银价格反弹及硅片价格企稳,也对电池片价格形成一定支撑。
但当前需求改善仍以阶段性为主。随着部分海外市场订单逐步接近尾声,以及外部贸易政策影响,10月海外新增需求预计趋于平淡,后续电池厂稼动率仍有下调空间。短期电池片价格有支撑,但持续上涨仍需观察终端需求及供给调整情况。
光伏组件
组件端需求较前期有所改善,但整体仍偏弱。临近四季度,国内集中式项目开工有所改善,大尺寸组件订单交付增加;海外中东订单也进入交付阶段,叠加部分企业年底冲量需求,整体组件需求较前期有所好转,部分企业排产有所提升。
预计10月国内集中式及海外市场需求整体仍偏平淡。随着印度市场订单预计在10月底左右结束,以及外部贸易政策变化,后续海外需求增量或有限;国内10月集中式项目增量也较为有限。
价格方面,当前国内组件市场仍较低迷,头部企业TOPCon报价约0.70—0.72元/W,二线企业报价多在0.68元/W以下,实际成交有限。由于国内终端项目对涨价接受度较低,市场仍存在较多低价组件流通。
随着下游阶段性需求改善及电池片价格反弹,组件价格支撑短期有所增强。但在10月整体需求增量有限的情况下,价格反弹仍较困难。后续重点关注反内卷政策落地情况及国内外终端需求变化。
推荐文章
美股前瞻 | 联储局再传“鹰声”!美债收益率应声走高,纳指期货跌近1%;中美第八轮经贸磋商达成多项共识;Meta全面押注个人Agent

一周财经日历 | 影响加息大事!9月大小非农数据重磅登场;美光、希音齐放榜!景旺电子、欢创科技等5只新股下周上市
Q4净利或狂飙逾1000%!美光能否交出”炸裂“财报?三大焦点将影响股价走向
休市提醒:中秋假期来临,港股9月25日(周五)正常开市
华盛早报 | 强劲PMI催高加息预期!纳指回调1%;美财政部拟再回购60亿美元长债;SpaceX总裁套现逾5200万美元
美股前瞻 | 特朗普最新调仓曝光!抛售微软,买入英伟达;Meta科技盛会重磅来袭;高盛、德银齐看多:标普500将冲刺8000点
特朗普重新定义AI:美国今后将把人工智能称为“超级智能”
特朗普将亮相联大:聚焦伊朗 密集会见多国领导人 计划与丹麦签署协议


