热门资讯> 正文
英伟达股价闪起“警告信号”:估值跌至十多年最低,市场在担心什么?
2026-09-22 19:45
智通财经APP获悉,英伟达(NVDA.US)的股票正在发出一个关于其利润增长能否持续的警示信号。但吊诡之处在于,这个信号并非来自公司业绩本身,而是来自市场的定价方式。
截至9月中旬,英伟达股价对应未来12个月预期利润的市盈率已不足17倍,接近十多年来的最低水平。这一倍数仅为2025年水平的一半,也远低于5月份还在25倍以上的估值。考虑到英伟达在过去数个季度中营收和利润接连超出预期,这种估值收缩显得格外扎眼。
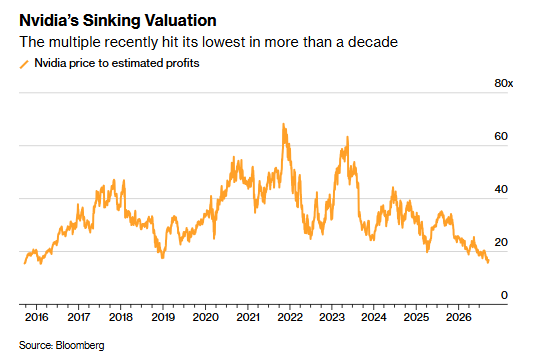
TCW高级投资组合经理Eli Horton表示,这种估值“去泡沫化”的幅度透露出市场对公司当前盈利能力的可持续性抱有相当程度的怀疑——“考虑到基本面令人难以置信的强劲背景,股价的表现令人意外,但它告诉你,市场的预期低于当前分析师的普遍预期。”
2026财年(截至2026年1月),英伟达全年营收达到2159亿美元,同比增长65%,GAAP净利润1200.7亿美元。第四季度营收681亿美元,数据中心业务贡献了623亿美元,同比增长75%。而进入2027财年,增长进一步加速——第二财季营收达到962亿美元,同比飙升106%,净利润翻倍至597亿美元,毛利率维持在75%的高位。
对于第三财季,管理层给出了1080亿美元的营收指引,较上一季度指引的910亿美元跃升18.7%,这也是英伟达首次预测单季营收突破千亿美元。全年来看,公司预计2028财年营收将增长约70%,远超市场此前44%的一致预期。
截至9月中旬,英伟达2026年内的股价涨幅仅为22%,在美股“七巨头”中排名第二,仅次于苹果(AAPL.US)的25%。然而,费城半导体指数同期涨幅高达76%,美光科技(MU.US)、英特尔(INTC.US)和AMD(AMD.US)的涨幅均超过180%。英伟达在半导体指数中排名倒数第五。
这种背离让黄仁勋颇为不满。在9月初的高盛科技大会上,他宣称英伟达是“全球第一家也是唯一一家成长价值股”,并称公司“被严重误解了”。他反复强调的逻辑是:公司不仅在增长,而且在增长的同时还在获取更多价值。
问题是,市场为什么不买账?
毛利率:增长光环下被重新定价的变量
英伟达盈利能力承压,在很大程度上源于关键零部件成本的攀升,尤其是存储芯片。
在第二财季财报中,英伟达披露毛利率将从75%逐步下滑,预计第四财季触底至71%至72%,之后在2028财年稳定在72%至73%。黄仁勋对此的态度颇为坦然,他说公司“决定撕掉创可贴,重置市场对毛利率的预期”,承认已经吸收了成本上涨的压力,同时也在对产品重新定价。
这个毛利率下修背后有一个容易被忽略的传导链条:英伟达引领的AI建设热潮本身,正在推高它自己的成本。据瑞银此前披露的物料清单显示,英伟达下一代Vera Rubin AI平台的内存成本出现爆炸式增长,内存在整机中的成本占比从上一代Grace Blackwell系统的53%飙升至62%,已然成为整套平台最昂贵的部件。DRAM合约价格在2026年第二季度环比上涨了58%至63%,定价权正在从英伟达向存储芯片供应商转移。
TradeStation全球市场策略主管David Russell的担忧更为深远。他认为,随着英伟达最大的客户纷纷开发自研芯片,竞争只会进一步加剧——“企业希望减少对英伟达的依赖,因此其市场地位随时间推移而弱化是非常可以想象的,这意味着毛利率更可能下行而非改善,这对投资者而言是个大问题,”Russell表示,“当企业处于有利地位且有变好的潜力时,估值倍数才会扩张,而英伟达并不具备这一点。”
Russell说的并非假设。谷歌(GOOGL.US)的TPU已经从一个内部项目变成了真正的商业武器。谷歌云业务负责人Thomas Kurian在高盛会议上透露,TPU业务规模已经是排名第二的超大规模云服务商同类业务的两倍以上,且搭载自研芯片的服务器回收期不到一年。谷歌已开始直接向客户数据中心交付TPU系统,并与Anthropic等客户签约。Meta(META.US)方面,代号“Iris”的自研AI芯片计划于9月量产,测试仅用六周便未发现重大问题。Meta的目标是将整体AI算力在明年提升至14吉瓦。
这些自研芯片短期不会颠覆英伟达约90%的AI加速器市场份额。但它们正在以可感知的方式改变议价结构。摩根大通分析师Harlan Sur预计,未来几年英伟达GPU与ASIC、XPU等定制芯片之间的市场份额将逐步趋近。
资本开支的“树不会长到天上”
英伟达当下的增长故事,本质上绑在一条假设上:超大规模云服务商的资本开支会持续攀升。
这个假设短期看起来仍然成立。四大超大规模企业——亚马逊、Alphabet、微软和Meta——2026年的资本开支计划合计达到约7500亿美元,较2025年增长约70%。Wedbush的分析曾指出,这轮投资中大约60%的资金流向了英伟达的GPU和配套硬件,而大型科技公司正日益成为全球最大的企业债发行方之一。
但这也恰恰是问题的所在。
TCW的Horton表示:“审慎的做法是退一步思考,所有这些支出是否可持续,因为树不会长到天上去。”他进一步分析,英伟达当前的估值实际上已经隐含了AI资本开支放缓的预期——无论是超大规模厂商主动缩减投入,还是监管框架延迟或叫停项目。不过Horton认为,这两种情景目前都不太可能出现,这让英伟达的估值看起来相对有吸引力。
这种“估值隐含悲观预期,但现实未必兑现”的错位,是当前多空分歧的核心。摩根士丹利和美银证券的研究均指出,英伟达18倍左右的远期市盈率,对应的隐含假设是公司在2027年之后几乎没有增长。而分析师的实际预期是:2027财年营收将达约3940亿美元,同比增长82%;2028财年进一步增至约5610亿美元。
美银维持英伟达“买入”评级,目标价350美元,基于2027日历年每股收益26倍市盈率。该行指出,英伟达2025至2028年销售额复合增速可达48%,每股收益复合增速达52%,而非英伟达大型科技同行同期销售额和EPS复合增速分别只有16%和15%。按此计算,英伟达2027年PEG仅为0.3倍,远低于同行平均1.6倍。
英伟达当前面临的局面,与其说是基本面在恶化,不如说市场正在对AI交易的长期风险进行重新定价。存储成本上升侵蚀毛利率、客户自研芯片动摇议价能力、资本开支的可持续性无法被证明——这些都是真实存在的风险,但它们是否足以证明不足17倍的市盈率,市场显然存在分歧。
Horton表示,没人知道这只股票会怎样走,“但当前的风险收益结构非常有吸引力,我喜欢这种概率分布。如果问题是估值会向上修复还是继续下探,我肯定选前者。作为一个入场点,这个市盈率水平看起来相当有利。”
推荐文章
美股前瞻 | 霍尔木兹海峡或7天内重开!国际油价齐挫,三大期指转升;美联储“二把手”今夜发言;阿里云栖大会加码AI基建及自研芯片

Meta点燃半导体、CPU“超级行情”!英特尔年内劲升超230%,AI硬件还有哪些标的获看好?
华盛早报 | 两大利好引爆芯片股!英特尔大涨12%,AMD市值破万亿美元;Muse智能体助推Meta飙升11%;阿里云栖大会今日开幕
美股前瞻 | 中美高层会谈释放积极信号!纳指期货升逾1%;比特币再度站上8.5万美元;英特尔盘前升逾5%,布局先进封装剑指光通信赛道
新股申购 | 四只新股今起招股!PCB龙头景旺电子、直驱机器人公司本末科技、罗博特科、彤程新材在列
港股异动 | 创新药概念集体走高,英派药业-B飙涨逾27%,荣昌生物、康方生物、信达生物涨逾6%,药明生物涨逾5%
华盛早报 | 中美经贸磋商正在纽约进行!特朗普引爆资源股!GLND夜盘飙升119%;景旺电子等四只新股今起招股
港股周报 | 加息落地!科技股企稳反弹,恒生科指涨近2%;利润率比肩戴尔?联想周涨20%再创新高


