热门资讯> 正文
CrowdStrike与Okta估值大幅溢价,AI业务回报尚未得到验证
2026-09-22 18:24
2026 年网络安全板块行情向好,投资者押注:企业为抵御 AI 催生的网络威胁,将加码安全防护投入。标普肯肖网络安全指数今年上涨 41%,同期标普 500 指数涨幅为 11%。
但其中最受市场追捧的标的 —— 云安全厂商 CrowdStrike 与身份安全软件服务商 Okta,估值已经飙升至高位,值得该板块投资者保持警惕。到目前为止,几乎没有证据表明,市场对 AI 安全的新担忧已经带动两家公司营收增长。
花旗股票分析师法蒂玛・布拉尼(覆盖 CrowdStrike、Okta 等网络安全标的)称,当前网络安全板块估值已达到 “令人咋舌的水平”。尽管 AI 普及会带来新型网络安全威胁、存在业务扩张潜力,但这类标的 “吸引力已经大打折扣”。
以 CrowdStrike 为例,该股年内涨幅达 103%。标普全球市场情报数据显示,CrowdStrike 的企业估值为明年预期营收的 36 倍,接近其上市以来历史最高市销率。但截至 1 月的财年,公司营收增速已经从上年的 29.4% 放缓至 21.7%;本财年预计小幅回升至 24.8%,2028、2029 财年将回落至约 22%。
这样的增长水平,很难支撑当前的估值倍数。ServiceNow 传统上主打企业流程自动化软件(人力资源、客服支持等),如今也在切入安全软件赛道。近年它稳定保持 20%–22% 的增速,预计当前财年(12 月财年末)增速 22.2%,但它的市销率仅为明年预期营收的 8 倍。
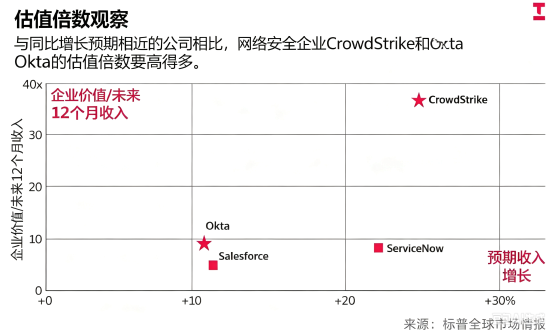
再看 Okta,这家公司的产品帮助企业核验员工身份、管控系统访问权限,是网络安全领域的热门赛道。背后动因正是 AI 智能体大量普及:智能体可代用户执行任务,无需在每一步操作单独申请审批。Okta 刚刚推出面向 AI 智能体安全的新产品。
但 Okta 截至 1 月财年的营收增速放缓至仅 11.8%,本财年预期增速 11.2%,略低于 Salesforce 预期的 11.5%。然而 Okta 市销率达到预期营收的 9 倍,相比 Salesforce 不到 5 倍的估值,溢价显著。
诚然,Okta 预计下一年可确认的合约收入储备增速略高,为 14%,但这依旧不足以支撑当前估值。软件行业中位市销率为 4 倍,远低于 Okta;行业未来 12 个月营收增速中位数 13%,高于 Okta 当前增速。
这意味着,尽管 4 月才正式全面上线的智能体 AI 安全工具套件前景看似不错,但 Okta 的估值已经跑在了 AI 实际业绩前面。
伯恩斯坦分析师在 9 月 17 日研报中写道:“我们很难判断 AI 智能体业务何时成熟到可规模化落地,也难以预测其商业化收益能否超出我们现有模型。” 报告认为该公司属于一批 “估值已经充分兑现” 的网络安全标的。分析师补充,Okta 这套 AI 安全工具的定价模式、市场需求规模 “仍不明朗”。
既然 AI 带来巨大网络威胁,为什么这些公司营收增速没有更快?企业网络安全支出确实在增加,但赛道十分拥挤,竞争还在加剧。除 CrowdStrike、Palo Alto Networks、Okta 这类老牌安全厂商外,谷歌、微软都拥有体量可观的安全产品线。例如谷歌 2022 年收购网络安全公司 Mandiant,今年 3 月又收购另一家安全厂商 Wiz。
同时大量初创公司涌现,专门解决 AI 智能体相关安全问题。
此外,OpenAI、Anthropic 这类 AI 实验室未来也有可能自研网络安全工具。目前包括 CrowdStrike 在内很多安全厂商,其 AI 产品都是基于 OpenAI、Anthropic 的基础大模型搭建。
KeyBanc 资本市场分析师埃里克・希思表示:“大语言模型擅长对海量数据做推理;前沿模型厂商可以打造 AI 智能体,对数据进行推理、筛选研判,完成原本需要安全分析师人工调查、研判、修复的工作。”
希思跟踪了 OpenAI 与 Anthropic 的招聘信息,判断两家企业在网络安全领域的 “野心大于当前对外展示的产品布局”。
像 CrowdStrike 这类厂商依托 AI 实验室的大模型开发产品,存在风险:一旦 AI 实验室涨价,它们会直接承压。而如果 AI 厂商直接下场面向客户销售产品,还可以用低价挤压老牌安全厂商。
网络安全软件公司 SentinelOne 在 8 月财报中明确提示这一风险:“若新竞争者推出与我方相似或形成竞争的产品服务,我们可能无法通过调价实现有效定价优化,难以按原有定价模式吸引新客户。”
在投资者看清前沿 AI 实验室会对网络安全行业带来多大颠覆之前,以当前估值继续加仓网络安全个股,或许应当更加审慎。
推荐文章
美股前瞻 | 霍尔木兹海峡或7天内重开!国际油价齐挫,三大期指转升;美联储“二把手”今夜发言;阿里云栖大会加码AI基建及自研芯片

Meta点燃半导体、CPU“超级行情”!英特尔年内劲升超230%,AI硬件还有哪些标的获看好?
华盛早报 | 两大利好引爆芯片股!英特尔大涨12%,AMD市值破万亿美元;Muse智能体助推Meta飙升11%;阿里云栖大会今日开幕
美股前瞻 | 中美高层会谈释放积极信号!纳指期货升逾1%;比特币再度站上8.5万美元;英特尔盘前升逾5%,布局先进封装剑指光通信赛道
新股申购 | 四只新股今起招股!PCB龙头景旺电子、直驱机器人公司本末科技、罗博特科、彤程新材在列
港股异动 | 创新药概念集体走高,英派药业-B飙涨逾27%,荣昌生物、康方生物、信达生物涨逾6%,药明生物涨逾5%
华盛早报 | 中美经贸磋商正在纽约进行!特朗普引爆资源股!GLND夜盘飙升119%;景旺电子等四只新股今起招股
港股周报 | 加息落地!科技股企稳反弹,恒生科指涨近2%;利润率比肩戴尔?联想周涨20%再创新高


