热门资讯> 正文
美股新股解读|京睿旺铺:募资约3750万美元 “门店+批发”双轮能否撑起估值?
2026-09-22 11:03
- 研控科技(RCON) 0
- 正康国际(ZKIN) 0
- 纳斯达克(NDAQ) 0
近日,杭州家电零售商京睿旺铺控股集团有限公司(Jingrui Wang Pu Holdings Group Ltd.,以下简称:京睿旺铺)再度向美国证券交易委员会递交招股书,拟以每股4至6美元发行625万股普通股,按发行区间上限计算募资规模约3750万美元,股票代码“JRWP”,Eddid Securities担任独家账簿管理人,计划登陆纳斯达克。
京睿旺铺的二次递表,恰逢中国家电零售行业迈入深度调整周期:2026年上半年,中国家电全品类(不含3C)零售额约为4250亿元,同比下滑9.9%,行业正从增量扩张全面转向以“存量替换+价值升级”为主线的博弈阶段。然而,以旧换新补贴政策的持续发力在一定程度上对冲了下行压力,上半年家电以旧换新规模达6326.6万台,线下渠道销售占比逆势回升至七成以上,线下实体门店作为补贴消费主要触达渠道的价值被重新定价。
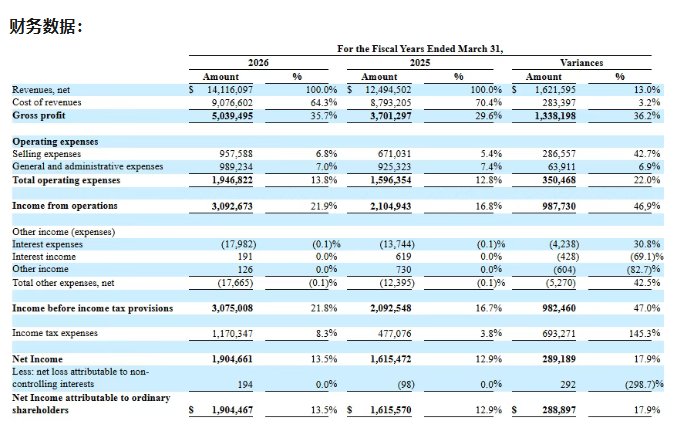
在此背景下,深耕家电行业逾二十年的京睿旺铺以“零售门店+批发分销”双轮驱动,截至招股书发布日运营10家零售门店及22家批发分销客户,2026财年售出家电28513台,家电销售收入达1206.5万美元,占总收入的85.4%;2025及2026财年(截至3月31日)营收分别为1249.45万美元和1411.61万美元,净利润分别为161.56万美元和190.45万美元,净利率由12.9%提升至13.5%。
零售门店与批发分销的协同效应显著
京睿旺铺的商业模式并非简单的家电买卖,而是基于“零售门店+批发分销”双轮驱动的精细化运营体系。这一模式的核心在于通过零售门店直接触达终端消费者,同时通过批发分销网络覆盖更广泛的区域市场,形成“点面结合”的渠道布局。
从零售端来看,截至招股书发布日,京睿旺铺运营着10家零售门店,这些门店不仅是销售终端,更是品牌展示、售后服务和消费者体验的综合载体。在家电行业从增量扩张转向存量替换的背景下,线下门店的价值被重新定义——以旧换新政策落地的关键触点。2026年上半年,家电以旧换新规模达6326.6万台,线下渠道销售占比逆势回升至七成以上,这一趋势直接利好京睿旺铺的门店网络。消费者在购买家电时,尤其是大件家电,往往需要实地体验产品的功能、尺寸和质感,线下门店提供了这种“所见即所得”的消费场景,这是线上渠道难以完全替代的。
从批发端来看,京睿旺铺拥有22家批发分销客户,这些客户构成了公司的二级分销网络,帮助公司将产品渗透到零售门店未能覆盖的区域。批发分销模式的优势在于能够快速扩大市场覆盖面,降低单店运营成本,同时通过规模效应提升采购议价能力。2026财年,京睿旺铺售出家电28513台,家电销售收入达1206.5万美元,占总收入的85.4%,这一数据表明公司的双轮驱动模式在规模上已经形成了一定的市场基础。
值得注意的是,京睿旺铺的净利率从2025财年的12.9%提升至2026财年的13.5%,这一改善背后反映了公司运营效率的提升。在行业整体下行的背景下,净利率的提升说明公司通过优化供应链、控制成本、提升高毛利产品销售占比等方式,实现了盈利能力的增强。这种“逆周期提效”的能力,是京睿旺铺商业模式韧性的直接体现
中小零售商另辟蹊径突围
在家电零售行业,京睿旺铺面临的竞争格局可以用“巨头环伺”来形容。从上游来看,家电龙头不仅掌控着品牌和产品,也在逐步构建自己的渠道体系。从下游来看,京东、天猫等电商平台凭借流量优势和物流体系,占据了线上零售的主导地位。在这样的大环境下,京睿旺铺这样的中小型零售商如何找到自己的生存空间,是其能否在纳斯达克获得投资者认可的关键。
京睿旺铺的差异化路径主要体现在三个方面。
第一,深耕区域市场,建立本地化优势。与全国性连锁零售商不同,京睿旺铺作为杭州本土企业,深耕浙江及周边市场逾二十年,对本地消费者的需求、消费习惯和渠道特点有着深刻的理解。这种本地化优势使得公司能够在特定区域内形成较高的市场渗透率和品牌认知度,从而在巨头难以全面覆盖的区域市场中占据一席之地。
第二,聚焦线下体验,强化服务属性。在电商冲击下,纯线上零售的获客成本不断攀升,而线下门店的体验价值反而被重新发现。京睿旺铺的零售门店不仅是销售场所,更是售后服务、安装维修、以旧换新等增值服务的提供平台。这种“销售+服务”的一体化模式,能够提升客户粘性和复购率,形成差异化竞争优势。
第三,灵活应对政策红利,把握结构性机会。2026年上半年,以旧换新补贴政策的持续发力为线下渠道带来了新的增长动力。京睿旺铺作为线下实体门店运营商,能够直接触达享受补贴政策的消费者,从而在政策红利中获益。相比之下,电商平台虽然也有线上以旧换新服务,但在实际操作中,线下门店的便捷性和信任度往往更具优势。
然而,差异化路径并不意味着没有风险。京睿旺铺的规模较小,抗风险能力相对较弱,一旦行业竞争加剧或政策红利消退,公司可能面临较大的经营压力。此外,公司在品牌影响力、供应链议价能力、数字化运营能力等方面与行业龙头存在明显差距,这些短板可能制约公司的长期发展。
从竞争格局来看,京睿旺铺的核心竞争力在于其“小而美”的精细化运营能力,而非规模扩张。这种模式是否具有可复制性和可持续性,将是决定公司估值的关键因素。如果公司能够证明其双轮驱动模式可以在更多区域市场复制,并且能够持续提升运营效率和盈利能力,那么其市盈率增长或许能够得到一定程度的支撑。反之,如果公司无法突破规模瓶颈,那么在巨头阴影下的生存空间可能会进一步被压缩。
推荐文章
华盛早报 | 两大利好引爆芯片股!英特尔大涨12%,AMD市值破万亿美元;Muse智能体助推Meta飙升11%;阿里云栖大会今日开幕

美股前瞻 | 中美高层会谈释放积极信号!纳指期货升逾1%;比特币再度站上8.5万美元;英特尔盘前升逾5%,布局先进封装剑指光通信赛道
新股申购 | 四只新股今起招股!PCB龙头景旺电子、直驱机器人公司本末科技、罗博特科、彤程新材在列
港股异动 | 创新药概念集体走高,英派药业-B飙涨逾27%,荣昌生物、康方生物、信达生物涨逾6%,药明生物涨逾5%
华盛早报 | 中美经贸磋商正在纽约进行!特朗普引爆资源股!GLND夜盘飙升119%;景旺电子等四只新股今起招股
一周财经日历 | 特朗普将就美伊战争做出“重大决定”!美联储多位官员下周密集发声;纳指100季度调整将生效;港股中秋节正常交易
港股周报 | 加息落地!科技股企稳反弹,恒生科指涨近2%;利润率比肩戴尔?联想周涨20%再创新高
凯西・伍德:马斯克旗下SpaceX存在10万亿美元市场机遇


