热门资讯> 正文
美债排不进前四!图解:过去一年间全球长债抛售最猛的是哪些国家?
2026-09-22 08:52
财联社9月22日讯(编辑 潇湘)上周,10年期美债收益率一度突破了5%大关——在彭博行情统计中最高触及5.04%,创下2007年以来的最高水平——随后虽有所回调,但这一异动仍引发了市场的高度关注。这是自2023年10月收益率“脉冲式冲高”以来,这一“全球资产定价之锚”首次重返5%上方……
而更值得关注的是,这一次美债并非“独舞”:日本10年期国债收益率本月也时隔30年来首度站上了3%大关,德国国债收益率创近15年新高,英国国债收益率刷新2008年金融危机以来的峰值,彭博G7主权债指数的平均收益率本月早些时候更是一举改写了2000年以来的纪录。
长债抛售背后的驱动逻辑并不令人意外:能源价格引发的再通胀隐忧、居高不下的政府财政赤字,AI发债潮背景下的资金争夺战,以及债市投资者在长端风险溢价上终于不再妥协。
但真正出人意料的或许是背后的地域反差:过去一年间,尽管美债10年期收益率大幅重新定价上行了97个基点,但这波涨幅在全球甚至可能排不进前四——韩国同期国债收益率狂飙了178个基点,日本攀升145个基点,澳大利亚与法国国债收益率也分别上行了114和102个基点。
正如Visual Capitalist分析师Dorothy Neufeld所指出的,在油价上行、通胀粘性与政府举债需求激增的多重夹击下,全球主要经济体的国债收益率正在经历一轮全面而深刻的集体抬升。
下面这张Visual Capitalist的图表,对比了10年期美债收益率上周升破5%关口之际,全球主要经济体的10年期国债收益率在今年9月和去年9月的表现差异。
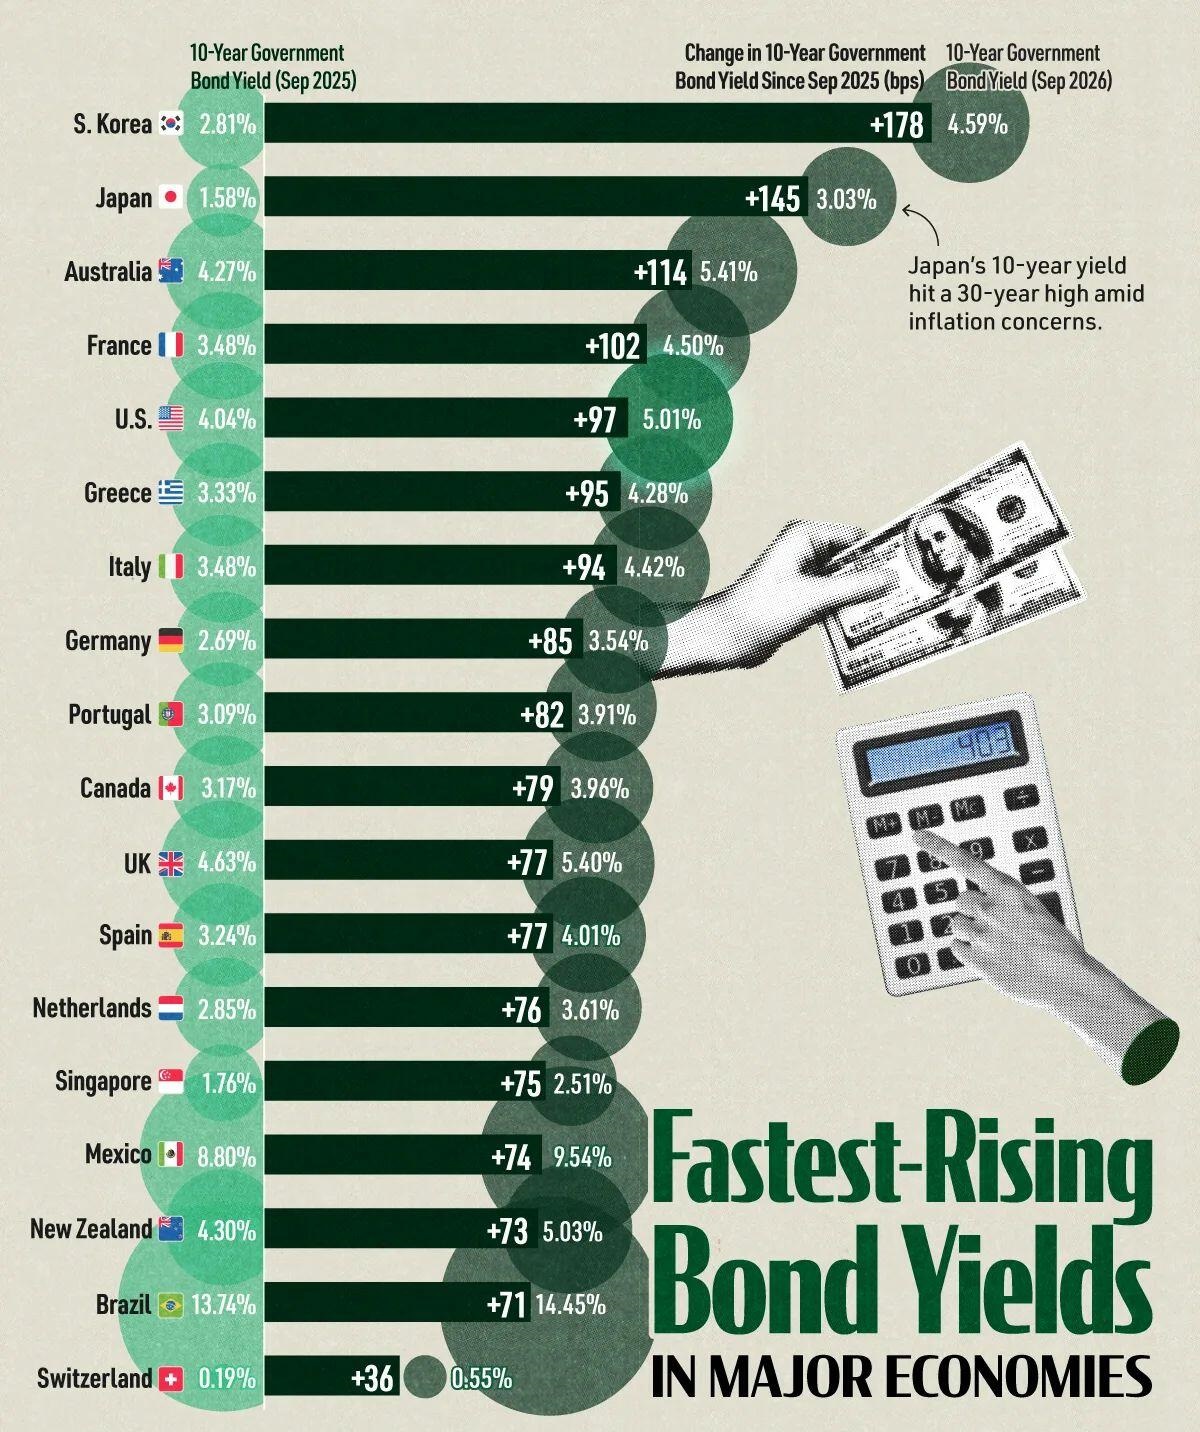
可以看到,全球长期资金成本正在被推向数十年未见的极端水平。尽管美国10年期国债在9月15日盘中触及5.04%的高点,但在过去一年中,韩国、日本、澳大利亚及法国收益率的上升速度均比美债更为迅猛。
日本国债收益率的上升标志着其债券市场发生了重大转变,一改数十年来极低利率的环境。随着市场预期日本央行将进一步收紧货币政策,其10年期国债收益率上周一度突破了3%关口,达到30年来的最高水平。收益率的上升也可能给日本本已沉重的政府债务负担带来更大压力。
这轮抛售风暴同样席卷了欧洲大陆——德国10年期国债收益率上周刷新了2009年以来高位,而英国的长期借贷成本更是直接跨过了5.0%门槛。更为危险的当属法国,法德10年期国债收益率利差上周扩大至100个基点,为2012年以来首次。法国财政预算担忧仍是利差走阔的主要驱动因素。尽管法国政府在未能达成2026年目标后计划削减预算,但立法层面如何达成妥协尚不明确,该国明年的总统大选也带来了巨大的不确定性。
无论如何,国债收益率是全社会信用资产与借贷成本的“定价之锚”。一旦这一锚点大幅上移,整个实体经济层面的房贷、企业债发行乃至各类信贷融资都将变得更加昂贵,从而直接抑制投资与消费。
各国财政也可能因此愈发步履维艰。在多数发达经济体政府债务杠杆率本已畸高的背景下,长端利率的高企将直接推升主权债务的展期与利息成本,使财政空间进一步收窄。
对资本市场而言,压力更直接传导至权益资产。
随着10年期美国国债收益率徘徊在5.0%左右,投资者可以从相对安全的政府债券中获得更高回报,这提高了股票等风险资产的回报门槛。全球基金经理目前便已普遍将债券市场的动荡列为首要的市场风险。
国泰海通旗下国泰君安国际首席经济学家周浩对媒体表示,过去二十多年,无论是互联网泡沫破裂、全球金融危机还是疫情冲击,市场始终相信一个基本逻辑:一旦经济承受压力,央行最终会通过降息压低融资成本,而长期利率也会重新回到较低水平。长期国债因此不仅是避险资产,也是股票、房地产和企业债券等各类资产估值的重要锚。
然而今天,债券市场传递出的信号正在挑战这一长期形成的共识。周浩指出,市场关注的重点已经从“下一次降息何时到来”,逐渐转向“政府不断扩张的债务最终将由谁来承担”。
推荐文章
Meta点燃半导体、CPU“超级行情”!英特尔年内劲升超230%,AI硬件还有哪些标的获看好?

华盛早报 | 两大利好引爆芯片股!英特尔大涨12%,AMD市值破万亿美元;Muse智能体助推Meta飙升11%;阿里云栖大会今日开幕
美股前瞻 | 中美高层会谈释放积极信号!纳指期货升逾1%;比特币再度站上8.5万美元;英特尔盘前升逾5%,布局先进封装剑指光通信赛道
新股申购 | 四只新股今起招股!PCB龙头景旺电子、直驱机器人公司本末科技、罗博特科、彤程新材在列
港股异动 | 创新药概念集体走高,英派药业-B飙涨逾27%,荣昌生物、康方生物、信达生物涨逾6%,药明生物涨逾5%
华盛早报 | 中美经贸磋商正在纽约进行!特朗普引爆资源股!GLND夜盘飙升119%;景旺电子等四只新股今起招股
一周财经日历 | 特朗普将就美伊战争做出“重大决定”!美联储多位官员下周密集发声;纳指100季度调整将生效;港股中秋节正常交易
港股周报 | 加息落地!科技股企稳反弹,恒生科指涨近2%;利润率比肩戴尔?联想周涨20%再创新高


