热门资讯> 正文
对AI硬件,现在不需要保守了
2026-09-21 21:10
上周四(9月17号)美联储利率决议公布后,加息的靴子终于落地。盘面给出了明确信号:
此前被宏观流动性压着“无差别杀估值”的阶段,大概率已经见底了。市场接下来的定价锚点,正在顺理成章地交回给产业基本面。
01
极端恐慌出清后,仓位腾出了空间
行情往往在最紧绷的时候转向。
美银9月的全球基金经理调查(FMS)里,有两个细微变化很说明问题:
一个是综合情绪指标从8月的高位滑落,机构现金头寸从3.5%回升到了3.9%——这意味着最拥挤的多头交易已经自我瓦解,机构在防守中挤出的流动性,刚好给四季度砸出了缓冲垫。
另一个是尾部风险的顺位变了。大家最担心的不再是所谓的“AI泡沫”,而是美债收益率的超预期上行(占比到了33%)以及临近的11月3号中期选举博弈。资金向防御、金融、医疗这些低位资产搬家,客观上把此前科技巨头身上那层偏高的情绪溢价洗得相当干净。
02
估值跌入深坑,但基本面还在往上走
目前半导体板块呈现出一种相当撕裂的剪刀差:
全球半导体板块12个月远期P/E已经压到了15.8倍,跌穿了负一倍标准差(16.8倍),基本上回到了2022年熊市的底部区间。
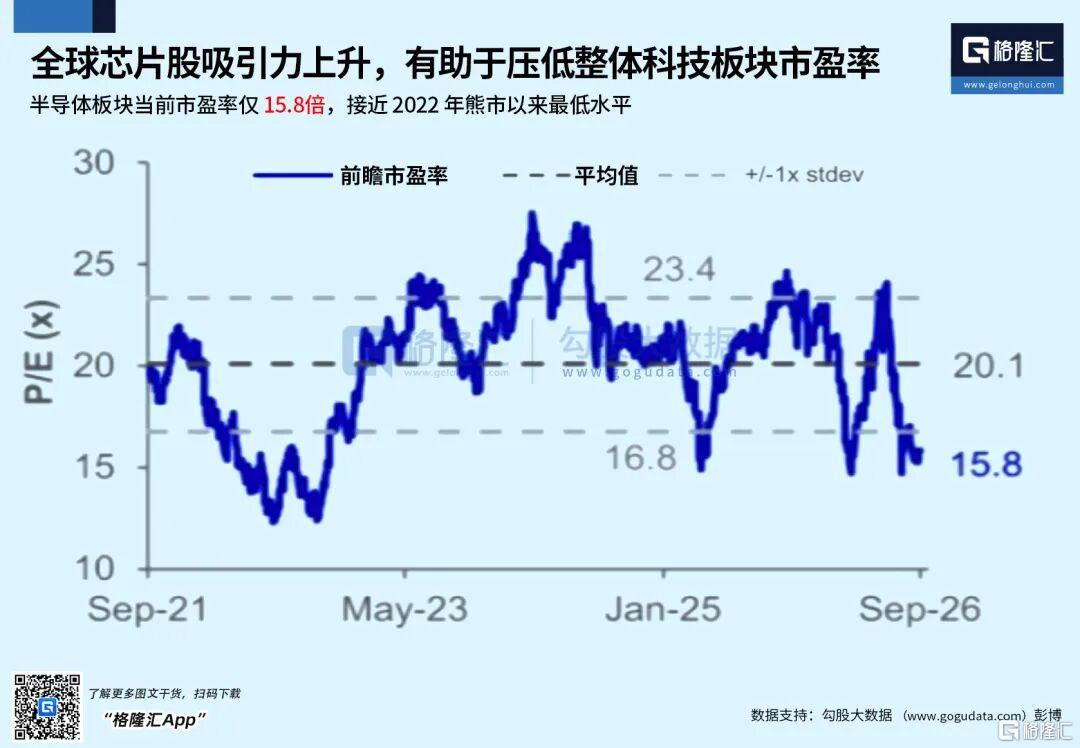
典型的分母杀估值,但分子端完全没配合崩塌。
五大CSP云厂商2026年资本开支指引稳在7850到8100亿美元区间;英伟达对2027财年给出的营收增速指引甚至还在70%以上。业绩预测还在上修,估值却被宏观贴现率无差别按在地板上。
站在这个位置看,赔率显然已经走到了胜率前面。
03
算力资产的三个认知纠偏
很多人担心算力过剩,但顺着产业微观数据往里看,几个关键逻辑正在被现实校正。
首先是价格。如果需求真的转弱,租金应该跳水,但现实是现货价格还在上调。算力云厂商Nebius自10月起启动年内第二轮涨价,算上6月那次,年内累计涨幅已经超过50%。具体到单卡:
H100 从 3.85 提到 4.50 美元/时(+17%)
H200 从 4.50 提到 5.40 美元/时(+20%)
B200 从 7.15 提到 8.50 美元/时(+19%)
B300 从 7.85 提到 9.50 美元/时(+21%)
其次是资产折旧周期。财务模型通常习惯按3到5年给GPU做直线折旧,但在真实业务里,这批芯片的商业寿命正在拉长。AWS现在还在对外出租2017年的V100,Google Cloud的A100集群也依旧满载。
Silicon Data的数据显示,因为供应链整体吃紧,次世代B200目前的二手残值甚至高过采购原价。有CUDA生态垫底,外加计算密度缺口,机构正在重新把GPU评估为一种长寿命的生息硬资产,而不是消耗品。
再看下游锁单的条款。AI初创公司的算力租赁合同,很多已经从原本的1年期普遍拉长到了3年期,并且要提前压30%到40%的预付款。中长期产能被这么锁下来,整个产业链的现金流底线其实相当扎实。
04
当算力开始挂钩能源
9月15号All-in Summit上黄仁勋和特朗普的那场连线,释放了一个很明确的政治信号:AI数据中心已经被当成未来数十年的战略石油资源来对待。
产业和顶层政策在这个认知上基本没有分歧,国家层面的基建竞赛不太可能主动刹车。
如果说还有宏观变数,目前最主要的锚就是能源。加息落地后,原油(CLmain)和10年期美债收益率(US10Y)依然是牵动通胀的核心指针,而油价的变数很大程度上取决于中东地缘博弈的走向。
05
四季度的几个关键催化剂
宏观情绪脱敏,微观支撑明确,接下来几个节点的产业印证很关键:
【9月下旬·博弈密集期】
9.19-9.23:中国经贸代表团在美磋商;
9.21盘前:指数季度调整生效。纳指100中SpaceX权重调升至2.82%;标普100纳入PANW、ANET、SNDK、DELL等网络与硬件标的,标普500纳入BE、ILMN;
9.22-9.25:联大高级别周,聚集中东能源局势以及中美关于AI安全与贸易限制的沟通;
9.30盘后:美光(MU)财报,这是看清四季度存储周期与HBM真实出货节奏的核心观察窗。
【10月中至11月初·应用端定价】
Anthropic 冲刺IPO。作为大模型头牌,它的商业化兑现度,会给整个应用层以及上游投入产出比重新定调。
【11月3日·政治周期落地】
美国中期选举落地,很多悬在半空的政策不确定性会借机出清。
06
结语
在分母端最差的流动性压力过去之后,市场终于要回到“谁在真正挣钱、谁的订单被锁定”这一侧。在这个估值位置上,不需要再跟着情绪过度保守了。
注:文中所涉企业仅为产业案例分析,不构成任何投资建议。市场有风险,投资需谨慎。
股市有风险,入市需谨慎。本文中的任何投资建议均不作为您投资买卖的依据,您须独立作出投资决策,风险自担。任何单位或个人未经本公司许可,擅自发布、复制、传播或网络发表、转载等均视为侵权,本公司将依法追究侵权责任。
推荐文章
美股前瞻 | SpaceX突发!但斌已出手建仓,公司正进军移动通信市场;业绩股齐跌,西部数据、“储能妖股”BE盘前跌逾3%!

一周财经日历 | 重磅!海力士、谷歌、微软、闪迪等密集放榜;美联储利率决议来袭!沃什将释放什么信号?苹果下周举行新品发布
华盛早报|纳指重挫逾2%,油价狂飙!特朗普威胁对伊打击将“更进一步”;10年期美债收益率跌破5%;8250亿美元支出计划!Meta信用风险创新高
美股前瞻 | AI交易熄火,中东局势恶化!纳指期货盘前跌逾1.6%;特斯拉绩后一度跌逾5%,财报未能“打动”市场!
财报前瞻 | SK海力士市盈率跌至2倍、闪迪重挫40%!存储“超级周期”真要落幕?华尔街喊话绩前逢低建仓
丘盛一筹 | 市场错杀AI?科技巨头业绩或带来上车机会
科指盘中再度重挫超5%,失守3800点大关!港股避险工具有哪些?一文读懂
财报速睇 | 喜忧参半!特斯拉Q3财报盈利超预期,自由现金流转正,Q3资本支出远逊预期


