热门资讯> 正文
利率决议前夕黄金“抢跑”!美联储两难困境正被看穿:加息是利空出尽,不加息金价冲5000?
2026-09-16 14:18
过去一周,黄金走势颇为颠簸,现货金价在周一一度跌穿4300美元关口,最低触及4253美元附近,日内跌幅超过1.6%,创下一个多月以来的新低。这一下跌只因交易员都在定价美联储的加息预期。CME FedWatch的数据显示,市场定价的加息概率高达92.4%——至少25个基点,基本已经躺在价格里了。政策声明之后还有沃什的新闻发布会,这位新任美联储主席的每一句话,都可能成为扣动金价下一步方向的扳机。
但周三亚太时段,在美联储靴子即将落地之前,黄金似乎开始抢跑美联储的“鸽派”预期:现货金价回升至4330美元附近,黄金期货一度拉升至4382美元。
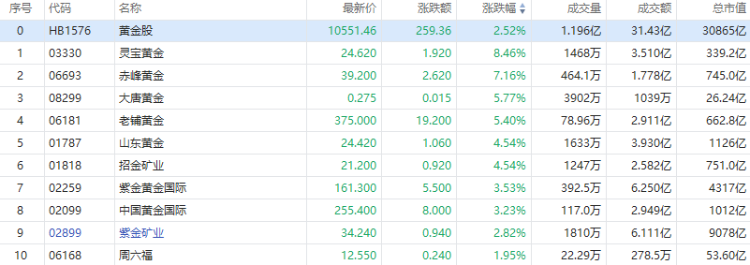
黄金股的表现更是耐人寻味。在上周四那一轮由加息预期重定价引发的抛售中,纽曼矿业(NEM.US)的跌幅不到2%,伊戈尔矿业(AEM.US)也不过3%左右。同期白银则跌超4%,跌幅是黄金的四倍多。今日港股方面,灵宝黄金升逾8%,赤峰黄金升逾7%,老铺黄金升逾5%,山东黄金、招金矿业升逾4%,紫金矿业升近3%。
美联储的“两难”,市场已经看穿了
美联储这次面对的局面的确棘手。8月核心CPI环比上涨0.3%,油价重新站上100美元甚至一度突破109美元,通胀回落的趋势不仅停滞了,还出现了反弹的苗头。中东方面,沙特在经历了一周来自伊朗支持的武装力量袭击后,对包括麦加和吉达在内的多个区域发布了安全警报。能源供给风险叠加通胀粘性,使得美联储在9月会议上按兵不动的政治成本变得极高。
但如果因此认为美联储会一路鹰派到底,可能低估了市场正在定价的另一种可能性。
BubbleBubble Report创始人Jesse Colombo表示,如果美联储如期加息,不确定性消除后金价可能小幅修复;但如果美联储选择不加息,金价将“大涨”,有望开启迈向5000美元的上行行情。
这个判断背后有一个值得认真对待的逻辑:本轮通胀的一部分来自供给端冲击——能源价格由地缘冲突推升,而非需求过热。货币政策对供给型通胀的调节效果本身就有限。Colombo还提到了另一股力量——AI基础设施投资催生的资本开支通胀,各大云厂商在算力上的投入规模以万亿美元计,这类支出对利率的敏感度远低于传统消费和投资。
换句话说,美联储可能在被迫加息来应对一个加息解决不了的问题。
更微妙的是政治层面的变量。特朗普政府已经公开表达了对低利率的偏好,白宫国家经济委员会主任哈塞特在被问及沃什加息是否正确时,虽然表示“尊重”美联储的决定,但同时也阐述了美联储不应加息的理由。有机构同时指出:如果沃什释放比市场预期更鸽派的信号,债券投资者出于对冲通胀风险的需求,反而会要求更高的收益率。这意味着,“鸽派加息”这条路径本身也充满了矛盾——美联储试图通过加息维护抗通胀信誉,但如果市场认为这次加息只是做做样子、后续不会继续收紧,长端收益率反而可能走高。
BMO资本市场的比尔·哈特曼表示:美联储想要维持抗通胀公信力,同时选择维持利率不变,难度极大。市场不仅要警惕超预期的暂停加息,即便是“鸽派加息”——点阵图或发布会释放偏谨慎的信号——同样会令市场对资产重新定价。
中金公司的框架提供了一个有用的视角:如果9月加息,未来可能不会继续加息,市场或开始交易“利空出尽”;如果9月不加息,对黄金更加有利。两种情景下,黄金的中期方向都不悲观。这大概是当前市场最核心的定价分歧所在——短期利率在往上走,但市场对美联储能否维持限制性政策立场的信心,并不像期货价格所显示的那么强。
交易平台Naga.com的市场分析师Frank Walbaum对此也总结道:“鹰派美联储可能进一步压低金价,但任何偏软的措辞都可能缓解加息押注,帮助金属反弹”。
美债收益率的故事,不只是机会成本
10年期美债收益率突破5%这件事,被普遍解读为黄金的利空,因为持有无息资产的机会成本在上升。这个逻辑本身没错,但不完整。
如果拆开来看,本轮长端收益率上行的驱动力,很大一部分来自财政层面的担忧,而非单纯的经济增长或通胀预期。美国政府的借贷需求在持续膨胀,债券供给压力对长端利率构成了结构性推力。State Street的策略师Aakash Doshi指出,当前推高长期利率的因素“看起来并非高于趋势的GDP增长或企业利润率”。换句话说,收益率在涨,但涨的原因不是经济太热。
这就引出了一个关键的推论:如果长端收益率上行的核心驱动力是财政信用风险,那么它对黄金的影响方向,可能与传统利率模型预测的相反。黄金作为“信用对冲”资产的属性,在这种环境下会被激活。8月美债收益率飙升期间,金价不降反升,就部分验证了这一点——信用逻辑已经在某种程度上压倒了机会成本逻辑。
德国商业银行分析师最近在一份报告指出,金价到目前为止没有承受更大的压力,这多少有些令人意外。他们给出的解释是,持续的财政担忧——反映在长期国债收益率的高企上——以及美国政治风险的升温,正在给黄金托底。
BubbleBubble Report还提到了一个容易被忽略的数据点:本轮金价的回调幅度相对有限,可能与全球央行持续购金的趋势有关。央行分散外汇储备配置的需求,在美债信用受到质疑的背景下,构成了黄金需求的底部支撑。
矿商的“杠杆”是个被过度简化的故事
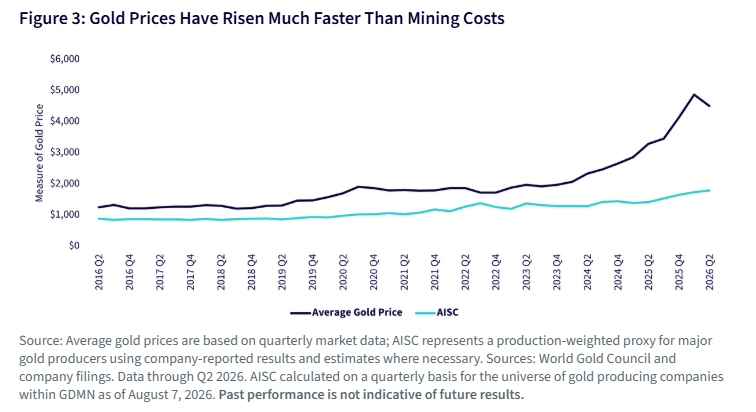
回到黄金股。市场对黄金股最常见的叙事是“金价上涨时,矿商的利润增长快于金价涨幅,因为开采成本相对固定”。这个逻辑本身没错。当前行业层面的全维持成本(AISC)利润率已经接近每盎司3000美元,而开采成本在金价上涨的过程中几乎没有太大变化。当成本端固定、售价端上升时,利润率以百分比计确实会跑得比价格更快。这就是所谓的“经营杠杆”。
但这只是故事的一半。
9月11日那轮抛售中,矿商跌幅小于金属,原因恰恰在于经营杠杆只是影响矿商股价的一个变量。一座矿的储量寿命、资产负债表上的债务、环保和许可以及更广泛的股票市场风险敞口,这些因素完全不受金价驱动。研究员Dirk Baur、Allan Trench和Lichoo Tay的长期研究直接指出:黄金矿业股票在长周期内结构性跑输实物黄金。原因不复杂——矿商必须不断投入勘探和收购来补充被挖掉和卖掉的储量。这个再投资循环,加上叠加在金价之上的股票市场风险,是实物黄金不具备的负担。
WisdomTree的分析也指向同一个方向:过去十年矿商的AISC上升速度远慢于金价,这意味着结构性的利润率扩张可能比当前股权估值所反映的更持久。2025年黄金矿商在金属价格上涨的背景下充分展示了经营杠杆的放大效应,VanEck认为这种杠杆在2026年可能继续推动矿商跑赢金属本身。但这个判断成立的前提是金价处于上行趋势,或者至少不出现大幅下跌。
花旗银行全球大宗商品团队最近在一份研报中指出,大型黄金矿商相对于金条被低估了。该行将纽曼矿业和伊格尔矿业列为首选标的,并指出当前黄金股票的估值隐含的金价大约比现货低500美元/盎司。花旗预计到2027年底金价将达到5000美元/盎司,即使金价只是维持在当前水平,黄金股也有跑赢的空间。
支撑这一判断的核心是自由现金流。花旗指出,大型矿商的成本虽然在上升,但上升速度远低于金价涨幅,利润率仍在扩张。更关键的是,这些公司的资本配置策略日趋理性,在再投资和股东回报之间保持了平衡。花旗特别提到,股息收益率是将矿业股与持有实物黄金区分开来的重要因素——如果金价下跌,股息可以提供一定的下行保护,这在2012至2016年的黄金熊市中得到了验证。
具体到个股,花旗给纽曼矿业的现货自由现金流收益率约为6%,给伊格尔矿业的约为4.5%。纽曼矿业第二季度调整后每股收益2.10美元,营收61.2亿美元,略低于分析师预期,但财报公布后Raymond James上调了目标价。伊格尔矿业的季度盈利和营收同样小幅不及预期,但公司实现了超过13亿美元的创纪录季度自由现金流。
黄金股的估值错配,可能才是真正的机会
把上面几条线串起来,可以看到一个不太对称的图景。黄金本身面临短期利率上行的压制,但金价的抗跌程度超出了利率模型的预测,说明市场在定价一些超越利率的因素——财政信用风险、美联储政策可信度、地缘政治不确定性。这些因素短期内不会消失。
黄金股的情况则更复杂。如果美联储最终走向“鹰派暂停”或“鸽派加息”——即加息一次但后续不再继续——那么利率预期见顶的转折点对黄金和黄金股的提振可能相当显著。
WisdomTree的观察值得留意:尽管金价在2026年更加区间震荡,但矿商的基本面案例依然成立,利润率的结构性改善尚未被股权估值充分反映。这意味着,如果金价在美联储政策路径明朗后企稳甚至反弹,矿商层面的估值修复空间可能比金价本身的涨幅更具吸引力。
当然,这里面的风险也很清楚。如果通胀持续超预期,美联储被迫进入一个比市场定价更长的加息周期,长端收益率继续攀升,那么黄金和黄金股都会面临更大的压力。StoneX的Daniel Pavilonis表示,“高利率、强美元”的组合正在持续侵蚀黄金的投资吸引力,如果利率继续上行,价格可能进一步下探。这个风险不能忽视。
但问题在于,市场当前92%以上的加息定价,已经把相当一部分鹰派情景计入了价格。真正没被充分定价的,是加息之后会发生什么。
推荐文章
今夜加息概率升破92%!全球风暴即将来袭?复盘近三轮加息周期,这次会走2015还是2022年剧本?

5%美债收益率风暴来袭!再融资炸弹倒计时开启,谁会是第一个牺牲品?
美参议院加密市场结构法案程序性投票未获通过 两党谈判破裂致立法进程受阻
利率决议前夕黄金“抢跑”!美联储两难困境正被看穿:加息是利空出尽,不加息金价冲5000?
扎克伯格称更青睐依靠评估人员确保AI安全 而非放缓发展
华盛早报 | 香港首份五年规划+26年施政报告今日公布!加密货币《清晰法案》遭否;OpenAI再融资:估值已达1.2万亿美元
携程2026Q2净利润同比下降,受处罚费用影响,录得净亏损24亿元!
加密货币法案折戟美国参议院!比特币、以太币跌至6月来最低


