热门资讯> 正文
美联储本周加息成明牌?高盛、大摩乐观发声:不会终结美股牛市
2026-09-14 18:22
本周,全球市场迎来“超级央行周”,美联储、日本央行、英国央行将密集公布利率决议,货币政策走向成为市场最为关注的焦点。
美联储当地时间本周三将公布最新的利率决议,美联储主席凯文·沃什随后将举行新闻发布会。上周五公布的美国8月消费者价格指数显示通胀压力并未缓解,市场对美联储加息的预期持续升温,芝商所美联储观察工具的最新数据显示,9月加息预期已飙升至87.3%。分析认为,此次美联储是加息还是按兵不动,“预计将是一场势均力敌的较量”,沃什的政策表态将成为最主要的看点。
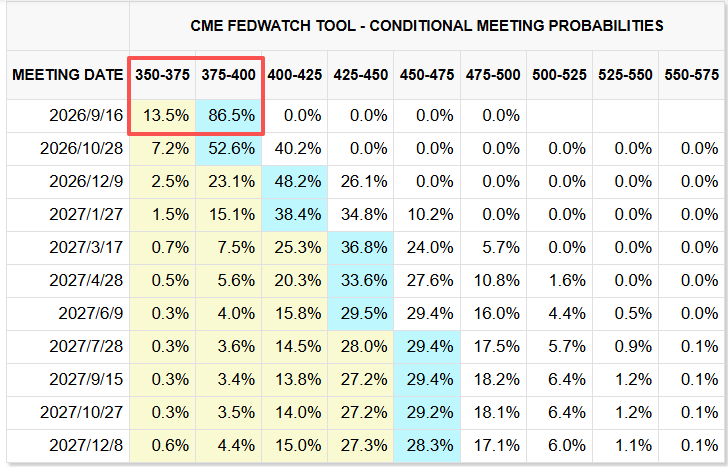
根据有“新美联储通讯社”之称的知名记者Nick Timiraos的说法,几乎所有此前并未预期9月加息的美联储观察人士,在8月CPI数据公布略高于预期后,都改变了他们的预测。
在Timiraos统计的20家主要投行机构中,目前已有多达17家机构预计美联储将在本月加息。此外,对于年内余下三次会议的利率变动幅度,业内机构也大多预计美联储可能会加息两到三次。
路透调查显示,101位经济学家中有86位表示,美联储将于9月16日将联邦基金利率上调至3.75%-4.00%。70位经济学家中有37位表示,美联储到2027年3月底前将至少加息两次。
高盛、大摩乐观发声:不会终结美股牛市
美联储开启加息周期时股市通常承压,但高盛预计牛市仍将延续。
由本·斯奈德领衔的策略师团队表示,利率上行会压制股票估值,但盈利才是股市最核心的驱动因素。
团队称标普500指数远期市盈率已从年初的22倍回落至当前19倍,不过该指数距离历史高点仍不到2%。
策略师指出,市场已经计价未来一年将有超过三次加息,同时企业盈利与资产负债表状况保持稳健。
过去数十年七轮加息周期启动阶段,标普500指数在加息后的三个月内平均下跌2%,但在首次加息后的12个月内平均上涨9%。
摩根大通表示,只要美联储加息节奏保持渐进,且加息发生在盈利强劲增长、通胀预期未脱锚的环境下,全球股票市场能够经受住加息冲击。
由米斯拉夫·马泰卡领衔的策略师团队撰文指出,股票与收益率之间的正向关联或将持续,但容错空间正在收窄;当美国10年期国债收益率升至约5%至5.5%时,二者关系转为负相关的风险将会上升。
策略师认为,股市已经消化国债收益率上行,因为本轮收益率抬升由经济活动改善与盈利上调推动,实际利率走高,而非长期通胀预期攀升所致。
团队承认,短期油价走势或将决定风险偏好,季节性因素偏弱,投资者对通胀心存担忧,但不应由此过度推演形势;10月起陆续披露的三季度财报有望安抚市场。
推荐文章
华盛早报|标普重磅调整!将影响3750亿美元资金;SK海力士拟派发16万亿韩元特别股息;巴西总统卢拉赢得连任,巴西指数ETF急泻19%

美股前瞻 | SpaceX突发!但斌已出手建仓,公司正进军移动通信市场;业绩股齐跌,西部数据、“储能妖股”BE盘前跌逾3%!
一周财经日历 | 重磅!海力士、谷歌、微软、闪迪等密集放榜;美联储利率决议来袭!沃什将释放什么信号?苹果下周举行新品发布
3.5万亿美元世纪合体!SpaceX最终要“吞并”特斯拉?对投资者手中股票有何影响?
华盛早报|纳指重挫逾2%,油价狂飙!特朗普威胁对伊打击将“更进一步”;10年期美债收益率跌破5%;8250亿美元支出计划!Meta信用风险创新高
美股前瞻 | AI交易熄火,中东局势恶化!纳指期货盘前跌逾1.6%;特斯拉绩后一度跌逾5%,财报未能“打动”市场!
财报前瞻 | SK海力士市盈率跌至2倍、闪迪重挫40%!存储“超级周期”真要落幕?华尔街喊话绩前逢低建仓
丘盛一筹 | 市场错杀AI?科技巨头业绩或带来上车机会


