热门资讯> 正文
【USDA月报前瞻】美豆优良率再次被下调,新季美豆单产悬念重重
2026-09-09 16:06
USDA将于北京时间9月12日(周六)凌晨0点公布9月供需报告(点击查看金十期货日历)。在此次报告中,美国农业部将结合农户调查和卫星遥感数据,对2026/2027年度新季美豆单产进行客观预估,并对种植面积进行修正,为新季美豆产量提供基本面依据。8月供需报告通常包含对新季作物的首次实质性产量预测,因此其公布数据对美豆期货市场具有显著影响。
关注焦点
1.关注新季美豆单产及总产量调整
据粮油市场报,
1. 单产:在Pro Farmer发布单产预估后,USDA再次下调了美豆优良率。气象预报显示,后续主产区虽有降水,但区域分布仍存在差异。综合来看,市场对新季美豆单产的预估存在分歧,单产数据的最终调整将是本期9月USDA报告的核心焦点之一。
2. 压榨:受生物柴油相关政策推行影响,美国大豆压榨利润和生物柴油消费预期整体表现强劲,带动美国本土大豆压榨量持续处于高位。
3. 出口:美豆对华出口节奏整体符合前期市场预期。鉴于8月报告已对新季美豆出口预期做出相应调整,市场普遍预计在即将来临的9月USDA供需报告中,对美豆压榨量及出口量的预估或维持相对稳定。
4. 综合来看,国内豆类市场正持续关注国际基本面动态的传导效应。即将来临的9月USDA供需报告中,关于美豆单产、压榨量、出口量及期末库存的最终调整,将是评估后期全球大豆供需格局的核心依据。
2. 机构微幅下调美豆产量预估
一大宗商品研究机构称,2026/27年度美国大豆产量预估较前次微幅下调(不足1%)至1.217亿吨,主要反映大平原地区作物状况评分持续走低,尽管上中西部核心种植带单产预期依然较高。美国农业部(USDA)在8月12日发布的最新月度供需报告(WASDE)中,将2026/27年度美豆产量定为1.2299亿吨,较7月预估值1.2179亿吨小幅上调,增量主要来自种植面积扩张,但部分被单产下调所抵消。本次评估中,预计美豆播种面积为8675万英亩,同比增加6.8%,与USDA8月预估的8677万英亩基本一致;单产预估为52.1蒲式耳/英亩(USDA预估为52.7蒲式耳/英亩),据此推算总产为44.7亿蒲式耳(USDA预估为45.2亿蒲式耳)。而8月17日至21日结束的ProFarmer中西部作物巡查团给出的单产和总产预估分别为53.3蒲式耳/英亩和45.72亿蒲式耳。
机构前瞻美国农产品基本面
StoneX下修美国2026年玉米单产预估,维持大豆单产预估不变
商品经纪商StoneX将美国2026年玉米平均单产预估下调至182.9蒲式耳/英亩,8月4日公布的前一分报告中预估为184.8蒲式耳/英亩。但StoneX将美国玉米产量预估从此前的161.60亿蒲式耳上调至162.07亿蒲式耳。StoneX表示,其产量计算依据的是美国农业部(USDA)的种植面积数据。美国农业部曾在8月12日上调了全美玉米的种植面积预估。在大豆方面,StoneX将美国2026年大豆平均单产预估维持在53.0蒲式耳/英亩,较8月4日公布的数据持平。StoneX预测美国大豆产量为45.47亿蒲式耳,高于之前预测的44.70亿蒲式耳。
中财期货:市场普遍预期9月USDA报告将调减美豆单产
国外方面,截至8月27日当周美豆对华净销售97.2万吨,需求强劲;美豆优良率58%跌破60%关口,市场普遍预期9月USDA报告将调减美豆单产,报告公布前CBOT高位整固。国内油厂大豆周度压榨量连续9周超220万吨,豆粕供给充裕;菜粕库存低位、水产旺季刚需支撑,豆菜粕价差高位,菜粕相对偏强。9月USDA报告是短期方向决定因素:若单产如预期下调,粕类仍有上行动力;反之高位回吐风险大。建议轻仓观望、报告落地后再顺势操作。
中储棉信息中心:美棉产量或仍难持在8月报告的水平
对于美国农业部(USDA)9月棉花报告,部分机构、国际棉商、大型贸易企业判断USDA继续下调2026/27年度美棉产量的概率较低,或仍难持在8月报告的水平。
其一、美国大部棉区迎来降水,棉花长势得到恢复,单产、总产下滑的势头得到遏制。USDA每周作物生长报告显示,截至2026年8月30日当周,美棉优良率为39%,仍远低于去年同期的51%,但较前一周的37%小幅回升2个百分点,且西南棉区、中南棉区、东南棉区旱情缓解后,不仅利于伏桃、盖顶桃膨大及吐絮,而且西得州弃耕率上调的预期也明显减弱。
其二、6-8月美国在美伊和平谈判的窗口期报复性采购海湾地区氮肥、钾肥等农资,再加上从欧洲、乌克兰等多渠道补充及油价阶断性回落,美棉种植对化肥、农药等需求得到有效保障,物化持续投入使单产大幅下调的预期减弱。
其三、从调查来看,截至8月底美棉吐絮率已超过30%,天气对主产棉区得州单产的影响已明显减弱(得州南部采收稳步推进),再加上9月初热带风暴登陆带来降水,东南棉区、中南棉区棉花长势继续好转,单产/总产预期有所回升,再次下调美棉产量的条件不充分。
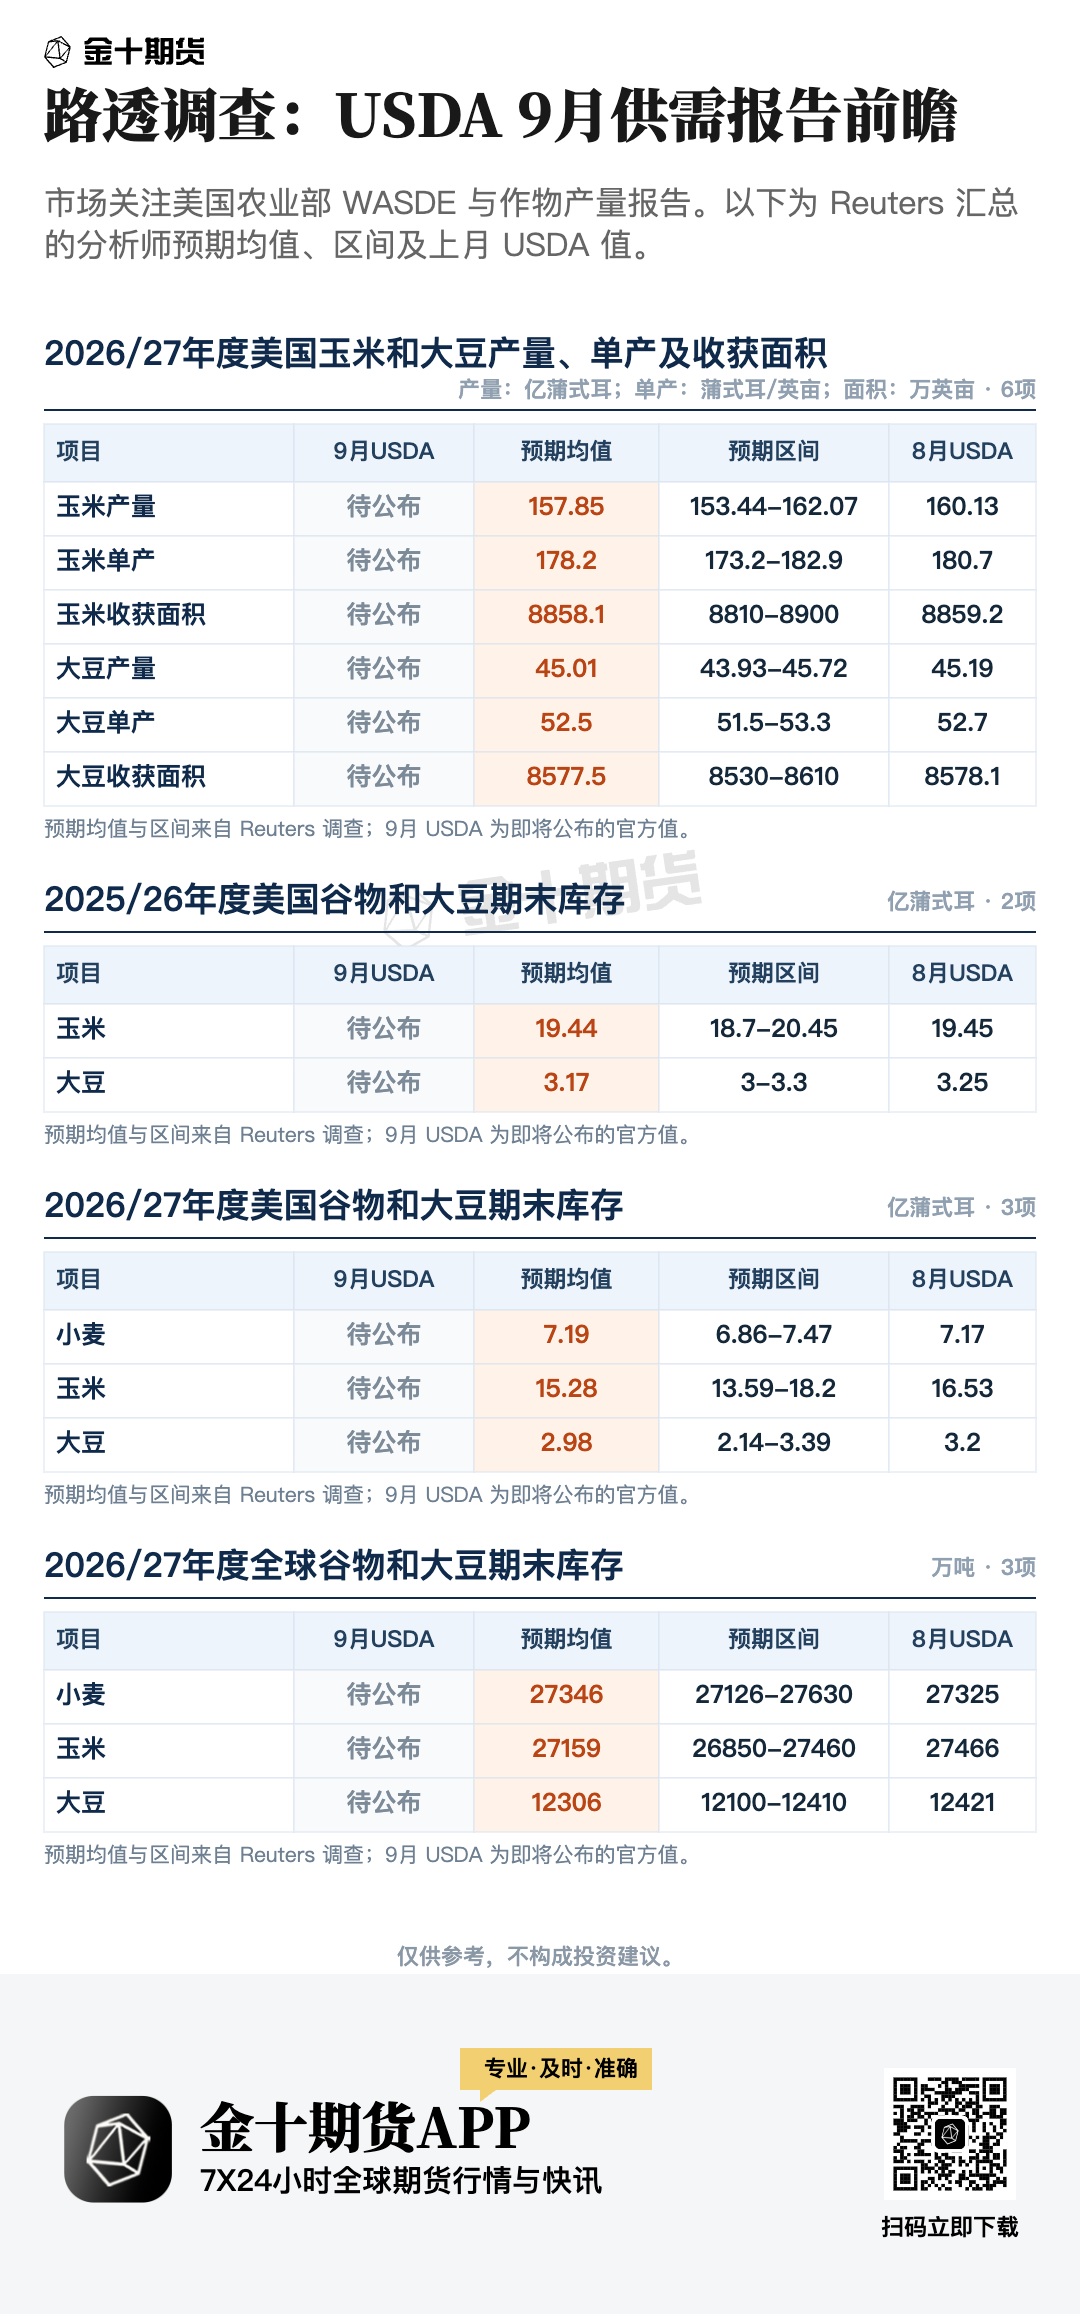
路透前瞻9月报告
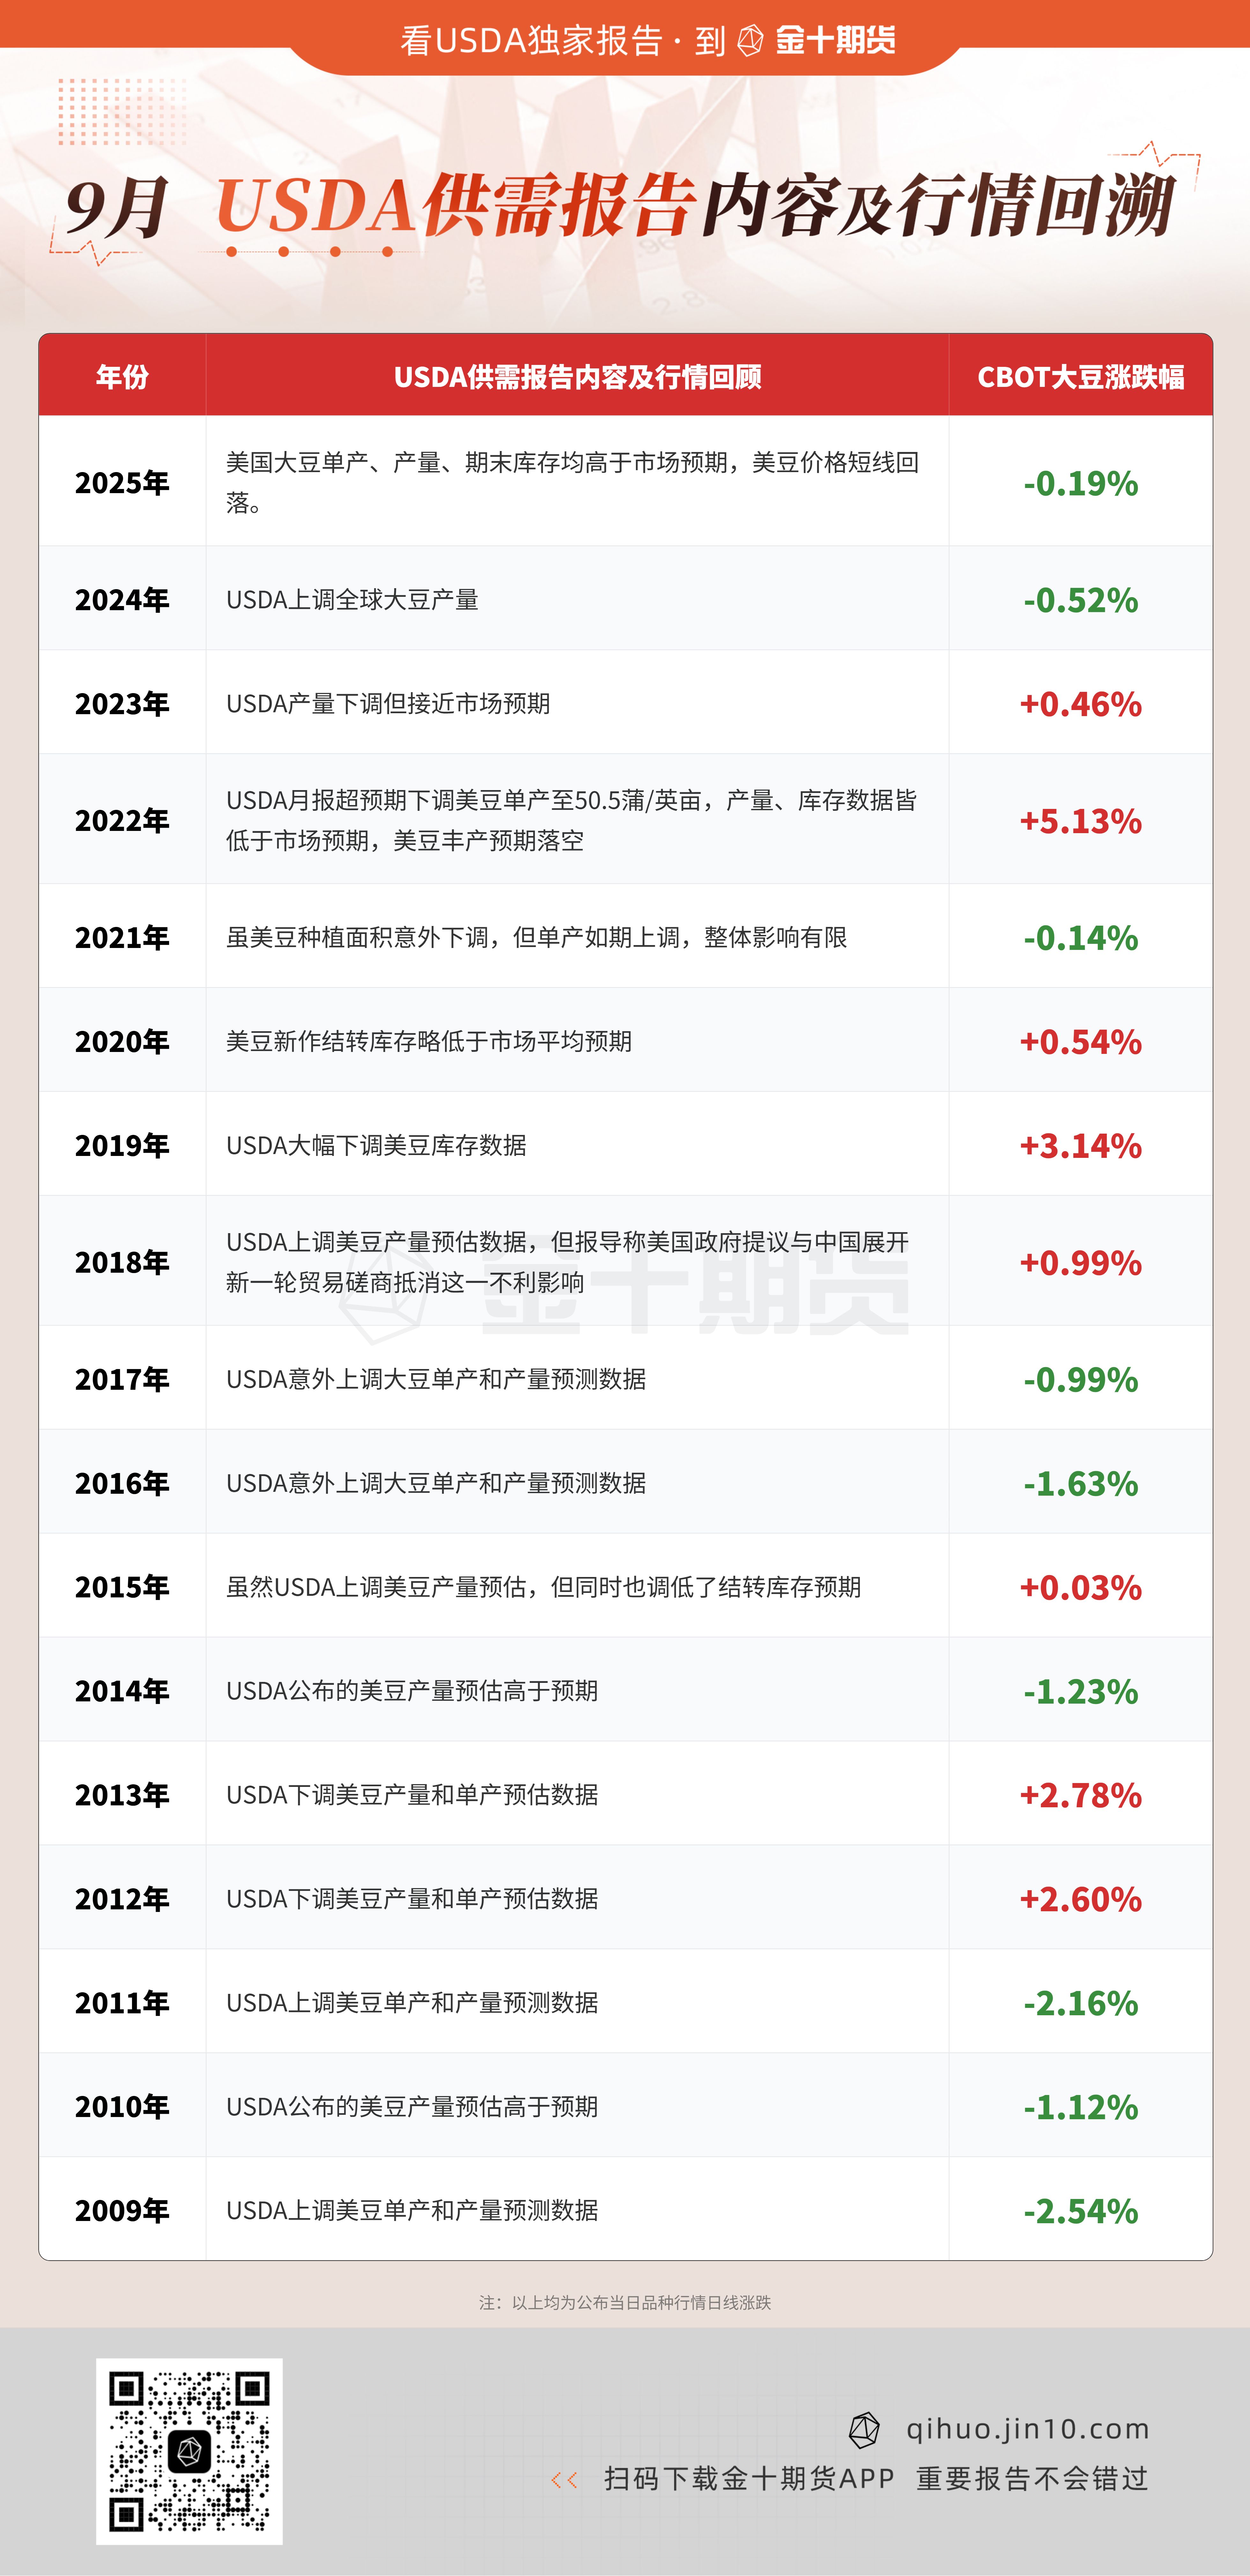
过去几年9月USDA月报对行情的影响
推荐文章
今夜加息概率升破92%!全球风暴即将来袭?复盘近三轮加息周期,这次会走2015还是2022年剧本?

5%美债收益率风暴来袭!再融资炸弹倒计时开启,谁会是第一个牺牲品?
美参议院加密市场结构法案程序性投票未获通过 两党谈判破裂致立法进程受阻
利率决议前夕黄金“抢跑”!美联储两难困境正被看穿:加息是利空出尽,不加息金价冲5000?
扎克伯格称更青睐依靠评估人员确保AI安全 而非放缓发展
华盛早报 | 香港首份五年规划+26年施政报告今日公布!加密货币《清晰法案》遭否;OpenAI再融资:估值已达1.2万亿美元
携程2026Q2净利润同比下降,受处罚费用影响,录得净亏损24亿元!
加密货币法案折戟美国参议院!比特币、以太币跌至6月来最低


