热门资讯> 正文
港股大行评级 | 潜在涨幅73.03%!花旗上调和黄医药(00013.HK)目标价至39港元,维持"买入"评级
2026-09-04 17:25
编者按:每日追踪投行最新评级与目标价,挖掘潜力股投资机会。
今日重点评级关注
• 花旗:维持和黄医药(00013.HK)"买入"评级,目标价从36港元升至39港元
• 东方证券:维持美团-W(03690.HK)"买入"评级,目标价从113.06港元升至127.15港元
• 招银国际:维持中国太保(02601.HK)"买入"评级,目标价上调至44港元
• 国盛证券:首予中国生物制药(01177.HK)"买入"评级,目标价8.20港元
• 招银国际:维持贝克微(02149.HK)"买入"评级,目标价下调至52.75港元
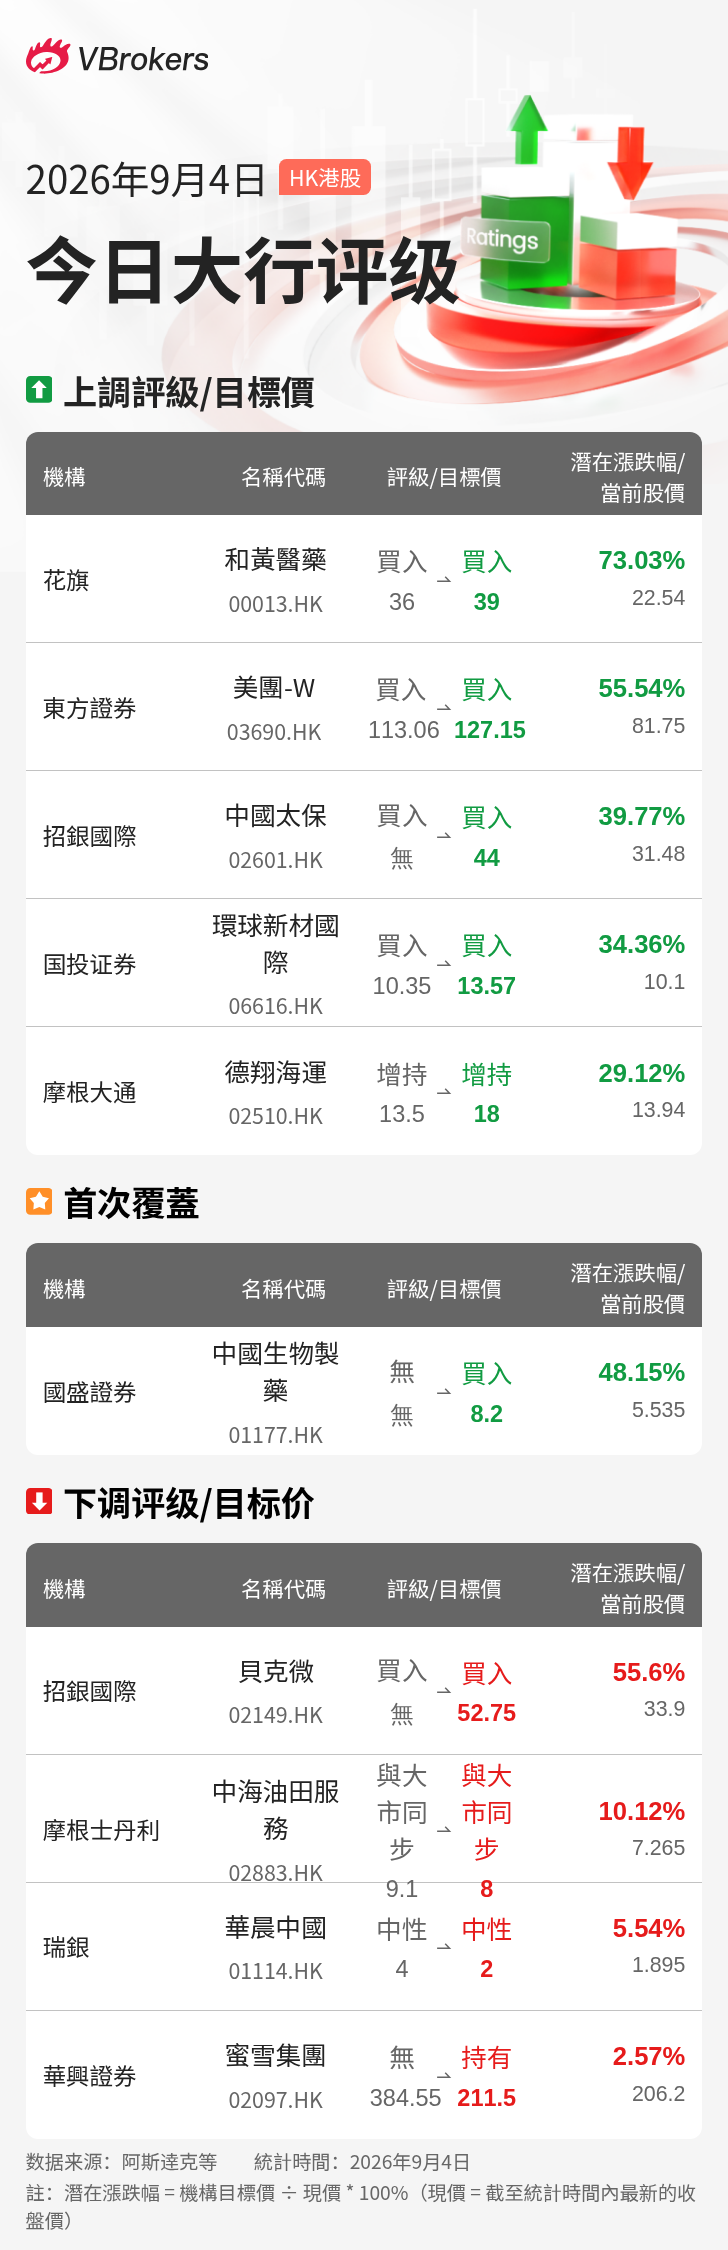
| 机构名称 | 股票名称 | 代码 | 评级 | 目标价 | 当前价 | 潜在涨跌幅 |
| 花旗 | 和黄医药 | 00013.HK | 上调 | $39.0 | $22.54 | 73.03% |
| 東方證券 | 美团-W | 03690.HK | 上调 | $127.15 | $81.75 | 55.54% |
| 招銀國際 | 中国太保 | 02601.HK | 上调 | $44.0 | $31.48 | 39.77% |
| 国投证券 | 环球新材国际 | 06616.HK | 上调 | $13.57 | $10.1 | 34.36% |
| 摩根大通 | 德翔海运 | 02510.HK | 上调 | $18.0 | $13.94 | 29.12% |
| 國盛證券 | 中国生物制药 | 01177.HK | 首予 | $8.2 | $5.535 | 48.15% |
| 招銀國際 | 贝克微 | 02149.HK | 下调 | $52.75 | $33.9 | 55.6% |
| 摩根士丹利 | 中海油田服务 | 02883.HK | 下调 | $8.0 | $7.265 | 10.12% |
| 瑞銀 | 华晨中国 | 01114.HK | 下调 | $2.0 | $1.895 | 5.54% |
| 華興證券 | 蜜雪集团 | 02097.HK | 下调 | $211.5 | $206.2 | 2.57% |
备注:
1. 目标价与当前价单位:港元;
2. 当前价:截至09月04日港股收盘价;
3. 潜在涨跌幅计算方式:(机构目标价 ÷ 当前价 - 1) * 100%
更多详细评级内容,请查阅:
上调评级/目标价
• 花旗:维持和黄医药(00013.HK)"买入"评级,目标价从36港元升至39港元
• 大和:上调和黄医药(00013.HK)评级至"买入",目标价从20港元升至28.5港元
• 摩根大通:维持海丰国际(01308.HK)"增持"评级,目标价从47港元升至52港元
• 摩根大通:维持德翔海运(02510.HK)"增持"评级,目标价从13.5港元升至18港元
• 招银国际:维持中国太保(02601.HK)"买入"评级,目标价上调至44港元
• 东方证券:维持美团-W(03690.HK)"买入"评级,目标价从113.06港元升至127.15港元
• 国投证券:上调环球新材国际(06616.HK)"买入"评级,目标价从10.35港元升至13.57港元
首次覆盖
• 国盛证券:首予中国生物制药(01177.HK)"买入"评级,目标价8.20港元
下调评级/目标价
• 瑞银:下调华晨中国(01114.HK)目标价至2港元,重申"中性"评级,目标价从4港元降至2港元
• 华兴证券:下调蜜雪集团(02097.HK)评级至"持有",目标价降至211.50港元
• 招银国际:维持贝克微(02149.HK)"买入"评级,目标价下调至52.75港元
• 摩根士丹利:维持中海油田服务(02883.HK)"与大市同步"评级,目标价从9.1港元降至8港元
大行报告千千万!普通投资者应该如何看呢?详情点击查看《什么是大行评级?大行评级对市场有什么影响?》
此内容由AI大模型工具“华盛天玑”生成,并由华盛内容团队编辑审核。
风险提示:投资涉及风险,证券价格可升亦可跌,更可变得毫无价值。投资未必一定能够赚取利润,反而可能会招致损失。过往业绩并不代表将来的表现。在作出任何投资决定之前,投资者须评估本身的财政状况、投资目标、经验、承受风险的能力及了解有关产品之性质及风险。个别投资产品的性质及风险详情,请细阅相关销售文件,以了解更多资料。倘有任何疑问,应征询独立的专业意见。
推荐文章
华盛早报 | 美联储纪要偏鹰!年内或再加息一次;段永平"卖put"逆势布局腾讯;恒科成分股将扩容至50只

美股前瞻 | 龙头订单排到2029年!光通信股盘前集体爆发,Lumentum劲升逾6%;新产品销量遇冷,苹果盘前走弱;瑞银喊话黄金“回调即买入”
丘盛一筹 | 别被盘面骗了!OpenAI收入谣言作祟,AI板块、半导体纯属错杀?
华盛早报 | OpenAI营收被爆200亿美元预期差!AI板块遭重创;特朗普中期选举前对伊挂“免战牌”,SpaceX收购低频段频谱,美运营商夜盘暴跌
10月9日外盘头条:特朗普称中期选举前不会攻击伊朗 苹果将举行智能家居新品发布会 OpenAI年化营收500亿美元
英伟达、甲骨文、CoreWeave及其他AI股票因OpenAI营收报告下跌
美股前瞻 | 特朗普威胁中期选举前再袭伊!国际油价大升4%,三大期指齐跌;投行喊出美光3000美元目标价;华尔街知名多头公布五大首选股
资金复盘 | 北水加仓腾讯逾24亿港元!友邦保险、小米集团-W同获抢筹


