热门资讯> 正文
花旗发布研报称,H&H国际控股(01112.HK)管理层维持2026年强劲盈利指引,并对2027年前景乐观
2026-11-16 17:57
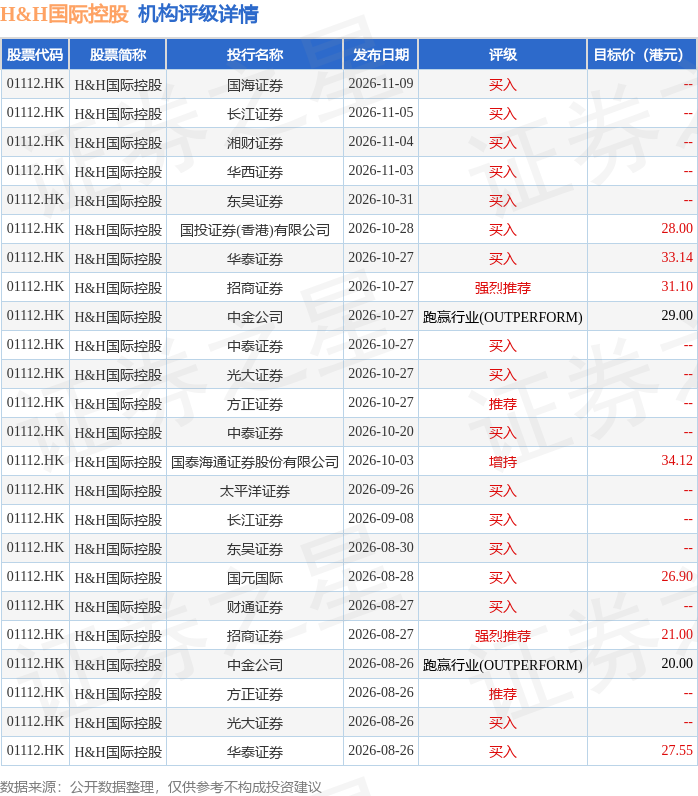
花旗发布研报称,H&H国际控股(01112.HK)管理层维持2026年强劲盈利指引,并对2027年前景乐观。管理层有信心在早期产品强劲增长带动下,通过持续扩大市场份额及改善客户转化,维持婴幼儿配方奶粉(IMF)10%的增长。除收入增长外,持续去杠杆下融资成本下降,料为盈利提供有力支持。该行给予公司“买入”评级,目标价为31.4港元。
截至2026年11月16日收盘,H&H国际控股(01112.HK)报收于26.12港元,上涨3.57%,成交量240.26万股,成交额6225.36万港元。投行对该股的评级以买入为主,近90天内共有17家投行给出买入评级,近90天的目标均价为27.87港元。国海证券最新一份研报给予H&H国际控股买入评级。
机构评级详情见下表:
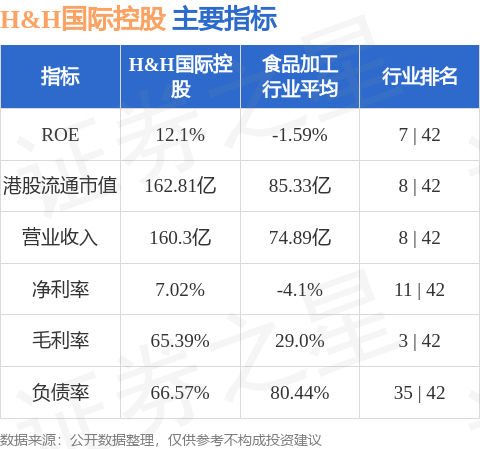
H&H国际控股港股市值162.81亿港元,在食品加工行业中排名第8。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
推荐文章
一周财经日历 | 影响加息大事!美国10月核心PCE下周公布;小米、美团业绩压轴登场;美股因感恩节休市1.5日

财报前瞻 | 小米Q3利润恐腰斩!高盛、大摩、巴克莱齐看盈利修复,“最难季度”即将过去?
港股周报 | 科网股周内重挫!科指一度跌破3500点,网易暴跌19%,腾讯控股跌超11%;AI硬件股遭遇抛售潮!天数智芯跌逾32%
Anthropic首日上演过山车行情!10只杠杆ETF、股票期权下周一同步登场,能否再掀一轮行情?
丘盛一筹 | 业绩爆喜难掩内忧!英伟达5180亿美元豪赌供应链,巨额算力担保埋雷
华盛早报 | Anthropic首秀飙升17%!市值居美股第十一;美股冲高回落,三大指数跌超2%;恒科、科指季检结果今日揭晓
新股首日 | Anthropic飙涨26%!晋级史上规模最大IPO,市值超1.37万亿美元
一图看懂 | 拼多多Q3净利295亿元超预期!投资收益下降逾三成,现金及等价物超4550亿元
风险及免责提示:以上内容仅代表作者的个人立场和观点,不代表华盛的任何立场,华盛亦无法证实上述内容的真实性、准确性和原创性。投资者在做出任何投资决定前,应结合自身情况,考虑投资产品的风险。必要时,请咨询专业投资顾问的意见。华盛不提供任何投资建议,对此亦不做任何承诺和保证。


