热门资讯> 正文
第一上海发布研报称,维持华虹宏力(01347.HK)“买入”评级,下调目标价至125港元
2026-11-12 17:32
第一上海发布研报称,维持华虹宏力(01347.HK)“买入”评级,下调目标价至125港元。该行看好公司2027年订单高景气度维持,其ASP回升及高稼动率将持续兑现,华力微注入有助于12寸产能降本增效,利于未来收入和盈利中枢改善。调整公司2026-28年收入至38.2/44.2/50.4亿美元,股东净利润为3.6/4.7/6.1亿美元,下调未来十二个月目标价至125港元,对应2026/2027年3.6/3.5倍预测市净率,近期高估值已有显著消化(当前对应2027年前瞻市净率仅2.1x),安全边际凸显。
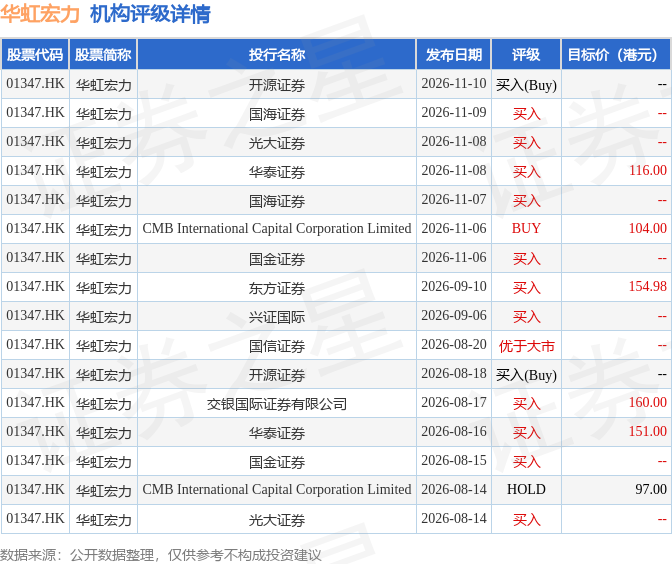
截至2026年11月12日收盘,华虹宏力(01347.HK)报收于77.0港元,上涨2.46%,成交量5682.96万股,成交额44.26亿港元。投行对该股的评级以买入为主,近90天内共有11家投行给出买入评级,近90天的目标均价为130.5港元。开源证券最新一份研报给予华虹宏力买入(Buy)评级。
机构评级详情见下表:
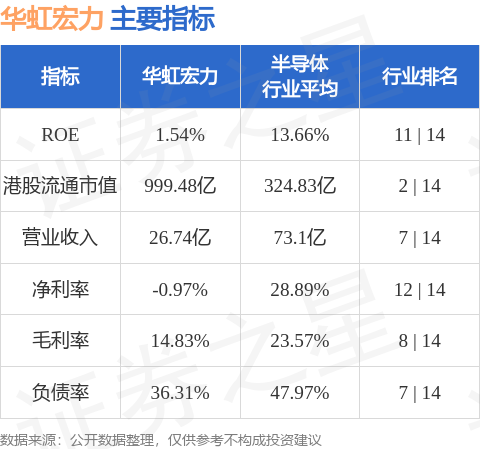
华虹宏力港股市值999.48亿港元,在半导体行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
推荐文章
网络攻击、数据泄露频发,网安板块迎投资机会!派拓网络、Okta、CrowdStrike集体反攻,还能上车吗?

一图看懂 | 阿里营收、净利均超预期!云业务高速增长53%,资本开支大增60%
一图看懂 | 联想Q2财季冰火两重天!AI服务器营收激增超三倍,绩后一度暴跌近13%;公司宣布中期派息,高管看好长期算力需求
港股异动丨美联储鹰派发言超预期,AI硬件股多数走弱!天数智芯暴跌16%,建滔积层板、澜起科技跌超4%
华盛早报 | Anthropic今夜上市,定价每股83美元!美联储纪要放鹰!金价重挫3%;阿里、拼多多、联想今日齐放榜
一图看懂 | 腾讯Q3营收、利润均不及预期!资本开支意外上破800亿元,自由现金流明显恶化
英伟达史上首次单季营收突破千亿美元!散户此前已疯狂抄底,没有黄仁勋,AI高增长神话能否延续?
12月或迎重磅官宣!马斯克“世纪并购”押注升温至七成,特斯拉最高35%溢价能否兑现?
风险及免责提示:以上内容仅代表作者的个人立场和观点,不代表华盛的任何立场,华盛亦无法证实上述内容的真实性、准确性和原创性。投资者在做出任何投资决定前,应结合自身情况,考虑投资产品的风险。必要时,请咨询专业投资顾问的意见。华盛不提供任何投资建议,对此亦不做任何承诺和保证。


