热门资讯> 正文
苹果股价预测:AAPL短线冲高350美元回落,后市看涨突破400美元大关
2026-11-07 00:00
苹果股价走势回顾:冲高回落洗盘
TradingKey - 在市场对 iPhone 旗舰需求及 Apple Intelligence 商业化的期待下,苹果 (AAPL) 股价自 10 月初的 332 美元附近震荡走高,于 10 月 29 日强势拉升至 348.91 美元,距离前高351.42美元仅一步之遥。
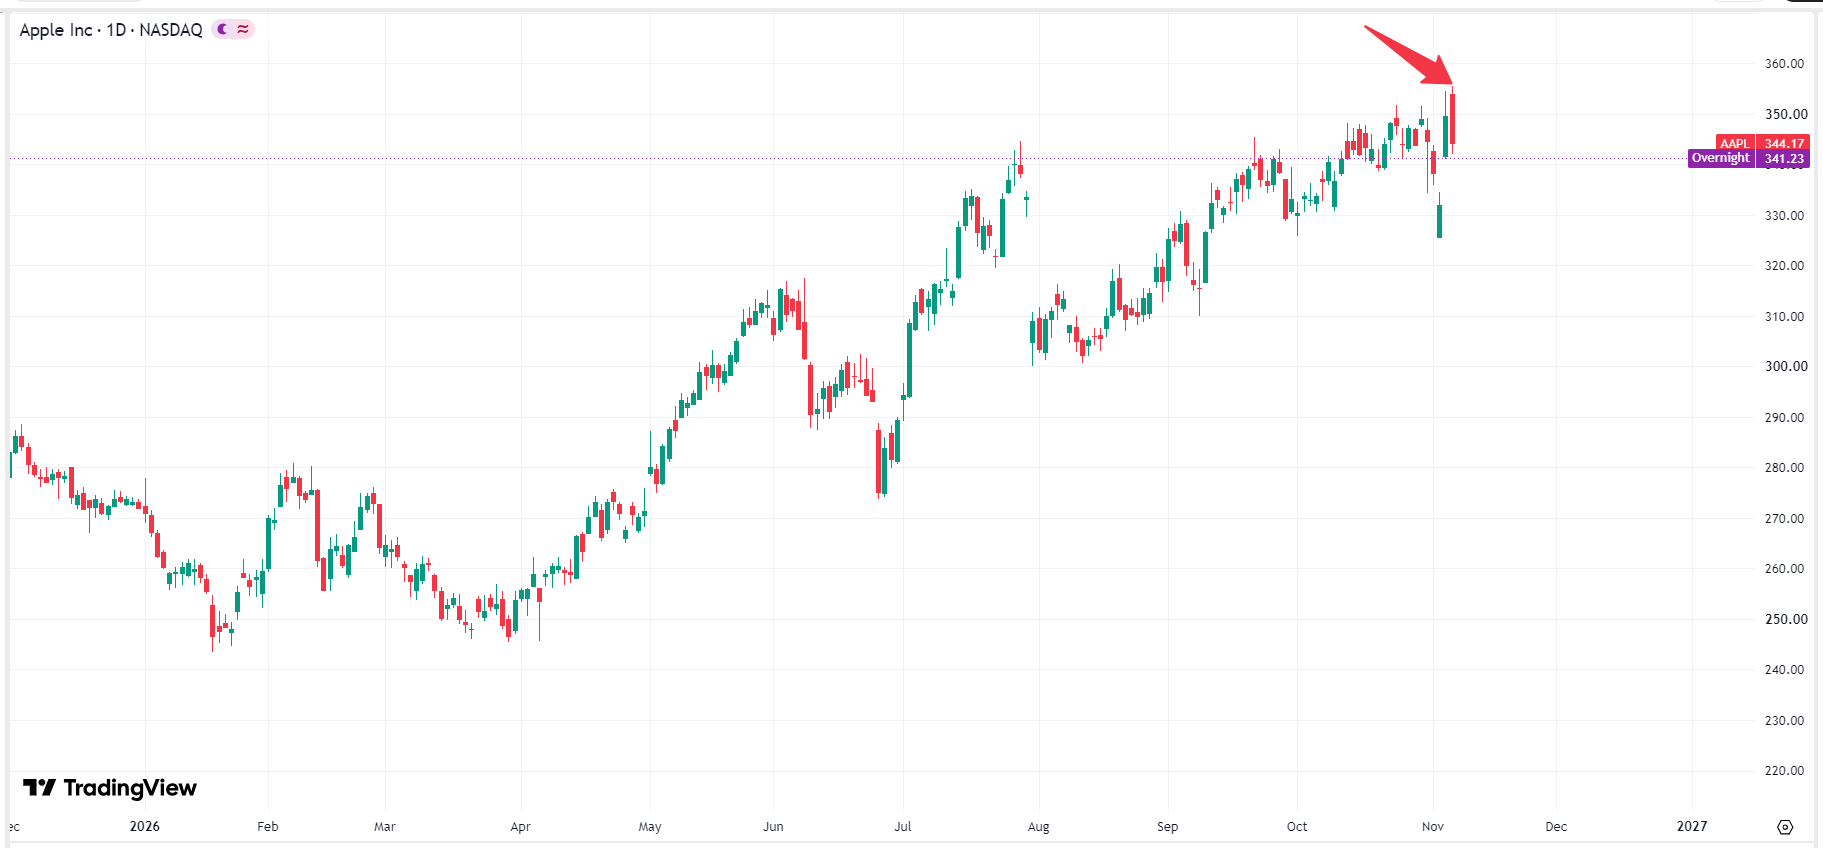 苹果股价图表,来源:TradingView
随着估值溢价(前瞻 P/E 达 36.96x)触及历史顶格区间,摩根士丹利与 Wedbush 等机构维持目标价于 350 美元附近,期权卖压在 350 关口集中爆发,多头动能耗尽,导致其股价冲高回落。进入11月,苹果股价出现短暂回落,随后再次冲刺至355.38美元,刷新历史纪录。
苹果股价为什么下跌?
最近一个月,尽管苹果公司股价总体维持看涨走势,但是期间多次出现冲高回落,而这是极致高估值压顶、最新财报指引示警以及市场极度避险多重利空交织下的结果。10月底,Alphabet (GOOG) 公布财报后股价暴跌 10% 与亚马逊(AMZN) 狂泻 12% 引发了市场对科技巨头资本支出与自由现金流(FCF)的集体疑虑,苹果作为全球流动性最佳的美股市值龙头,首当其冲成为机构提现避险的变现工具。
11月2日,苹果公司公布2026 财年第四季度(Q4)财报,虽然 iPhone 营收强劲,但是新任 CEO 约翰·泰纳斯(John Ternus)在电话会议上发出罕见警告:全球存储芯片出现前所未有的急剧涨价潮。 这意味着,存储芯片成本暴增将严重侵蚀毛利率,苹果将 12 月(假日季度)的毛利率预估下调至 45%–46%,低于前一季度的 47.9% 与华尔街预期的 47.1%。
此外,苹果本次财报还存在其他利空。尽管 iPhone Duo 旗舰新机上市与 Services 订阅表现亮眼,但 Apple Intelligence 对硬件换机潮与营收增长的贡献节奏并未超出华尔街的最乐观预期;而且财报显示大中华区营收出现环比下滑,使空头找到发力的理由。
苹果股价还具备上涨动能?
苹果公司在冲高历史天花板回落后,目前交投于340-350美元。从基本面与中长期筹码结构来看,苹果依然具备充沛的上涨动能。首先,苹果年化自由现金流(FCF)维持在千亿美元级别,每年实施高达 800 亿至 1,000 亿美元的股票回购,而强劲的资本回报机制持续缩减流通股本,能实质抬升每股收益(EPS)表现。
其次,随着 Apple Intelligence 的 AI 功能在全球市场与软件更新中持续解锁,市场研究机构预估,大量仍在使用旧款 iPhone 的庞大用户基数将在未来 1–2 年内迎来集体的升级换机潮,带动旗舰机型 ASP 与出货量双升。
最后,苹果的 App Store、iCloud、Apple Pay、Apple TV+ 等服务业务年度营收规模与订阅用户持续创下新高。服务业务拥有高达 70%–75% 的高毛利率,能有效为硬件销售的季节性波动提供盈利护城河,支撑高估值溢价。
苹果走势预测:有望续涨冲破400美元关口
尽管短线面临美中选后科技股大盘避险情绪与存储芯片成本上涨的压制,但Wedbush分析师Dan Ives、Evercore ISI及TD Cowen等华尔街机构或人士极度看好苹果,仍维持高达 380 – 400 美元的最高目标价,坚信苹果在消化短线回调后,中长线依然具备冲破 400 美元大关、迈向 5 万亿至 6 万亿美元市值的商业与财务基础。
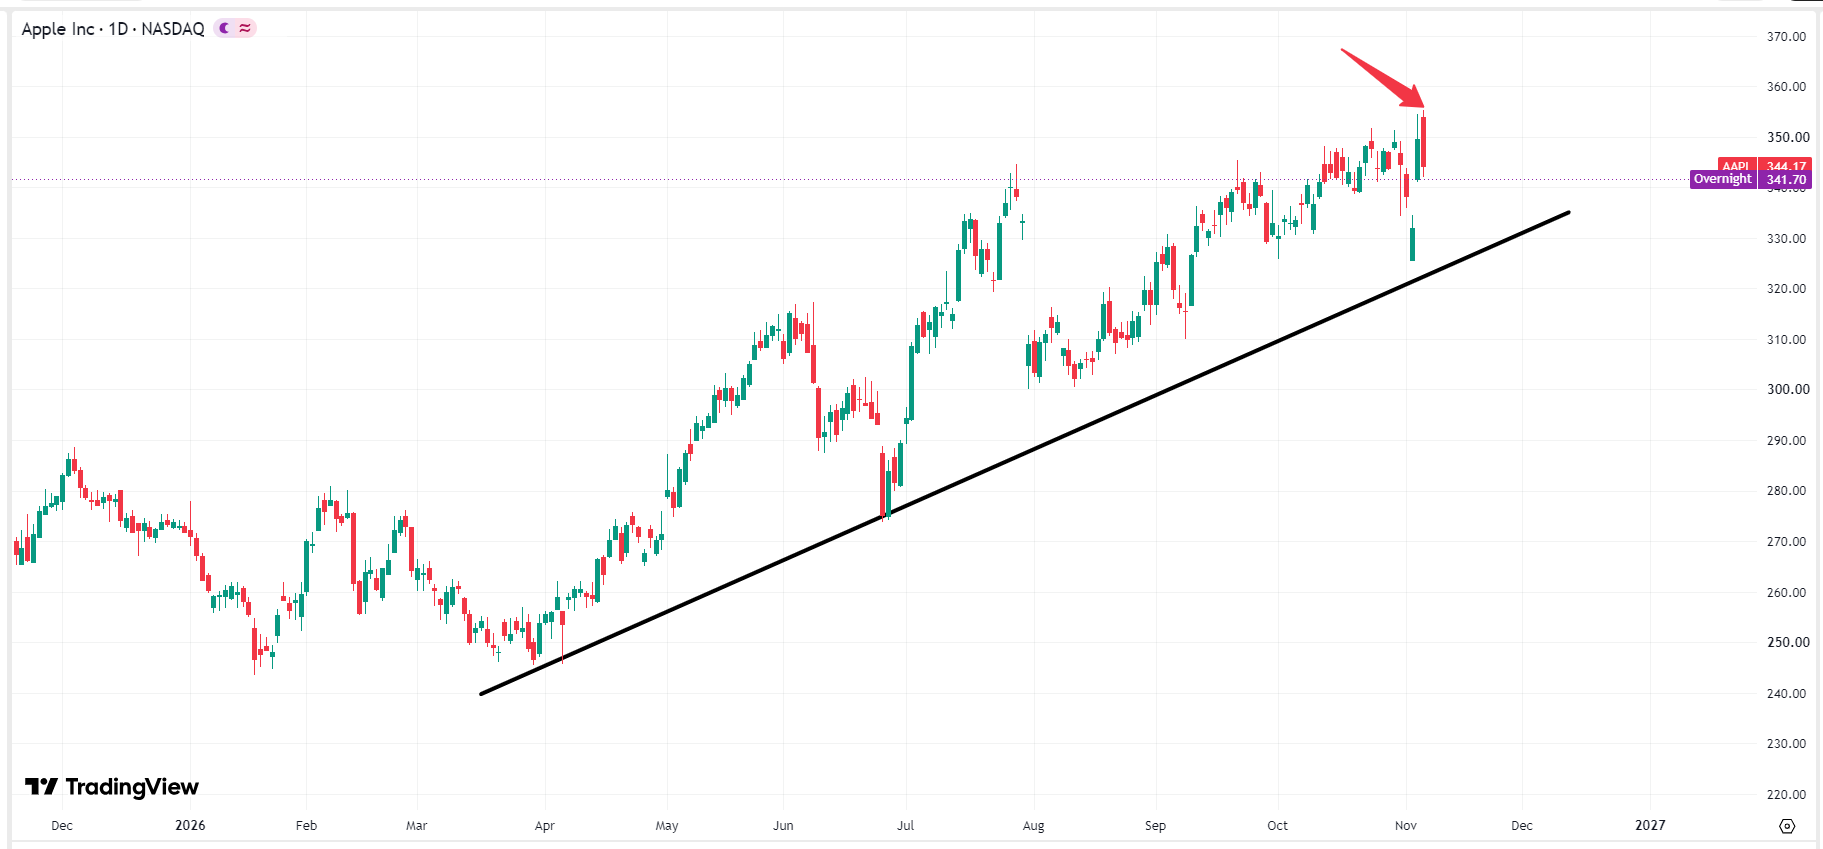 苹果股价图表,来源:TradingView
从技术分析来看,苹果股价今年虽然多次出现显著大跌回调行情,但始终保持上涨态势,看涨结构并没有遭到破坏。接下来,苹果股价短期有可能出现回调,但是只要不跌破310.00 – 315.00 美元,将有利于蓄势再次发起对400美元的冲击。
推荐文章
一周财经日历 | 俄美乌三方会谈、中美通胀数据重磅来袭!ANT估值或缩水至1万亿美元;远信储能领衔7只新股下周上市

美股前瞻 | 特朗普:我100%支持“超级智能”!AI硬件绝地反击,闪迪盘前暴拉11%;10月非农远高于预期!市场加大美联储12月加息押注
市场过度定价“蓝色海啸”?30只晶片股中有28只步入熊市!现在是否是“抄底时刻”?
港股异动 | AI硬件股遭重挫!南方两倍做多海力士、南方两倍做多三星跌约15%,长飞光纤光缆、剑桥科技、建滔积层板跌逾10%
中期选举后,特斯拉与SpaceX市值合计蒸发逾4500亿美元,马斯克身价跌破8000亿美元
美股惨遭2020年以来最严重暴跌 五张图展示让人无处可躲的冲击波
中期选举后民主党高层呼吁限制人工智能产业扩张:“立即暂停全国数据中心建设”
芯片股惨遭重挫,华尔街迎来1896年以来中期选举后表现最差的第二个交易日


