
热门资讯> 正文
广发证券发布研报称,首次覆盖四环医药(00460.HK),给予“买入”评级
2026-09-23 09:50
广发证券发布研报称,首次覆盖四环医药(00460.HK),给予“买入”评级。该行预计公司2026-2028年实现营收29.5/39.1/49.1亿元,归母净利润6.0/8.6/11.2亿元。参考可比同业,给予公司2026年15倍PE估值,对应合理价值1.11港元/股,参考汇率为1港元兑0.86元人民币。公司加速剥离非核心资产,创新药减亏与医美利润兑现进一步改善报表质量,当前管线储备丰富,中长期成长潜力强劲。
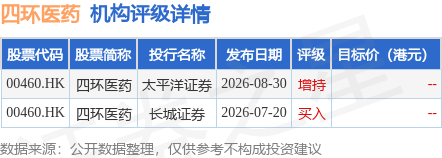
投行对该股的评级以增持为主,近90天内共有1家投行给出增持评级。太平洋证券最新一份研报给予四环医药增持评级。
机构评级详情见下表:
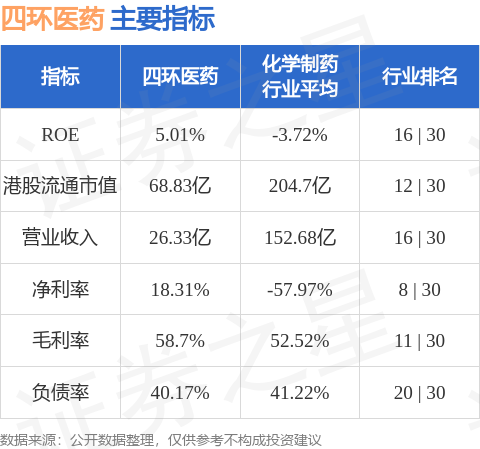
四环医药港股市值68.83亿港元,在化学制药行业中排名第12。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
推荐文章
风险及免责提示:以上内容仅代表作者的个人立场和观点,不代表华盛的任何立场,华盛亦无法证实上述内容的真实性、准确性和原创性。投资者在做出任何投资决定前,应结合自身情况,考虑投资产品的风险。必要时,请咨询专业投资顾问的意见。华盛不提供任何投资建议,对此亦不做任何承诺和保证。


