
热门资讯> 正文
瑞银发布研报称,将香格里拉(亚洲)(00069.HK)目标价由4.55港元下调至4.29港元,维持“中性”评级
2026-09-03 11:50
瑞银发布研报称,将香格里拉(亚洲)(00069.HK)目标价由4.55港元下调至4.29港元,维持“中性”评级。香格里拉上半年收入符合预期,公司维持对下半年行业前景审慎乐观的看法,但预期地缘政治冲突及极端天气会带来短期波动。该行分别下调公司2027-2028年每股摊薄盈利预测7%及12%,至0.05美元及0.06美元,以反映持续的宏观不确定性及消费降级,2026年预测则大致不变于0.05美元。
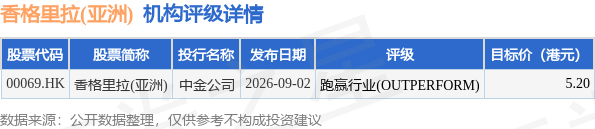
投行对该股的评级以跑赢行业(OUTPERFORM)为主,近90天内共有1家投行给出跑赢行业(OUTPERFORM)评级,近90天的目标均价为5.2港元。中金公司最新一份研报给予香格里拉(亚洲)跑赢行业(OUTPERFORM)评级,目标价5.2港元。
机构评级详情见下表:
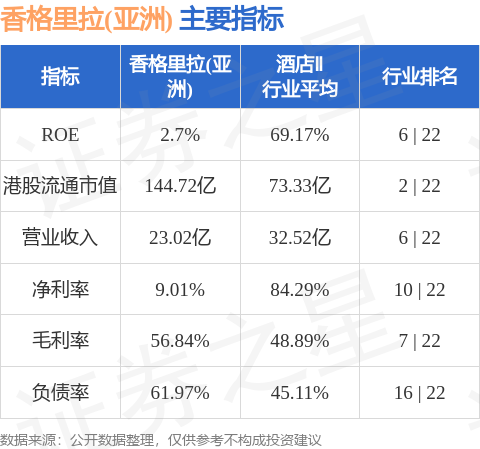
香格里拉(亚洲)港股市值144.72亿港元,在酒店Ⅱ行业中排名第2。主要指标见下表:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
推荐文章
风险及免责提示:以上内容仅代表作者的个人立场和观点,不代表华盛的任何立场,华盛亦无法证实上述内容的真实性、准确性和原创性。投资者在做出任何投资决定前,应结合自身情况,考虑投资产品的风险。必要时,请咨询专业投资顾问的意见。华盛不提供任何投资建议,对此亦不做任何承诺和保证。


